Ist der Lippenstift-Effekt verschwunden?
Wenn man Investoren im Sektor für Schönheits- und Pflegeprodukte an den A-Aktienmärkten bittet, die letzten fünf Jahre mit einem Wort zusammenzufassen, lautet es höchstwahrscheinlich „sprachlos“. Der Index ist um 54 % gefallen, die Bewertung ist von 50 auf 28 gesunken, und der Nettovermögenswert der Fonds ist katastrophal.
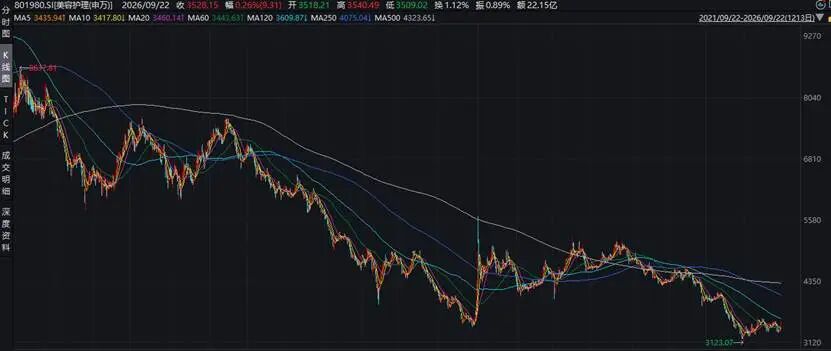
Abbildung: Der Index für Schönheits- und Pflegeprodukte an den A-Aktienmärkten ist in 5 Jahren kumulativ um 54 % gefallen, von dem Höchstwert aus beträgt der kumulative Rückgang 60 %
Man sagt oft, dass die Wirtschaft in den letzten zwei Jahren ein Gefühl von Temperaturunterschieden aufweist: Die makroökonomischen Daten sind noch in Ordnung, aber das mikroökonomische Empfinden ist sehr schlecht.
Daher taucht plötzlich eine These auf: Ist der Lippenstifteffekt verschwunden oder hat er sich in andere Formen weiterentwickelt?
Fünf Jahre lang um 54 % gefallen, die Bewertungsverdichtung erklärt den größten Teil des Rückgangs
Schauen wir zuerst auf die grundlegende Situation der Branche.
Das Wachstumstempo des Einzelhandelsumsatzes mit Kosmetik hat sich verlangsamt, ist aber weiterhin positiv. In den letzten 10 Jahren ist der Einzelhandelsumsatz mit Kosmetik außer während der Pandemie, als er um 4,5 % zurückging, von dem früheren hohen Wachstum deutlich abgebremst, nur 2024 sank er um 1,1 %. Von Januar bis August 2026 verzeichnete er durchweg positives Wachstum mit einem durchschnittlichen Zuwachs von 5,66 %.
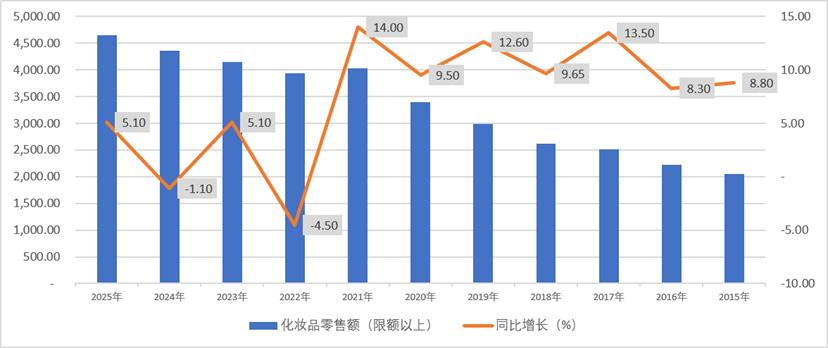
Abbildung: Einzelhandelsumsatz mit Kosmetik (oberhalb der Genehmigungsgrenze) und jährliches Wachstumstempo, Einheit: 100 Millionen Yuan, %
Aber aus Sicht der börsennotierten Unternehmen hat sich das Umsatzwachstum der Schönheits- und Pflegebranche in den letzten Jahren verlangsamt, und das Wachstum des Nettogewinns ist praktisch zum Stillstand gekommen. Das Wachstumstempo des den Aktionären zurechenbaren Nettogewinns liegt dauerhaft unter dem des Umsatzes, die Wurzel liegt in dem stetig steigenden Anteil der Vertriebskosten. In den letzten Jahren ist die Bruttogewinnmarge aus Verkäufen der Branche stetig gestiegen, aber die Nettogewinnmarge aus Verkäufen ist stattdessen gesunken, die Schere zwischen beiden wird immer größer. Im Wesentlichen sind die Traffic-Kosten teurer geworden.
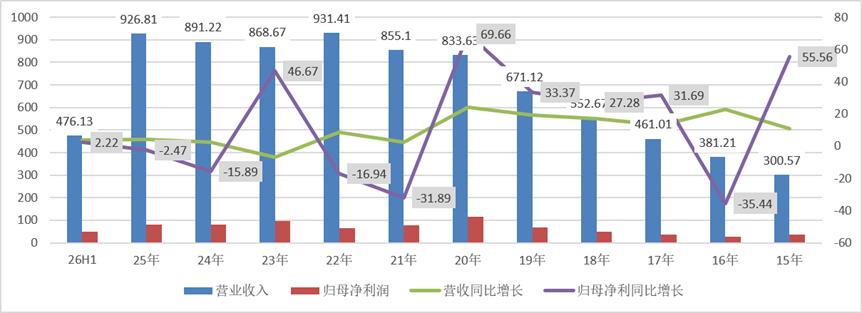
Abbildung: Das Wachstum des den Aktionären zurechenbaren Nettogewinns der börsennotierten Unternehmen im Schönheits- und Pflegebereich ist in den letzten Jahren fast zum Stillstand gekommen
Seit der Pandemie hat die Schönheits- und Pflegebranche ihre Online-Präsenz ausgebaut, die Online-Kanäle sind zum Hauptschlachtfeld geworden. Inländische Unternehmen richten sich an internationale Konkurrenten, setzen auf „erschwingliche inländische Alternativen“, ihre Produkte werden zunehmend hochwertiger, der Stückpreis steigt, was sich in dem Anstieg der Bruttogewinnmarge aus Verkäufen widerspiegelt.
Das frühere Modell, das durch Traffic-Vorteile auf Plattformen wie TikTok explosionsartiges Wachstum erzielte, ist nicht mehr wirksam. Die Traffic-Kosten steigen stetig an, während die Konversionseffizienz dauerhaft sinkt. Der ROI der Werbeinvestitionen in der Kosmetikbranche ist von etwa 1:2,5 im letzten Jahr auf 1:1,8 gesunken. „Ohne Traffic-Investitionen lassen sich Produkte kaum verkaufen, mit Traffic-Investitionen lässt sich kaum Geld verdienen“ ist zu einem weitverbreiteten Dilemma der Branche geworden.
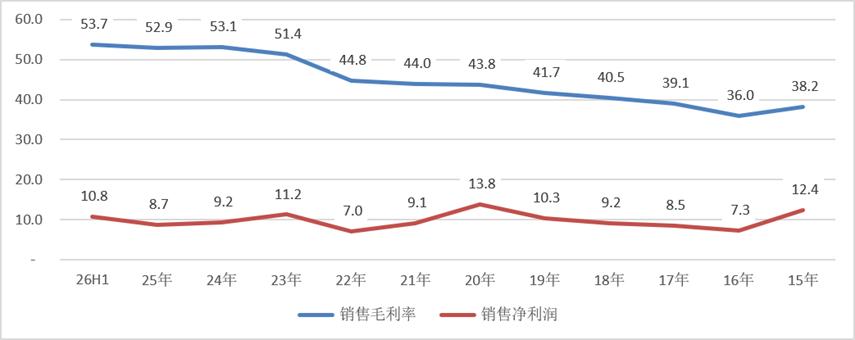
Abbildung: Die Bruttogewinnmarge aus Verkäufen steigt, aber die Nettogewinnmarge aus Verkäufen sinkt, die Wurzel liegt in dem steigenden Anteil der Vertriebskosten
Kehren wir zum Ausgangsthema zurück: Was ist der Kern des Rückgangs des Schönheits- und Pflegebereichs? Aus der PE-Kurve geht hervor, dass die PE des Sektors von 50,76 vor fünf Jahren schwankend auf aktuell 28,9 gefallen ist, die PE erklärt 43 % des Rückgangs. Im Wesentlichen handelt es sich um eine Rückkehr von der früheren hohen Bewertung, die durch Konsumupgrade und erschwingliche inländische Alternativen bedingt war, zu einem normalen Niveau.
Im Jahr 2025 betrug die Gesamt-ROE des Sektors 7,56 %, der Medianwert 5,86 %. In Kombination aus ROE und PE gibt es keine signifikant unterbewerteten Chancen für den gesamten Sektor.
Aber die Unterschiede zwischen einzelnen Aktien sind deutlich, die PE verteilt sich von 11,98 bis 91,27. Proya hat eine PE von 12, eine Dividendenrendite von 4,17 %, der Nettogewinn im Halbjahresbericht 2026 ist im Jahresvergleich um 46,26 % gestiegen, aber der Aktienkurs ist seit Anfang dieses Jahres um 15,79 % gefallen. Die allgemeine Pessimismus gegenüber dem Konsumsektor hat die Bewertung der führenden Unternehmen nach unten gezogen. Aus langfristiger Sicht befindet sich Proya derzeit auf einem niedrigen Bewertungsniveau.
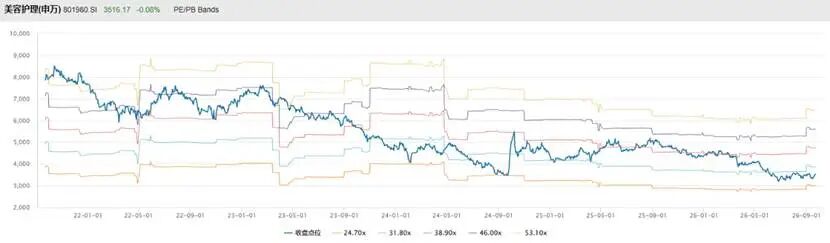
Abbildung: Die PE des Schönheits- und Pflegebereichs ist in den letzten 5 Jahren von 50,76 schwankend auf 28,9 gefallen
Die Wahrheit des Lippenstifteffekts: Die Erwerbsbeteiligungsquote von Frauen ist die verborgene Variable
Der „Lippenstifteffekt“ entstand in den USA und wurde auch in den „drei verlorenen Jahrzehnten“ in Japan bestätigt.
Während der Großen Depression in den USA in den 1930er Jahren verzeichnete der Absatz von Lippenstiften ein erstaunliches Wachstum. Statistiken zufolge erreichte der Absatz von Lippenstiften in den USA 1931 das 1500-fache von 1921, der Gesamtabsatz der Kosmetikbranche stieg während der gesamten Großen Depression um 25 %, während das industrielle Gesamtproduktionsvolumen der USA zu dieser Zeit fast halbiert wurde. Nach den Anschlägen vom 11. September beobachtete Lauder, der Vorsitzende von Estée Lauder, dass der Absatz von Lippenstiften um 11 % gestiegen war, daraufhin stellte er 2001 offiziell den „Lippenstift-Index“ auf und vertrat die Ansicht, den Absatz von Lippenstiften als umgekehrten Indikator für die Wirtschaftslage zu verwenden.
Japan trat in den 1990er Jahren in eine langfristige Stagnation ein. In den drei Jahrzehnten von 1992 bis 2022 sanken die traditionellen frei verfügbaren Konsumgüter (wie Haushaltsgroßgeräte und Wohnungsdekoration) in Japan durchschnittlich um 29,3 %, während der Anstieg der Kosmetikprodukte 45,9 % erreichte.
Aber aus den inländischen Daten des Schönheits- und Pflegebereichs scheint der „Lippenstifteffekt“ nicht zu gelten. Das Wachstumstempo des Umsatzes hat sich verlangsamt, der Nettogewinn ist praktisch zum Stillstand gekommen, was völlig im Widerspruch zu dem erwarteten hohen Wachstum steht. Was ist die Wurzel davon?
Aus den Fällen in den USA und Japan geht hervor, dass das gemeinsame Merkmal des Lippenstifteffekts darin besteht, dass das Gesamtumfeld stagniert, die Verbrauchererwartungen pessimistisch sind und der Konsumabbau zum Mainstream wird. Produkte, die den Menschen emotionale Befriedigung bringen, verfügen über die doppelte Eigenschaft eines niedrigen absoluten Preises und der Fähigkeit, emotionalen Wert zu liefern.
Aber man darf nicht übersehen, dass nach der wirtschaftlichen Stagnation in den USA und Japan Männer allein den Lebensunterhalt der Familie nicht mehr decken konnten, sodass die Erwerbsbeteiligungsquote von Frauen stark gestiegen ist. Die Erwerbsbeteiligungsquote von Frauen und ihr verfügbares Einkommensniveau bestimmen, ob sie in der Lage sind, für den Konsum zu „ihrer eigenen Freude“ zu zahlen.
Daher ist der Lippenstifteffekt im Wesentlichen das Produkt der Resonanz zwischen dem Konsum zur eigenen Freude im zyklischen Abschwung und dem Anstieg der Erwerbsbeteiligungsquote von Frauen.
1990 betrug die Erwerbsbeteiligungsquote von Frauen in Japan nur 57,17 %, nach 2017 überholte sie China und liegt derzeit bei 76,97 %. In China betrug sie 1990 79,18 %, danach sank sie stetig und erreichte 2025 69,58 %, was weltweit immer noch ein absolut hohes Niveau ist, weit höher als in Europa und Amerika. Dies hängt einerseits mit der längeren Ausbildungsdauer von Frauen zusammen, andererseits auch mit der aktuellen allgemeinen Beschäftigungssituation.
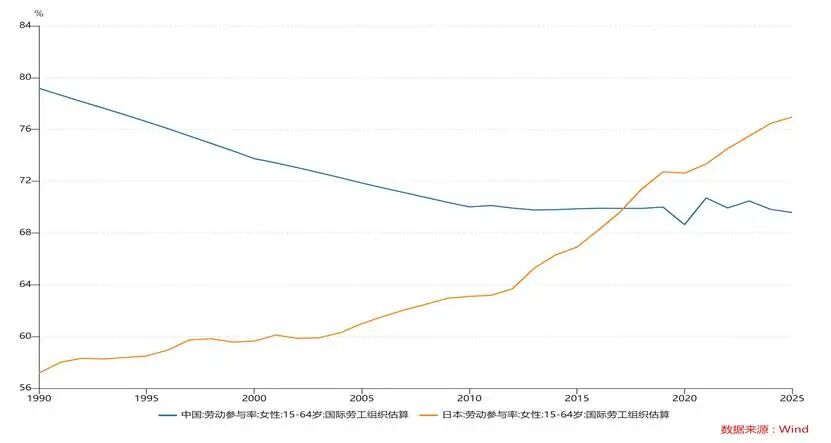
Abbildung: Die Erwerbsbeteiligungsquote von Frauen in China hält sich auf hohem Niveau und ist in den letzten Jahren leicht gesunken
Die Besonderheit des inländischen Marktes: Abschwächung und Verallgemeinerung bestehen gleichzeitig
Der inländische „Lippenstifteffekt“ hat sich abgeschwächt. Der direkteste Beweis ist, dass während der großen Werbeaktion „618“ im Jahr 2026 der Umsatz mit Schönheitspflegeprodukten, Parfums und Make-up im Jahresvergleich um 2,43 % gesunken ist. Außerdem wird der „Lippenstifteffekt“ durch den Rückgang der Erwerbsbeteiligungsquote von Frauen geschwächt – die berufliche soziale Interaktion ist aus dem Leben einiger Frauen verschwunden, und die entsprechende Konsumnachfrage hat sich von Make-up zu Kategorien wie Hautpflegeprodukten und Grundierung verschoben, die den persönlichen Pflegebedarf besser decken können.
Aber andererseits ist der Lippenstifteffekt nicht verschwunden, sondern hat sich verallgemeinert und verlagert. Wenn junge Menschen ihre Nachfrage nach dem Kauf von Immobilien vorübergehend aufschieben, breitet sich der Effekt von Lippenstiften auf vielfältigere Kategorien aus.
Zuerst der Ersatz innerhalb der Kosmetikkategorien: Kategorien mit niedrigerem Stückpreis und wahrnehmbarer Wirkung wie Gesichtsmasken, Seren und Pickelaufkleber, die als „kleine glückliche Momente“ gelten, übernehmen die Rolle von Lippenstiften als neuer emotionaler Träger. Im Januar 2026 stieg der Absatz von Gesichtspickelaufklebern im Jahresvergleich um 4445,4 %, der Absatz von Gesichtsölpapier/-folie im Jahresvergleich um 15448,3 %.
Zweitens die Ausbreitung auf andere Kategorien: Trendspielzeug-Blindboxen, neue Teegetränke, antike Spielereien, Konzerte und andere Produkte oder Aktivitäten, die emotionalen Ausgleich, Kontrollgefühl oder sofortige Belohnung liefern können, werden zu neuen Trägern des „Lippenstifteffekts“. Das explosionsartige Wachstum von Marken für Trendspielzeug wie Pop Mart ist ein typisches Beispiel.
Vom japanischen Markt lernen: Erfolgreiche Konsumaktien entstehen nie nur in einem einzigen Bereich
Wenn man die Geschichte Japans der letzten 30 Jahre als Referenz nimmt, stammen die erfolgreichen Konsumaktien nicht aus einem einzigen Bereich, sondern entstehen konzentriert entlang der Risse der Konsumdifferenzierung auf zwei Wegen: „extreme Kosteneffizienz“ und „Internationalisierungslogik“.
Der erste Weg ist die Konzentration auf den Inlandsmarkt, um die meisten Verbraucher zu bedienen, die im Zuge von Konsumabbau und -differenzierung „extreme Kosteneffizienz anstreben“. Discount-Einzelhandel und Drogerien sind die Bereiche, in denen das Marktwachstum langfristig über 20 % liegt und die die stärkste Angriffsfähigkeit in dieser Periode aufweisen. Im Wesentlichen sind sie die Sieger und Überlebenden im Wettbewerb um vorhandene Marktanteile. Unternehmen, die vollständig vom Inlandsmarkt abhängig sind, verteilen im Wesentlichen die Anteile im vorhandenen Markt neu, Effizienz ist ihr Kernwerkzeug, aber ihre Obergrenze ist klar definiert.
Der zweite Weg sind Unternehmen, die ihre inländischen Effizienzvorteile auf ausländische Märkte übertragen – genau wie Kikkoman, Ajinomoto und Uniqlo. Kikkoman hat durch die Expansion seiner Sojasauce