Das Geschäft, das Huawei, Tencent und Alibaba alle im Visier haben: Sie stellen keine Roboter selbst her, wollen aber die Kontrolle über alle Roboter übernehmen.
Von der Frühlingsgala-Performance zu Beginn des Jahres bis zum Halbmarathon mit humanoiden Robotern im April, der den menschlichen Weltrekord gebrochen hat;
Vom Weltroboterkongress im vergangenen Monat, auf dem Roboter aller Art begannen, Schrauben zu drehen und Gegenstände zu transportieren, bis zur kürzlichen offiziellen Vorstellung von Qiyuan, dessen Einstiegspreis nur 19999 Yuan für einen persönlichen Roboter beträgt……
Eine Reihe von Marktveränderungen bestätigen eines:
Die gesamte Hardware der Roboter und die motorischen Fähigkeiten des Kleinhirns sind bereits auf dem richtigen Weg und sogar reif geworden.
Das erklärt teilweise auch den Grund für den anhaltenden starken Kursrückgang von Unitree Robotics nach seinem Börsengang – wenn andere Roboteranbieter wie Fourier Intelligence die gleiche Leistung erzielen können, was bleibt dann noch als Wertvorteil von Unitree übrig?
Aus diesem Grund, aus der Perspektive der gesamten Branche, wenn der „Körper“ des Roboters nicht mehr knapp ist, hat sich der strategische Schwerpunkt im Bereich der verkörperten Intelligenz nun auf den Wettbewerb auf der „Ebene des Gehirns“ verlagert……
Die „verkörperten Gehirne“ zwischen eisiger Kälte und brennender Hitze
Wenn man von dem „Gehirn“ der verkörperten Intelligenz spricht, ist die Leistung des gesamten Branchenmarkts sehr interessant:
Die Gesamtsituation ist von zwei völlig gegensätzlichen Zuständen geprägt:
Auf der einen Seite strömt das heiße Kapital unkontrolliert ein.
Denn das „Gehirn“ bestimmt die Obergrenze der Intelligenz von Robotern, und im Vergleich zu dem eher fertigungsorientierten Modell der Hersteller von verkörperten intelligenten Robotern ist die Geschäftslogik der Gehirn-Ebene eher der Softwarebranche zuzuordnen – sobald das Modell funktioniert, verfügt es über inhärente Vorteile wie skalierbare Vervielfältigung und sinkende Grenzkosten.
Nach Statistiken von Institutionen wie Qbit hat die Finanzierung im Inlandsmarkt für verkörperte Intelligenz im ersten Halbjahr dieses Jahres etwa 43,8 Milliarden Yuan betragen.
Davon haben die Unternehmen, die sich auf die Gehirnentwicklung konzentrieren, etwa 22,253 Milliarden Yuan aufgenommen, was einem Anteil von 50,8 % entspricht; während der Anteil der Finanzierung von Roboterherstellerunternehmen nur 12,8 % beträgt……
Vor diesem Hintergrund, dass die Branche vielversprechend ist, reichlich heißes Kapital vorhanden ist und es noch keinen absolut führenden Anbieter wie Unitree Robotics oder Fourier Intelligence unter den Roboterherstellern auf dem Markt gibt, gibt es heute Dutzende von Unternehmen, die sich auf die Gehirnentwicklung spezialisieren, und ihre Gesamtzahl wächst stetig.
Der „Krieg der hundert Gehirne“ in der Roboterbranche scheint unmittelbar bevorzustehen……
Auf der anderen Seite herrscht eine „Kälte“ auf der technischen Ebene.
Obwohl der Investitionsmarkt heiß geworden ist, gibt es einen Konsens in der Roboterbranche: Die technische Route des heutigen Gehirns für verkörperte Intelligenz ist noch nicht endgültig festgelegt, wer recht hat und wer falsch liegt, wer vorne liegt und wer hinten hinkt, ist noch ungewiss……
In diesem Zusammenhang sagte Peng Zhihui, Mitbegründer von Fourier Intelligence, auf der WAIC 2026: „Derzeit hat sich die Branche noch nicht auf einen technischen Pfad für das verkörperte Gehirn geeinigt, in zwei oder drei Jahren könnten neue Architekturen entstehen, es ist schwierig, die einzig richtige technische Lösung vorherzusagen.“
Dazu räumte Shen Yujun, Chefwissenschaftler von Ant Group Lingbo, ein: „Die Zukunft wird nicht von VA oder VLA dominiert, sondern es wird ein neues Modell geben, das den Effekt von ‚1+1>2‘ erreicht.“
Das ist sehr widersprüchlich: Heute schreiten alle Anbieter, die sich auf die Gehirnentwicklung konzentrieren, im Wesentlichen auf der von ihnen gewählten technischen Route voran, einige definieren ihre Route sogar ständig neu, um mehr Finanzmittel zu gewinnen.
Und der Investitionsmarkt setzt auf diese Weise auf breit gestreute, riskante Wetteinsätze……
Im Großen und Ganzen gibt es heute drei Haupttechnikrouten für das Gehirn der verkörperten Intelligenz:
Erstens die End-to-End-VLA-Route (Visuell-Sprache-Aktion), die der intelligenten Fahrtechnik in der Automobilbranche ähnelt, d. h. der Roboter gibt direkt eine Aktion aus, sobald er eine Anweisung sieht oder hört.
Die Merkmale dieser Route sind ein schneller Einstieg, aber der Nachteil ist auch offensichtlich – genau wie die intelligente Fahrtechnik nicht auf Datenannotationen verzichten kann, hängt die Generalisierungsfähigkeit von VLA stark von den ähnlichen Szenarien ab, die durch die Trainingsverteilung abgedeckt werden. Wenn die Aufgabe komplex ist oder komplexe Szenarien und Aktionsabläufe auftreten, die der Roboter nicht trainiert hat, neigt er leicht zu logischen Ausfällen.
Zweitens die Route des Weltmodells: Wenn das Wesen von VLA ein nachahmendes Lernen im Stil von „Auswendiglernen von Antworten“ ist, zeichnet sich diese Route dadurch aus, dass sie die Betriebsgesetze der physischen Welt versteht. Sie baut zuerst die Darstellung der physischen Welt im „Kopf“ auf, probt dann die Folgen von Handlungen und wählt schließlich die optimale Handlung zur Ausführung aus.
Währenddessen kann der Roboter seine Ausführungsstrategie in Echtzeit korrigieren.
Aber die Herausforderungen sind auch offensichtlich: Das Weltmodell erfordert eine große Menge an Trainingsdaten aus der physischen Welt. Ein qualifiziertes Roboter-Gehirn benötigt mindestens hochwertige, echte Interaktionsdaten im Umfang von zehn Millionen Stunden. Bis Anfang 2026 gibt es weltweit jedoch nur 500.000 Stunden konformer und nutzbarer Roboterdaten.
Darüber hinaus ist die Rechenleistung ein großes Hindernis. Die Simulation eines Weltmodells dauert mehrere Dutzend bis zu hundert Millisekunden, und mehrere Durchläufe sind erforderlich, um die richtige Antwort zu finden, aber das kann nicht mit dem Rhythmus der realen Welt Schritt halten.
Drittens die hierarchische Route von Groß- und Kleinhirn, die als Innovation in der technischen Strategie gilt: Das LLM-Großmodell dient als „Großhirn“ und ist für das Verständnis von Aufgaben verantwortlich; das VLA-/Aktionsmodell dient als „Kleinhirn“ und ist für die feine Steuerung zuständig.
Daraus ergibt sich eine Zwei-System-Architektur – „Schnelles Denken + Langsames Denken“, die in den letzten Jahren zu einer neuen Marktrichtung geworden ist……
Ehrlich gesagt entwickeln sich diese drei technischen Routen nicht unabhängig voneinander, sondern werden miteinander kombiniert. Zum Beispiel ergeben die ersten beiden Routen das WAM-Welt-Aktionsmodell, dem Unitree Robotics, Fourier Intelligence und andere folgen, während sie gleichzeitig weitere technische Layouts verfolgen.
Das ist ein direkter Ausdruck der Komplexität und Instabilität der heutigen Route für das verkörperte Gehirn.
Obwohl die technischen Routen vielfältig sind, lassen sich die Anbieter, die sich auf die Gehirnentwicklung konzentrieren, nach ihrer Positionierung grob in mehrere Kategorien einteilen:
Erstens die nativen Anbieter für verkörperte Intelligenz, zu denen leistungsstarke Akteure wie die Unternehmen, die von Anfang an den Bereich des Gehirns für verkörperte Intelligenz wertschätzen: Zibianliang (das das weltweit erste einheitliche Weltmodell WALL-B auf den Markt gebracht hat), Xinghaitu (der weltweite technische Pionier des „Schnell-Langsam-Zweisystem“-VLA-Modells) und Jiajishijie (das erste inländische Technologieunternehmen, das sich ausschließlich dem Weltmodell widmet) gehören.
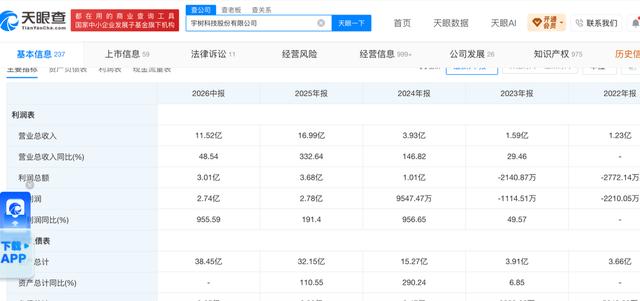
Es gibt auch Robotervertreter, die aus den Hauptbereichen eingetreten sind und ein Full-Stack-Layout von Software und Hardware verfolgen, wie zum Beispiel Unitree Robotics. Aus der App Tianyancha geht hervor, dass fast die Hälfte seiner Börsenfinanzierung für die Forschung und Entwicklung von Modellen für intelligente Roboter verwendet wird, und das Unternehmen hat Layouts für WMA (Weltmodell-Aktionsmodell), VLA und sogar WLA (Welt-Sprache-Aktion)-Modell vorgenommen; was Fourier Intelligence und Ubtech betrifft, verfolgen sie ebenfalls mehrere Routen gleichzeitig……
Der Vorteil dieser Anbieter ist, dass sie ausreichend spezialisiert und konzentriert sind, und jeder von ihnen das Potenzial hat, erfolgreich zu werden und der nächste Unitree im Bereich des Roboter-Gehirns zu werden.
Aber aufgrund der Unsicherheit der Gehirn-Route und der Einschränkungen durch Trainingsdaten und Rechenleistung könnte dies ein langwieriger Krieg werden. Daher müssen sie nicht nur ihre technischen Fähigkeiten unter Beweis stellen, sondern auch ihre Fähigkeit zur Kapitalbeschaffung. Sobald das heiße Marktkapital abnimmt oder sich auf die führenden Unternehmen konzentriert, wird sich die gesamte Branchenlandschaft neu ordnen……
Zweitens die Anbieter, die durch Internetunternehmen vertreten werden: Die großen Akteure wie Huawei, Tencent, Baidu und Alibaba haben in diesem Jahr nacheinander ihre eigenen Plattformprodukte für verkörperte Intelligenz auf den Markt gebracht, und alle haben ohne Ausnahme die Route gewählt, „keine Roboter selbst herzustellen, sondern nur das Gehirn zu entwickeln“.
Zu den kleineren Akteuren gehören Ant Lingbo unter der Ant Group, sowie Amap und SenseTime. Unter ihnen setzt Ant Lingbo auch auf zwei Routen wie VLA.
Die Merkmale dieser Gruppe sind ihre ausreichende Kapitalkraft, der Zugriff auf riesige Rechenressourcen und verschiedene Multimodal-Großmodell-Basen. Der Nachteil ist, dass sie sich nicht tief genug in die Roboterbranche einarbeiten, einige betreiben dies sogar nur als Nebentätigkeit.
Und selbst wenn Alibaba, Huawei und andere in Zukunft erfolgreich sind, könnten sie mit dem Streit über die „Seele und den Körper“ konfrontiert werden, der sich zwischen ihnen und den Herstellern von Roboter-Körpern ergibt……
Drittens die neuen Energie-Autounternehmen, die aus verwandten Branchen eingetreten sind.
Schließlich ist VLA selbst eine wichtige technische Route im Bereich der intelligenten Fahrtechnik. Darüber hinaus beteiligen sich heute auch Unternehmen wie BYD, XPeng und Xiaomi an der Roboterentwicklung. Dank ihrer Vorteile in industriellen Szenarien könnten diese Autohersteller in Zukunft zu Konkurrenten der nativen Anbieter für verkörperte Intelligenz im Bereich der Gehirnentwicklung werden……
Roboter-Gehirn: Links die intelligente Fahrtechnik ohne eigene Autoproduktion, rechts die unerreichbare intelligente Haushaltsbranche
In gewissem Maße ist das „verkörperte Gehirn“ nicht nur in Bezug auf die technischen Routen und die Branchenlandschaft komplex, sondern auch im Markt.
Der Kern liegt darin, dass viele Anbieter, die sich auf die Gehirnentwicklung konzentrieren, die Route „keine eigenen Autos herzustellen“ verfolgen.
Zum Beispiel entwickelt Ant Lingbo zwar selbst Roboter für technische Validierung wie R-1, R-2 usw., aber der Gesamtfokus liegt auf Drittanbietern von Roboter-Körpern, und es verfolgt eine ähnliche Route wie Huawei's intelligente Fahrtechnik und Momenta, um durch Technologiebereitstellung Einnahmen zu erzielen.
Aus den Lehren der vergangenen intelligenten Haushaltsbranche und der Branche für intelligente Fahrtechnik geht hervor, dass dies kein einfacher Weg ist.
Erstens, selbst wenn die Modelle von Huawei, Tencent und Ant Lingbo zuerst funktionieren, gibt es ein objektives Problem bei der Umsetzung:
Denn heute gibt es Roboter für verkörperte Intelligenz schon in verschiedenen Formen: Einarmig, Zweiarmig, Zweifüßig und Rädergetrieben. Dazu kommen noch fehlende einheitliche Standards für Kommunikationsprotokolle, Datenformate und Schnittstellen zur Steuerung bei den verschiedenen Anbietern, sodass die Anpassung einen großen Verbrauch an technischen Ressourcen erfordert.
Und selbst dann sind große Hersteller von Roboter-Körpern wie Unitree und Fourier Intelligence subjektiv nicht unbedingt bereit, die Einheitlichkeit zu akzeptieren und ihre Schnittstellen zu öffnen.
Warum?
Auf der einen Seite ist es wie bei der intelligenten Haushaltsbranche, die schon seit langem angekündigt wird: Die technische Umsetzung ist schon lange möglich.
Aber das Problem ist: Wenn Haier, Midea und andere die Standards für die gegenseitige Verbindung vollständig öffnen oder die intelligenten Gesamtlösungen von Drittanbietern wie Huawei übernehmen, ist das für die Verbraucher natürlich das Beste. Aber für Haier Smart Home und andere bedeutet das, dass sie in Zukunft genauso wie heute nur noch Geld mit dem Verkauf von Haushaltsgeräten verdienen, statt ein einzigartiges intelligentes Lebenserlebnis zu verkaufen.
Das würde zweifellos die von Haier erhoffte Bewertungslogik direkt von der phantasievollen intelligenten Technologie zurück zur Logik der gesättigten traditionellen Haushaltsgerätefertigung bringen……
Die Sorge von Haier Smart Home ist auch ein Problem, dem sich Unitree Robotics heute stellen muss.
Auf der anderen Seite ist die kürzliche Anpassung der Beziehung zwischen Huawei HarmonyOS Intelligent Mobility und Seres AITO ein reales Beispiel für die Verteilung der Gewinne zwischen dem Gehirn und dem Körper der verkörperten Intelligenz.
Obwohl es viele Gründe für diese Anpassung geben mag, liegt der Kern in den Augen der Öffentlichkeit darin, dass Huawei als „Gehirn“ zu viele Betriebsgewinne von Seres einbehalten hat. Daher musste Seres schmerzlich einige Vorteile aufgeben, um die Kosten zu senken und die Effizienz zu steigern……
Das hat praktisch die Antwort auf den damaligen Streit über die „Seele und den Körper“ in der Automobilbranche gegeben.
So war es in der Vergangenheit bei der intelligenten Haushaltsbranche, so ist es heute bei Huawei und Seres – wie könnten die Hersteller von Roboter-Körpern in der Branche für verkörperte Intelligenz in Zukunft also vorsichtig sein?
Natürlich stellt sich vor diesem Hintergrund die Frage, ob Huawei, Tencent, Zibianliang und andere die Roboterentwicklung vollständig selbst übernehmen können?
Das geht, aber es würde die erwarteten Gewinne verringern: