Gegenoffensive der Joint-Venture im Sektor der neuen Energien
„Für Autobesitzer, die früher Joint-Venture-Autos gefahren sind, sollte dies die ‚am wenigsten schlechte‘ Option sein, wenn sie auf neue Energiefahrzeuge umsteigen.“
Am Abend des 20. Tages, als der Einführungspreis des FAW-Volkswagen ID. AURA T6 veröffentlicht wurde, hinterließ ein Freund einen solchen Kommentar im Kommentarbereich des Freundeskreises des Autors.
Das sogenannte „am wenigsten schlechte“ bezieht sich auf eine absolut stabile Option für altmodische Autobesitzer, die sich Sorgen um die Qualität und Zuverlässigkeit von Fahrzeugen machen, aber gleichzeitig günstigere Preise und verschiedene fortschrittliche Funktionen im Zeitalter der Intelligenz erleben möchten – in einer Zeit, in der der Einführungszyklus neuer Fahrzeuge rasant beschleunigt wird und der Kampf um Konfigurationen und Preise extrem intensiv ist.
Später am selben Tag fragte der Autor einen Freund, der bei Volkswagen China arbeitet, nach dem Grund für die so niedrige Preisgestaltung des T6. Der andere zögerte einige Minuten und antwortete nur mit vier Wörtern: Voller Aufrichtigkeit.
„Meinst du… dass sie alles riskieren, nur um Marktanteile zu gewinnen?“ „Mein persönliches Verständnis (das keine Unternehmensmeinung darstellt) ist, dass es jetzt an der Zeit ist, alles zu geben.“ „Schließlich muss das 34-jährige Errungenschaft von Volkswagen in China… unbedingt auf dem Tisch bleiben.“
Mit den vier Wörtern „auf dem Tisch bleiben“ schien das Thema bereits zu Ende zu sein. Der Freund schickte schließlich ein Emoji mit dem Wort „Kampf“ und sprach nicht mehr weiter.
Mit einem Startpreis von unter 130.000 Yuan und einer Version mit Laser-Radar für weniger als 150.000 Yuan bedeutet das Erscheinen des mittelgroßen reinen Elektro-SUV T6 mit dem Volkswagen-Logo, dass Joint-Venture-Marken erneut die aktuellen marktüblichen Preisregeln des chinesischen Marktes in ihrem Hauptpreisbereich akzeptiert haben. Man sagt „erneut“, weil GAC Toyota bZ3X bereits 2025 Modelle mit Laser-Radar in den Preissegment von 140.000 Yuan gebracht hat. Im Gegensatz zu dem Modell von GAC Toyota, das bestehende Fahrzeuge im GAC-System aufrüstet, hat Volkswagen diesmal eine vollständig eigenständige Entwicklung durchgeführt.
Die Zeit drängt. Im August 2026 erreichte die Durchdringungsrate des Einzelhandels von neuen Energie-Pkw 65,2 %, wobei eigenständige Marken 83,9 %, Luxusmarken 38,9 % und die Mainstream-Joint-Venture-Marken nur 13,4 % erreichten. Im Einzelhandelsanteil neuer Energiefahrzeuge machen eigenständige Marken 63,7 %, neue Automobilhersteller 26,0 % und Mainstream-Joint-Venture-Marken nur 4,3 % aus. Die Aufgabe der Joint-Venture-Marken besteht längst nicht mehr darin, eine zweistellige Durchdringungsrate zu erreichen, sondern im Markt, in dem eigenständige Marken und neue Hersteller fast 90 % der Kundenakzeptanz einnehmen, Marktanteile zurückzugewinnen.
Die drei Wörter „am wenigsten schlecht“ sind nicht nur die Wahllogik der Verbraucher, sondern auch das, was Joint-Venture-Marken sofort gegen starke Konkurrenten vorweisen können. Die gleiche Situation tritt bei GAC Toyota und Changan Mazda auf, und dies ist auch die Richtung, auf die andere Joint-Venture-Marken hinarbeiten müssen.
Wenige Bestseller statt einer umfassenden Umkehr
Der monatliche Einzelhandelsumsatz von GAC Toyota bZ3X liegt stabil über 9000 Einheiten, die gesamte N-Serie von Dongfeng Nissan hält sich noch im Bereich von mehreren Tausend Einheiten, die Plug-in-Hybrid-Version der Buick GL8-Familie hat erstmals die Verbrennungsmotor-Version innerhalb der Familie übertroffen, und die kumulierte Größe der ID.-Familie übertrifft die meisten neuen Automobilhersteller.
Inländische Joint-Venture-Marken haben allmählich die erste Phase beendet, in der sie nur Reden schwingen konnten, ohne tatsächliche neue Produkte vorzuweisen. Mit der Markteinführung einer großen Anzahl neuer Generationen von Produkten zeigt der aktuelle Stand nur, dass einige wenige neue Energiefahrzeuge von Joint-Venture-Marken „verkaufbar“ sind, aber ihre Größe reicht nicht aus, um die Situation umzukehren. Es ist zu erwähnen, dass die ID.-Familie zwar kumuliert etwa 230.000 Einheiten erreicht hat, aber die alte ID.-Serie wurde bereits eingestellt. In Bezug auf die inländischen Marktergebnisse kann man die erste Elektrifizierungstransformation von FAW-Volkswagen als nicht erfolgreich bezeichnen. Was den aktuellen T6 betrifft, obwohl er noch von der ID.-Familie abstammt, ist er im Wesentlichen eine zweite Transformationsphase.
Aber selbst wenn alle diese Ergebnisse zusammengezählt werden, beträgt der Anteil der Mainstream-Joint-Venture-Marken am Einzelhandel neuer Energiefahrzeuge immer noch nur einstellige Werte. Die Bestseller der Joint-Venture-Marken sind punktuell, während die eigenständigen Marken und neuen Hersteller flächendeckend sind. Eigenständige Marken verfügen über eine vollständige Produktmatrix und einen schnelleren Preismechanismus im Bereich von 100.000 bis 200.000 Yuan. Wenn ein Fahrzeug verliert, kann ein anderes auf derselben Plattform schnell die Lücke schließen. Wenn ein Fahrzeug der Joint-Venture-Marken verliert, ist es oft schwierig, die Lücke über einen langen Zeitraum zu schließen.
Um zu beurteilen, ob neue Energiefahrzeuge von Joint-Venture-Marken an Fahrt gewinnen, sollte man nicht auf die Bestellzahlen auf Pressekonferenzen schauen, sondern auf die stabile Größe über 6 bis 12 Monate, ob die Endverkaufspreise gehalten werden können und ob die Software wie geplant geliefert werden kann. Bestellungen bedeuten Traffic, Auslieferung bedeutet Fähigkeit, und Preisdisziplin ist die Gesundheit des Systems. Die meisten Bestseller von Joint-Venture-Marken haben dies nur im ersten Punkt bewiesen.
Joint-Venture-Unternehmen verfügen immer noch über echte Vorteile, aber leider verlieren diese Vorteile an Wert. Ausgereifte Fahrzeugvalidierungssysteme, landesweite After-Sales-Netze, eine große Basis von Verbrennungsmotoren und Herstellungserfahrung sind Vermögenswerte, die neue Hersteller kurzfristig nur schwer replizieren können, aber ihr Wert hängt stark von der Größe der Verbrennungsmotoren ab. Wenn die Basis schrumpft, die Besuchshäufigkeit in Werkstätten sinkt und junge Verbraucher keine Akzeptanz für Joint-Venture-Marken haben, desto größer ist der Umstellungsdruck, je größer das Unternehmen ist. Es ist zu unterscheiden: Die Fähigkeiten selbst verschwinden nicht, sondern der Träger der Größe, an der sie befestigt sind, verschwindet.
In Bezug auf Gesamtgröße, Tiefe der Lokalisierung, Effizienz der Lieferkette und Synergien zwischen den Aktionären sind die Positionen der Unternehmen unterschiedlich und lassen sich grob in vier Gruppen einteilen.
Nur GAC Toyota ist wirklich erfolgreich. Die bZ3X steht seit mehreren Monaten stabil an erster Stelle bei den monatlichen Verkäufen einzelner neuer Energiefahrzeuge von Joint-Venture-Marken, die monatlichen Verkäufe der bZ-Serie übersteigen 10.000 Einheiten, und die Hybrid-Basis liefert weiterhin Verkäufe und Gewinne – das bedeutet, dass ein Bereich den anderen unterstützt. Aber wir müssen auch klar erkennen, dass der monatliche Verkauf des Schwestermodells bZ7 von über 4500 Einheiten im zweiten Monat nach der Markteinführung auf etwas mehr als 2000 Einheiten im August gefallen ist, und die Aussichten sind nicht gut. Daher hat GAC Toyota selbst bereits einmal versucht, diese Vorgehensweise zu replizieren, und es war nicht sehr erfolgreich.
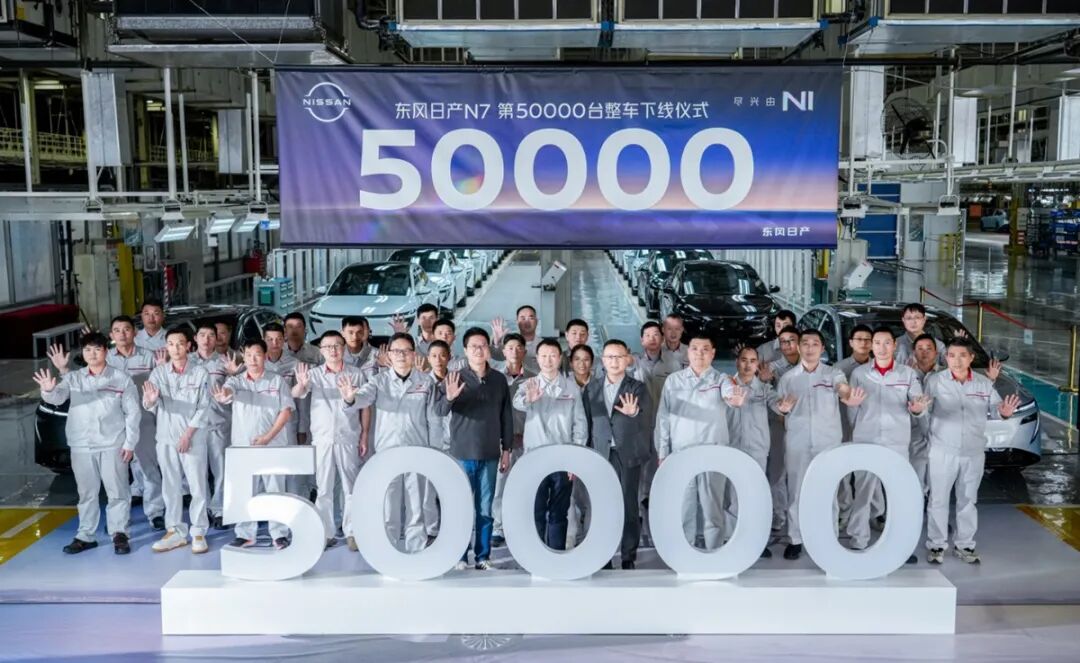
Bild | Der monatliche Verkauf des N7 hat seit seiner Markteinführung im April letzten Jahres im August letzten Jahres fünfstellige Werte erreicht, aber leider konnte dieses Niveau nicht gehalten werden
Dongfeng Nissan wurde ursprünglich mit hohen Erwartungen bedacht, aber leider ist der Verkauf des N7, nachdem er im August 2025 die Marke von 10.000 Einheiten erreicht hatte, stetig gefallen, und der Verkauf im letzten Monat lag unter 1000 Einheiten. Der N6 ist ebenfalls von seinem Höchststand von fast 7000 Einheiten auf etwa 1000 Einheiten gefallen. Ob der neueste NX8 wirklich die Nachfolge antreten kann, ist noch ungewiss.
Die zweite Gruppe hat Chancen, muss aber noch validiert werden. Mit der offiziellen Markteinführung des FAW-Volkswagen ID. AURA T6 hat bewiesen, dass es die chinesische Architektur, das intelligente Fahrprogramm, den Preis und den After-Sales-Dienst vorläufig zusammengeführt hat. SAIC Volkswagen und SAIC Audi haben einen größeren Spielraum für die Führung durch die chinesische Seite, das Problem liegt in der Grenze der Produktlinie. Beijing Hyundai, Yueda Kia und Jiangling Ford scheinen eine andere Strategie zu verfolgen: Exporte steigern die Auslastung der Fabriken, aber ob die in China definierten Fahrzeuge weltweit verkauft werden können, ist noch ungewiss. Changan Mazda hat Chancen in Nischenmärkten, aber die Abdeckung der Vertriebskanäle ist ein Schwachpunkt.
Die dritte Gruppe befindet sich bereits in einer schwierigen Lage. FAW Toyota, GAC Honda und Dongfeng Honda sind vorübergehend an die globale Architektur gebunden und stecken bei der Entscheidungsbefugnis und der Kostenkontrolle fest. Die Mainstream-reinen Elektrofahrzeuge von SAIC General Motors sowie die Elektrifizierung von Chevrolet und Cadillac haben nur in einzelnen Nischenmärkten Highlights; Changan Ford und Dongfeng Peugeot Citroën haben in China nur sehr begrenzte Aufmerksamkeit und Verkäufe.
Die letzte Gruppe sind die BBA-Marken, die nur lokale Bereiche behalten können. Die Durchdringungsrate neuer Energiefahrzeuge bei Luxusautos beträgt immer noch 38,9 %, viel höher als bei den Mainstream-Joint-Venture-Marken. Die Markenbasis ist noch vorhanden, aber die Logik der Preisaufschläge verliert ihre Gültigkeit. Der SAIC Audi AUDI E7X ist eine Ausnahme: Er startet bei 270.000 Yuan und erreichte im ersten Monat nach der Markteinführung eine Auslieferung von 4017 Einheiten. Es ist das erste reine Elektro-SUV im BBA-Lager, das wirklich nahe an der Schwelle für hohe Verkaufszahlen liegt. Dies zeigt, dass Luxusmarken, solange sie ausreichend chinesisierte Produkte anbieten, auch im reinen Elektrobereich hohe Verkaufszahlen erreichen können. Aber es beweist auch umgekehrt die Tatsache, dass traditionelle reine Elektroplattformen nicht nur mit dem Markenlogo verkauft werden können.
Wie weit ist die „Nachhilfe“ der Joint-Venture-Marken fortgeschritten?
Volkswagen hat den mühsamsten und am meisten zu beobachtenden Weg gewählt: die „Software“ der chinesischen Partner in sein globales System zu integrieren.
Das Wesen des ID. AURA T6 besteht darin, auf der Grundlage der MEB-Plattform die CEA-Elektronik- und Elektroarchitektur zu nutzen. CEA ist die Abkürzung für China Electronic Architecture (chinesische Elektronik- und Elektroarchitektur), die von Volkswagen China Technology Company, CARIAD China und XPeng Motors gemeinsam entwickelt wurde. Sie soll ab diesem Jahr alle in China hergestellten reinen Elektrofahrzeuge abdecken. Ihre Bedeutung liegt darin, die gesamte elektronische Topologie des Fahrzeugs mit regionaler Steuerung und quasi-zentraler Berechnung neu zu gestalten, um gleichzeitig Kosten zu senken und die Geschwindigkeit zu erhöhen. Der SAIC Volkswagen ID.ERA 9X, der auf der Automesse in Peking im ersten Halbjahr vorgestellt wurde, ist das erste Produkt mit CEA.
Sowohl der ID.ERA 9X als auch der ID. AURA T6 zielen auf eine Richtung ab: In diesem Gegenangriff wird der chinesische Teil von Volkswagen das frühere globale Automodell, das von Volkswagen Deutschland dominiert wurde, vollständig aufgeben.
Ob dieser Weg erfolgreich ist, hängt von der Replizierbarkeit ab. Wenn CEA nur in wenigen Modellen implementiert wird und die Software weiterhin von ausländischen Teams dominiert wird, ist die Lokalisierung des T6 nur ein experimentelles Projekt. Nur wenn sie plattformübergreifend eingeführt wird und der Entwicklungszyklus von dem globalen Rhythmus auf 18 bis 24 Monate verkürzt wird, hat Volkswagen die langfristige Grundlage für Kosten und Iteration erreicht.
Toyota und Nissan haben eine weitere praktischere Lösung angeboten: Das chinesische Team definiert die Produkte, das globale System übernimmt die Qualitätskontrolle. Die bZ-Serie von GAC Toyota erreicht hohe Verkaufszahlen nicht aufgrund einer bestimmten Batterietechnologie, sondern weil sie das chinesische intelligente Programm, die lokale Produktdefinition, die schnelle Iteration und das Preissystem zusammengeführt hat. Die bZ-Serie von FAW Toyota deckt ebenfalls Limousinen und SUV ab, die Produktkombination ist nicht unvollständig, aber sie ist an die globale Plattform und den ausländischen Rhythmus gebunden, sodass die Verkäufe zurückbleiben. Bei demselben Unternehmen Toyota gibt es zwei Ergebnisse, der Unterschied liegt nur darin, wer die Entscheidungsbefugnis hat.
Das GLOCAL-Modell von Nissan ist ähnlich und betont „in China für China“. Es erweitert das chinesische Entwicklerteam und kooperiert mit lokalen Partnern für Intelligenz und Batterien, um den Entwicklungszyklus auf unter 20 Monate zu verkürzen. Das parallele Mehrlinienmodell senkt zwar das Risiko einer Fehlentscheidung, erhöht aber auch die Komplexität von Plattform, Lieferkette und Vertriebsschulungen. Und die Lehre liegt bereits vor Augen: Wie das N7, das in der Markteinführungsphase mit der Markenbasis und der Reichweite der Vertriebskanäle hohe Verkaufszahlen erreichen kann, aber die Popularität ebenso schnell wieder sinkt. Letztendlich hängt die Aufrechterhaltung der Größe von einer systematischen Produktmatrix, der Anhäufung einer großen Anzahl von Nutzerbewertungen und der kontinuierlichen Optimierung durch OTA ab – es ist nicht möglich, dauerhafte Ergebnisse zu erzielen, indem man einfach die Vertriebskanäle mit Fahrzeugen beliefert.
Im Vergleich dazu richten Hyundai Kia und Ford ihren Blick auf den globalen Markt. Beijing Hyundai und Yueda Kia verwandeln ihre chinesischen Fabriken von der Produktion für den chinesischen Markt in die Produktion für den globalen Markt. Exporte können die Auslastung der Fabriken erhöhen und ein wettbewerbsfähiges Team erhalten. Changan Ford lindert den Druck, indem es in China produziert und in den Nahen Osten und die ASEAN-Länder liefert. Aber Exporte verbessern die Überlebensqualität, nicht die Wettbewerbsfähigkeit im Bereich neuer Energiefahrzeuge. Wenn die Hauptprodukte der Exporte immer noch Verbrennungsmotoren sind, werden die Verbraucher ihre Meinung zu neuen Energiefahrzeugen von Joint-Venture-Marken nicht ändern. Nur wenn die in China definierten reinen Elektro- und Reichweitenverlängerer-Plattformen zu globalen Modellen werden und umgekehrt exportiert werden, ist die Umstellung erfolgreich – dies ist die Trennlinie zwischen koreanischen und amerikanischen Marken.
Es ist bemerkenswert, dass die Aufholjagd bei der Konfigurationstabelle bereits abgeschlossen ist, der tatsächliche Unterschied liegt im Iterationsrhythmus. Neue Produkte von Joint-Venture-Marken können bei der Hardware-Liste und sogar beim Preis bereits mit Konkurrenten gleichziehen, aber der aktuelle Rhythmus auf dem chinesischen Markt sieht eine große Verbesserung alle 12 bis 18 Monate vor. Ob dieser Rhythmus eingehalten werden kann, bestimmt, dass man nach dem heutigen hastigen Aufholen im nächsten Jahr wahrscheinlich wieder zurückfallen wird.
Aber auf der anderen Seite dieses Problems gibt es Dinge, die man nicht zu