Vierbeinige Roboter: Unitree belegt den ersten Platz, Agibot und Deep Robotics konkurrieren um den zweiten Platz?
Am 21. September veröffentlichten Counterpoint und IDC am selben Tag Berichte über den globalen Markt für vierbeinige Roboter.
In beiden Berichten steht Unitree Robotics auf dem ersten Platz. Ab dem zweiten Platz stimmen die Ranglisten überhaupt nicht überein: Bei Counterpoint, der die Rangliste nach Liefermengen erstellt, steht Agibot Kuto auf dem zweiten Platz; bei IDC, der die Rangliste nach Umsätzen erstellt, steht Deep Robotics auf dem zweiten Platz. Im Teilmarkt für industrielle Anwendungen fällt Unitree nach Liefermengen auf den vierten Platz zurück, und die beiden Institutionen nennen jeweils Agibot Kuto und Deep Robotics als Spitzenreiter, was erneut zu Abweichungen führt.
Die Gesamtzahlen stimmen ebenfalls nicht überein. Daten von Counterpoint zeigen, dass die weltweiten Lieferungen von vierbeinigen Robotern im ersten Halbjahr 2026 fast 35.000 Einheiten erreichten, von denen 40 % für industrielle Anwendungen verwendet wurden. Im gesamten Jahr 2025 beliefen sich die Lieferungen auf 46.000 Einheiten, und der Branchenumsatz betrug fast 700 Millionen US-Dollar. Die Zahlen von IDC lauten, dass die Lieferungen im ersten Halbjahr dieses Jahres über 49.000 Einheiten lagen, was einem Anstieg von 92,5 % gegenüber dem Vorjahr entspricht. Im gesamten Jahr 2025 beliefen sich die Lieferungen auf etwa 58.000 Einheiten, und die Marktgröße überschritt 490 Millionen US-Dollar.
Die Liefermengen der beiden Institutionen unterscheiden sich um 12.000 bis 14.000 Einheiten. Als Referenz betrug der Gesamtabsatz von vierbeinigen Robotern von Unitree im Jahr 2025 23.000 Einheiten, und die Differenz zwischen den beiden Institutionen übersteigt die Hälfte des Jahresabsatzes von Unitree. Auf der anderen Seite ergibt sich bei der geringeren Liefermenge von Counterpoint eine um rund 200 Millionen US-Dollar größere Marktgröße als bei IDC.
Warum gibt es für denselben Markt zwei unterschiedliche Zahlen? Wer steht eigentlich auf dem zweiten Platz?
01. Zwei Ranglisten, nur der „erste Platz“ ist identisch
In beiden Berichten beziehen sich die Ranglisten der Unternehmen auf zwei Dimensionen.
Sehen wir uns zuerst die Gesamtmarktanteile an.
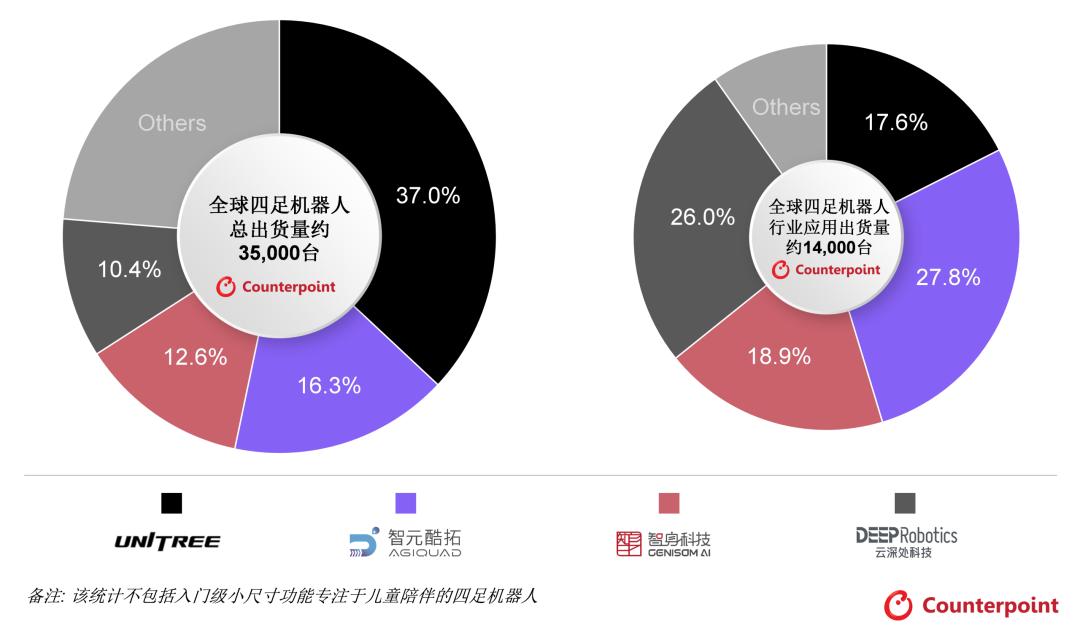
Die Rangliste von Counterpoint nach Liefermengen lautet wie folgt: Unitree 37 % > Agibot Kuto 16,3 % > Zhishen Technology 12,6 % > Deep Robotics 10,4 %.
Die Rangliste von IDC nach Hardware-Umsätzen lautet wie folgt: Unitree 13,8 % > Deep Robotics 9,2 % > Agibot 8,4 % > Micbot 6,3 %.
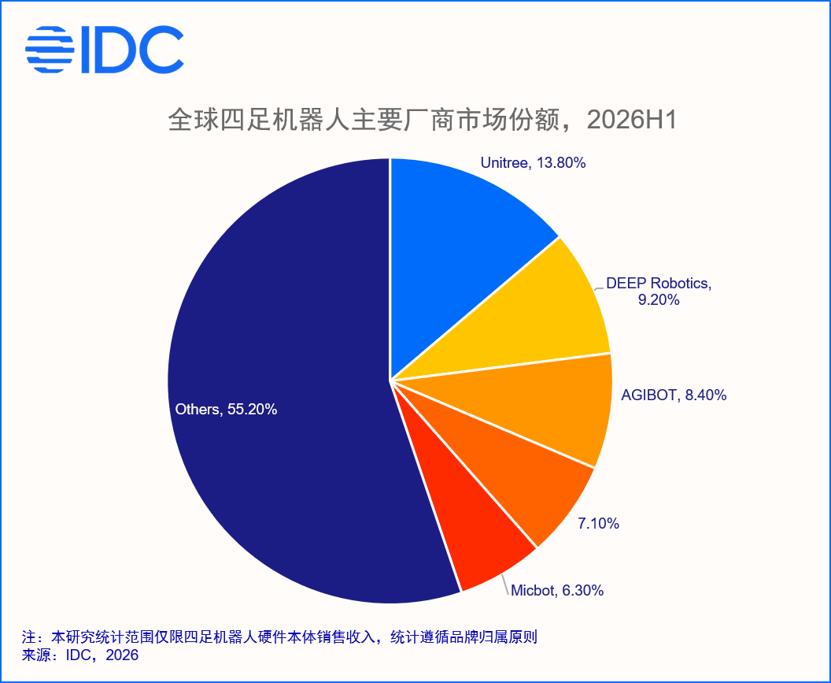
Es ist zu beachten, dass sich „Agibot“ in beiden Ranglisten auf denselben Geschäftsbereich bezieht. Counterpoint erfasst die Daten nach der aufgespaltenen Einheit und nennt es Agibot Kuto; IDC erfasst die Daten nach dem Konzernrahmen und nennt es Agibot Robotics (AGIBOT).
Beim Vergleich der beiden Ranglisten fällt leicht auf, dass Unitree auf beiden Listen auf dem ersten Platz steht, aber der Vorsprung sehr unterschiedlich ist. Nach Liefermengen ist es das 2,3-fache des Zweitplatzierten; nach Umsätzen liegt es nur 4,6 Prozentpunkte vor Deep Robotics. Der Grund liegt im Stückpreis: Im Jahr 2025 betrug der durchschnittliche Preis für seine vierbeinigen Roboter nur 30.300 Yuan. Auf der nach Umsätzen sortierten Rangliste hat der niedrige Stückpreis seinen Vorsprung auf wenige Prozentpunkte verkleinert.
Sehen wir uns nun den zweiten Platz an. Nach IDCs Umsatzkriterium steht Deep Robotics mit 9,2 % auf dem zweiten Platz; nach Counterpoints Liefermengenkriterium steht Agibot Kuto auf dem zweiten Platz, während Deep Robotics auf den vierten Platz fällt.
Deep Robotics ist ein früher Branchenteilnehmer auf dieser Liste. Es wurde 2017 gegründet, hat einen Hintergrund der Zhejiang-Universität und erhielt im Mai dieses Jahres die Zulassung für den Börsengang am Sci-Tech Innovation Board. Laut seinem Prospekt belief sich der Umsatz 2025 auf 337 Millionen Yuan, von dem 258 Millionen Yuan aus industriellen Anwendungen stammten, was fast 80 % ausmacht. Sein Hauptprodukt ist die industrielle vierbeinige Roboter-Serie Jueying X, die 2025 zu einem Stückpreis von 287.500 Yuan verkauft wurde, insgesamt 681 Einheiten absetzte und 58 % des Unternehmensumsatzes beisteuerte. Der Preis eines Jueying X beträgt fast das Zehnfache des durchschnittlichen Preises von Unitrees vierbeinigen Robotern. Daher kann Deep Robotics nach Umsätzen auf dem zweiten Platz stehen, nach Stückzahlen nur auf dem vierten.
Die Grundlage von Agibot Kuto stammt von Agibot Robotics. Ursprünglich hatte Agibot vier Produktlinien: Yuanzheng, Lingxi und Jingling für humanoide Roboter sowie Kuto für vierbeinige Roboter. Im April dieses Jahres spaltete Agibot das Geschäft mit vierbeinigen Robotern in die hundertprozentige Tochtergesellschaft Agibot Kuto aus, die in Shenzhen registriert ist, und Deng Taihua, Gründer von Agibot, übernahm den Vorsitz. Seine Strategie besteht darin, die Produktlinien auszuweiten und Ökosystemkanäle zu nutzen. Auch IDC erwähnt, dass Agibot seine industriellen Anwendungen hauptsächlich über Partner des Ökosystems ausbaut.
In den beiden Ranglisten tauchen noch zwei Namen auf, die den meisten Menschen weniger bekannt sind.
Zhishen Technology belegt den dritten Platz in der Rangliste von Counterpoint. Das Unternehmen wurde im Dezember 2023 in Peking gegründet. Der Mitbegründer Liu Yulong war früher verantwortlicher Produktmanager für das Projekt des Xiaomi-Roboterhundes „Tiedan“. Es verfolgt zwei Produktlinien: „Gangbeng“ ist für mittel- und leichte Lastszenarien wie Sicherheit und Inspektion ausgelegt und wird auch in der kommerziellen Unterhaltung eingesetzt; „Tongchui“ ist ein Schwerlastmodell, das in anspruchsvollen Szenarien wie Stromversorgung und Brandschutz eingesetzt wird. Nach Angaben des Unternehmens wurde Ende 2025 die 5000. Einheit serienmäßig ausgeliefert, und im Mai dieses Jahres lief die 10.000. Einheit vom Band. Am 20. September kündigte Zhishen Technology den Abschluss einer B-Runden-Finanzierung in Höhe von mehreren hundert Millionen Yuan an.
Juweitech (Micbot) taucht nur in der Umsatzrangliste von IDC auf. Dieses Unternehmen wurde Anfang 2025 in Hangzhou gegründet und konzentriert sich hauptsächlich auf radgestützte vierbeinige Roboter mit einer dynamischen Traglast von 200 Kilogramm. Sein Hauptanwendungsgebiet sind Szenarien, in die andere nicht vordringen können, wie z. B. extreme und hochrisikoreiche industrielle Umgebungen mit Explosionsschutz, starken Magnetfeldern oder extremer Kälte. Daher haben mehrere börsennotierte Unternehmen aus der Industrie Kapitalbeteiligungen an ihm erworben.
Der Grund für die Positionsänderungen der vier Unternehmen ist derselbe: Je größer die Unterschiede der Stückpreise sind, desto größer sind die Unterschiede zwischen den beiden Ranglisten.
Die zweite Dimension in den Berichten ist die Rangliste auf dem Markt für industrielle Anwendungen.
Nach Liefermengen von Counterpoint steht Agibot Kuto mit einem Anteil von 27,8 % an der Spitze, gefolgt von Deep Robotics mit 26 % und Zhishen Technology mit 18,9 % auf dem dritten Platz, während Unitree auf dem vierten Platz liegt. In den öffentlichen Inhalten von IDC wurden das Kriterium für die Herstellerrangliste und die spezifischen Rangplätze nicht veröffentlicht, es wurde nur klargestellt, dass Deep Robotics den ersten Platz auf dem Markt für industrielle Anwendungen einnimmt.
Welche Einkäufe zählen zu den industriellen Anwendungen? Das öffentliche Kriterium von IDC ist ausschließend: Alle Anwendungen außer Bildung, Forschung und privatem Konsum zählen zu den industriellen Anwendungen. Counterpoint hat keine klare Definition veröffentlicht, aber aus den Vergleichsbeispielen im Bericht mit Unterhaltung, Bildung und Wissenschaft lässt sich ableiten, dass sich die industriellen Szenarien hauptsächlich auf Kernbereiche wie industrielle Inspektion, Sicherheitsstreifen, Brandschutznotfälle und Logistiktransport konzentrieren. Die Definitionen der Grenzen für industrielle Anwendungen sind bei beiden Institutionen ähnlich.
Neben den Rangplätzen der Unternehmen weichen die von den beiden Berichten angegebenen Gesamtliefermengen und Marktgrößen für vierbeinige Roboter ebenfalls stark voneinander ab.
Bei den Gesamtzahlen gibt Counterpoint an, dass die Liefermenge im ersten Halbjahr 2026 35.000 Einheiten beträgt, während IDC 49.000 Einheiten angibt. Bei der geringeren erfassten Liefermenge weist Counterpoint einen Gesamtbranchenumsatz von fast 700 Millionen US-Dollar für 2025 aus, während IDC im selben Zeitraum nur 490 Millionen US-Dollar angibt.
Dies liegt hauptsächlich an den unterschiedlichen Statistikkriterien, die sich in zwei Punkten unterscheiden.
Erstens ist der Umfang der Umsatzberechnung unterschiedlich. Die von Counterpoint erfasste Marktgröße umfasst Umsätze aus zugehörigen Bereichen wie Sensoren, Planungssoftware und Wartungsdiensten, während IDC nur den Umsatz der Hardware selbst berechnet. Dies erklärt, warum Counterpoint bei geringeren erfassten Mengen eine größere Marktgröße angibt.
Zweitens sind die Kriterien dafür, welche Produkte als vierbeinige Roboter gelten, bei den beiden Institutionen nicht einheitlich.
Counterpoint schließt explizit einsteigerfreundliche, kleine Produkte aus, die auf die Begleitung von Kindern ausgerichtet sind. Das öffentliche Kriterium von IDC deckt den Konsumbereich ab und schließt diese Produkte nicht aus. Aber wo genau die Grenze zwischen den verschiedenen Herstellern und Produkten gezogen wird, wurde in den öffentlichen Unterlagen beider Institutionen nicht offengelegt.
02. An wen werden die vierbeinigen Roboter verkauft, und wie weit können sie sich noch entwickeln?
Die Ranglisten spiegeln den Wettbewerb um Plätze wider, dahinter verbirgt sich ein bereits etabliertes Geschäftsmodell.
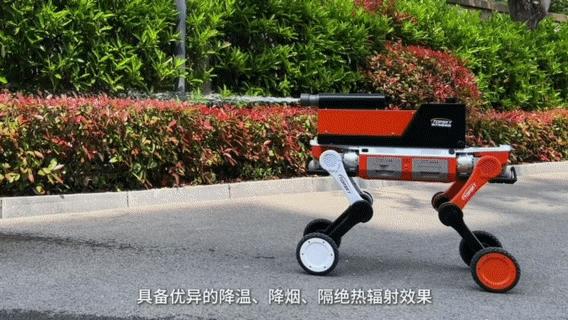
Vierbeinige Roboter konnten im Bereich der verkörperten Intelligenz als Erste kommerzialisiert werden, da das zu lösende Problem sehr klar ist. Humanoide Roboter übernehmen hauptsächlich Handhabungsaufgaben wie Transport, Sortierung und Materialzufuhr, wobei die Schwierigkeiten in „Hand“ und „Gehirn“ liegen, also in der feinen Steuerung und der Generalisierung von Aufgaben. Vierbeinige Roboter hingegen übernehmen hauptsächlich Aufgaben der Fortbewegung und Wahrnehmung in Umgebungen, die für Menschen schwer erreichbar sind, wie Umspannwerke, unterirdische Rohrleitungen und Brandstellen nach Katastrophen. Ihre Kernschwierigkeit liegt in den „Beinen“, also der Fähigkeit, sich auf jedem Gelände zu bewegen und stabil zu passieren. Mit der zunehmenden Ausreifung der Bewegungssteuerung für Beine und der Anpassungsfähigkeit an komplexe Gelände haben vierbeinige Roboter schnell geschlossene Nutzungskreisläufe in Szenarien wie Inspektion, Sicherheit und Notfallhilfe gebildet.
Quelle / WeChat-Offizieller Account von Zhishen Technology
Auch bei den Liefermengen liegen vierbeinige Roboter vor den humanoiden Robotern. Daten des US-Marktforschungsinstituts SAG zeigen, dass im ersten Halbjahr 2026 die weltweiten Lieferungen von humanoiden Robotern etwa 19.100 Einheiten betrugen, was 40 % bis 50 % der Liefermengen von vierbeinigen Robotern im selben Zeitraum entspricht.
An wen werden all diese Roboterhunde verkauft?
Die Daten von IDC zeigen eine klare Kundenstruktur: Bildung, Forschung und privater Konsum machen etwa 60 % der Liefermengen aus, die restlichen 40 % entfallen auf industrielle Anwendungen in Bereichen wie Regierung, industrielle Fertigung und öffentliche Versorgung.
Unterteilt nach spezifischen Branchen ist die industrielle Fertigung einer der Bereiche mit dem schnellsten Wachstum. Laut IDC-Daten belief sich die Größe des globalen Marktes für industrielle Anwendungen von vierbeinigen Robotern im ersten Halbjahr 2026 auf etwa 76,75 Millionen US-Dollar, was einem Anstieg von 194,2 % gegenüber dem Vorjahr entspricht. Die Anzahl der eingesetzten Geräte überstieg 4100 Einheiten, ein Anstieg von 537,9 % gegenüber dem Vorjahr.
Die Inspektion von Stromversorgungsanlagen ist ein weiteres großes Anwendungsgebiet. Laut dem „Entwicklungsplan für verkörperte Intelligenz 2026“, der im April intern von der State Grid herausgegeben wurde, plant das Unternehmen, im laufenden Jahr etwa 8500 Geräte für verkörperte Intelligenz im Rahmen einer Sammelbestellung zu erwerben, mit einem Gesamtinvestitionsvolumen von etwa 6,8 Milliarden Yuan. Darunter sind 5000 vierbeinige Roboterhunde für Inspektionen mit einem Budget von 1,5 Milliarden Yuan und einem durchschnittlichen Stückpreis von etwa 300.000 Yuan, was nach Stückzahlen die größte einzelne Produktkategorie darstellt.
Der Brandschutznotfall ist ein weiterer Markt, der durch politische Maßnahmen angetrieben wird. Im Jahr 2025 hat die Nationale Feuerwehr- und Rettungsbehörde das „Verzeichnis von Brandschutzprodukten (überarbeitete Fassung 2025)“ herausgegeben, in das Roboter für den Brandschutz erstmals in die Reihe der unbemannten Brandschutzgeräte aufgenommen wurden, wofür die entsprechenden Produkte klare Zulassungs- und Zertifizierungsgrundlagen erhalten haben.
Die Prognose von Counterpoint lautet ähnlich: Bis 2030 wird die Größe des globalen Marktes für vierbeinige Roboter 10 Milliarden US-Dollar übersteigen, wobei industrielle Inspektion und Sicherheitsstreifen etwa 60 % ausmachen werden.
Derzeit liegen Liefermengen und Umsätze der vierbeinigen Roboter vor denen der gesamten Branche für verkörperte Intelligenz, aber dieser Vorsprung wird sich möglicherweise nicht dauerhaft halten. Wie weit sie sich noch entwickeln können, hängt von drei Faktoren ab: dem Wert der Anwendungszenarien, der technischen Entwicklungsfähigkeit und dem Wettbewerb mit humanoiden Robotern.
Die Hauptaufgabe von vierbeinigen Robotern ist derzeit die Ins