Zahlungen treten in das KI-Zeitalter ein: Wie autonome Transaktionen zur Realität werden
Zusammenfassung
Der grundlegende Unterschied zwischen KI-Zahlungen und herkömmlichen Zahlungen besteht darin, dass intelligente Agenten einen Teil oder die gesamten Zahlungsentscheidungen und -ausführungen übernehmen. Zahlungen werden in Dialoge und Aufgabenabläufe eingebettet, und die Interaktion verlagert sich von schrittweisem Klicken zur Auslösung durch Anweisungen; die aktuellen gängigen Praktiken konzentrieren sich noch auf Zahlungsassistenten und stellvertretende Zahlungen, während vollständig autonome Zahlungen noch in kleinen Pilotbereichen stattfinden.
Je höher der Autonomiegrad ist, desto mehr müssen Autorisierung und Risikokontrolle vorverlagert werden. Von der manuellen Bestätigung pro Transaktion über voreingestellte Betrags- und Szenarioregeln bis hin zu strukturierten Autorisierungsnachweisen erweitern sich die Zahlungsbereiche schrittweise, und Probleme wie Fehlentscheidungen, unbefugte Handlungen, Missbrauch von Nachweisen und die Aufteilung von Verantwortlichkeiten nehmen gleichzeitig zu.
Wenn KI-Zahlungen in intelligente Wohnungen, intelligente Fahrerkabinen und M2M-Transaktionen einfließen, werden Erklärbarkeit, Nachverfolgbarkeit und Prüfbarkeit zu gemeinsamen Voraussetzungen für die skalierte Umsetzung. Der Algorithmus-Schwarze Kasten, die Rechte und Pflichten mehrerer Parteien, die Sicherheit sensibler Daten und die Unterschiede in der grenzüberschreitenden Regulierung bestimmen, dass autonome Transaktionen nicht nur ein gefühlloses Nutzungserlebnis anstreben dürfen.
KI definiert die Grenzen der Zahlung neu
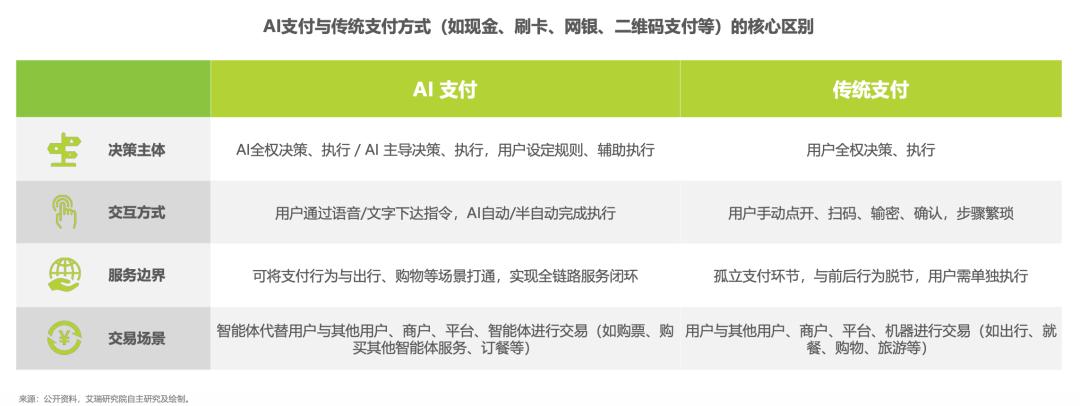
KI verändert die Funktionsweise von Zahlungen. Bei herkömmlichen Zahlungen müssen Nutzer in der Regel aktiv die Auswahl, Bestätigung und Bezahlung abschließen; im Szenario der KI-Zahlung hingegen beteiligen sich intelligente Agenten an der Bedarfserkennung, der Auswahl von Lösungen und der Ausführung von Transaktionen, sodass die Zahlung von einer unabhängigen Operation schrittweise in einen vollständigeren Aufgabenablauf eingebettet wird.
Diese Veränderungen spiegeln sich vor allem in vier Aspekten wider: Das Subjekt der Entscheidung erweitert sich von Nutzern auf KI; die Interaktionsweise wechselt von manuellen Operationen zu Sprach- oder Textanweisungen; der Dienst erstreckt sich von isolierten Zahlungsabschnitten auf den gesamten Ablauf; die Transaktionsobjekte erweitern sich zudem von Personen und Händlern auf intelligente Agenten, Plattformen und andere Maschinen.
Das Zahlungserlebnis wird dadurch kürzer, aber Zahlungsinstitute müssen mehr Informationen verarbeiten. Ob der intelligente Agent vertrauenswürdig ist, was die wahre Absicht des Nutzers ist, wie viel gezahlt werden darf und in welchen Szenarien die Ausführung stattfinden kann, müssen alle vor der Transaktion erkannt und aufgezeichnet werden.
· Entwicklungsweg ·
Drei Stufen der Evolution: Autonomie und Risiko steigen gleichzeitig
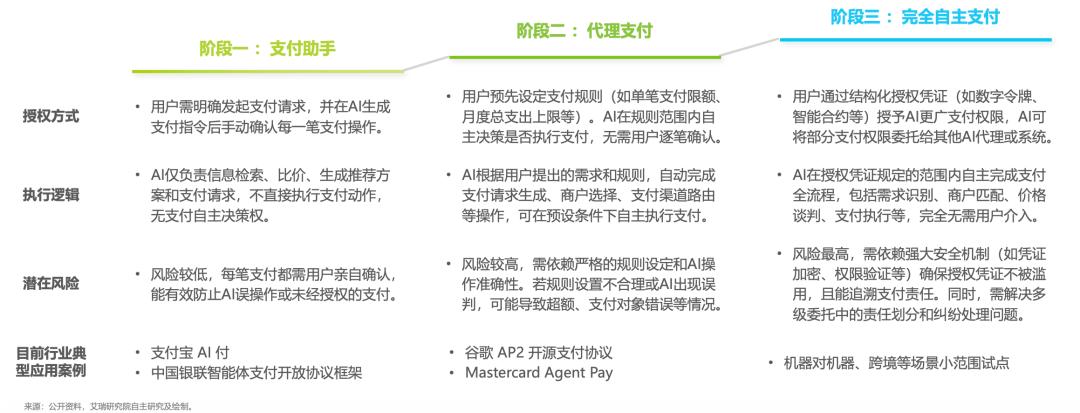
KI-Zahlungen schreiten von Zahlungsassistenten über stellvertretende Zahlungen zu vollständig autonomen Zahlungen voran, wobei die Kernvariable darin besteht, wie viel Entscheidungsgewalt Menschen abgeben.
- Stufe des Zahlungsassistenten: Der Nutzer initiiert die Anfrage explizit und bestätigt jede Zahlung manuell; die KI ist für die Suche, den Preisvergleich, die Empfehlung und die Generierung von Zahlungsanfragen zuständig und entscheidet nicht direkt, ob gezahlt wird.
- Stufe der stellvertretenden Zahlung: Der Nutzer legt im Vorfeld Regeln wie das Limit pro Transaktion und das monatliche Höchstlimit fest; die KI kann innerhalb der Regeln Händler auswählen, Kanäle planen und automatisch ausführen, ohne mehrmals pro Transaktion eine Bestätigung anzufordern.
- Stufe der vollständig autonomen Zahlung: Der Nutzer gewährt umfassendere Berechtigungen über strukturierte Nachweise wie digitale Token und intelligente Verträge, sodass die KI unabhängig Bedarfserkennung, Abgleich, Preisverhandlung und Zahlung abschließen kann und sogar einen Teil der Berechtigungen an andere intelligente Agenten oder Systeme delegiert.
Derzeit befindet sich die Branche mehrheitlich noch in den ersten beiden Stufen. Zahlungsassistenten weisen geringere Risiken auf, während stellvertretende Zahlungen von strengen Regeln und der Genauigkeit der Operationen abhängen; vollständig autonome Zahlungen haben die höchsten Risiken und erfordern die Verschlüsselung von Nachweisen, die Überprüfung von Berechtigungen, die durchgehende Nachverfolgung sowie die Lösung von Verantwortungs- und Streitbehandlungsfragen bei mehrstufiger Delegation.
· Globale Praktiken ·
Ausland und Inland bilden zwei unterschiedliche Explorationspfade
Die ausländische Erkundung neigt stärker zu grundlegenden Protokollen und Zahlungsinfrastrukturen, während die inländische Praxis mehr Wert auf die Umsetzung in realen Szenarien und eine strenge Sicherheitskontrolle legt.
Ausländische Kartenorganisationen, Zahlungsanbieter und Technologieunternehmen haben mehrere technische Routinen rund um die Identitätsauthentifizierung, die Speicherung von Autorisierungsnachweisen, die Token-Steuerung und die Mehrspur-Abrechnung gebildet, mit dem Schwerpunkt auf der Verbindung von intelligenten Agenten, Händlern und dem Zahlungssystem. Die meisten Lösungen befinden sich noch in nordamerikanischen Pilotphasen, Sandbox-Überprüfungen, Entwicklertests oder phasenweisen Grauveröffentlichungen, und die groß angelegte kommerzielle Nutzung im offenen Internet ist noch nicht realisiert.
Auf dem inländischen Markt werden gleichzeitig Fähigkeiten wie dialogische Zahlungen, Konsumlimits, Geldtrennung, hierarchische Autonomie sowie Identitäts- und Absichtsprüfung vorangetrieben, wobei die Sicherheit der Nutzergelder und der Datenschutz direkt in das Produktdesign integriert werden. Einzelhandel, lokales Leben und industrielle Lieferketten bieten ausreichende Überprüfungsszenarien, aber höhere Autonomiestufen werden noch hauptsächlich in Pilotprojekten umgesetzt.
Die Gemeinsamkeit der beiden Pfade ist klar: Intelligente Agenten müssen über eine überprüfbare Identität verfügen, Nutzerautorisierungen müssen strukturiert aufgezeichnet werden, Zahlungsnachweise müssen von sensiblen Informationen getrennt werden, und im Transaktionsprozess müssen ausreichende Grundlagen für Prüfung und Streitbehandlung erhalten bleiben.
· Risiko und Governance ·
Je höher der Autonomiegrad ist, desto mehr müssen die Steuerungsfähigkeiten vorverlagert werden
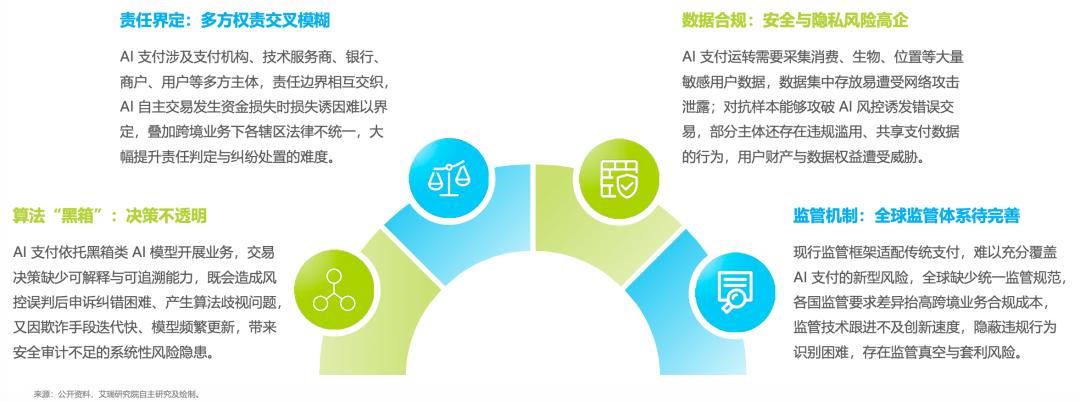
Die Hauptrisiken von KI-Zahlungen sind keine einzelnen technischen Ausfälle, sondern die Überlagerung von Algorithmen, mehreren beteiligten Parteien, Daten und Regulierung.
Algorithmus-Schwarzer Kasten: Transaktionsentscheidungen fehlen ausreichende Erklär- und Nachverfolgungsfähigkeiten, was zu Fehlurteilen bei der Risikokontrolle, Schwierigkeiten bei der Beschwerdebearbeitung und Algorithmus-Diskriminierung führen kann; häufige Aktualisierungen von Modellen erhöhen zudem den Druck auf die Sicherheitsprüfung.
Verantwortungsabgrenzung: Zahlungsinstitute, Technologiedienstleister, Banken, Händler und Nutzer sind gemeinsam beteiligt, sodass die Ursachen von Geldverlusten und die Grenzen der Verantwortung schwerer zu erkennen sind, und grenzüberschreitende Transaktionen sehen sich zudem unterschiedlichen Rechtsräumen gegenüber.
Datenkonformität: Sensible Daten wie Konsumverhalten, biometrische Merkmale und Standorte werden zentral verarbeitet, was nicht nur Cyberangriffen und Lecks ausgesetzt ist, sondern auch das Risiko von fehlerhaften Transaktionen, unbefugter gemeinsamer Nutzung oder Datenmissbrauch durch gegnerische Muster birgt.
Regulierungsanpassung: Der herkömmliche Zahlungsrahmen kann die neuen Risiken von KI-Zahlungen nicht vollständig abdecken, unterschiedliche Anforderungen in verschiedenen Ländern werden die Kosten für die grenzüberschreitende Konformität erhöhen, und unzureichende Nachverfolgung von Regulierungstechniken kann unerkannte Blinde Flecken hinterlassen.
Ein gefühlloses Nutzungserlebnis darf nicht auf Kosten der Abschwächung der Kontrolle erreicht werden. Autorisierungsbereich, Transaktionsbetrag, Identitätsüberprüfung, Risikounterbrechung und Beschwerdekorrektur müssen fest in den Ablauf integriert werden; je weniger Zahlungsschritte es gibt, desto schwieriger ist es, die Tatsachen nach einem Fehlurteil wiederherzustellen und die Verantwortung eindeutig aufzuteilen.
· Zukünftige Szenarien ·
Nachdem die Zahlung unsichtbar geworden ist, erstrecken sich Transaktionen von Menschen auf Geräte
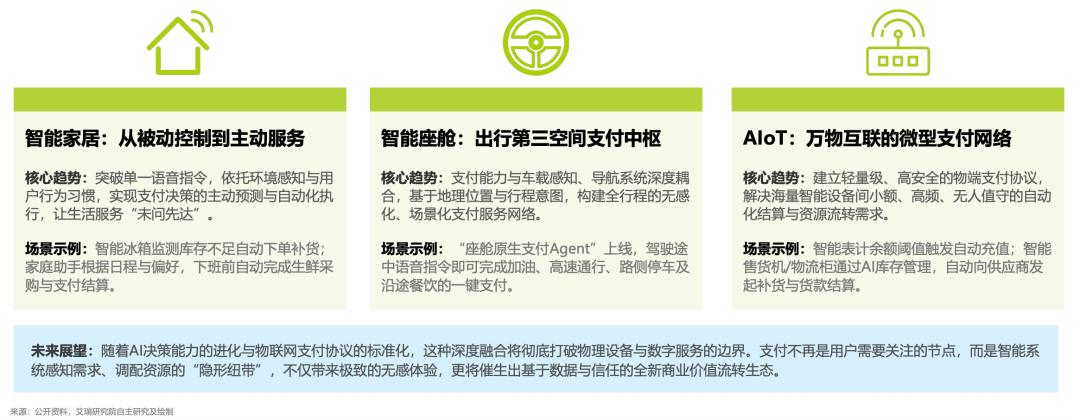
KI-Zahlungen werden weiter in intelligente Wohnungen, intelligente Fahrerkabinen und AIoT eingebettet und zu einem grundlegenden Glied, das Bedürfnisse erkennt, Ressourcen zuweist und die Abrechnung abschließt.
In intelligenten Wohnungen können Geräte Einkäufe basierend auf Lagerbestand und Nutzungsgewohnheiten auslösen; in intelligenten Fahrerkabinen wird die Zahlung mit Standort, Navigation und Reiseabsicht kombiniert und deckt Tanken, Durchfahrt, Parken und Konsum entlang der Strecke ab; im AIoT können intelligente Zähler, Verkaufsautomaten und Lagerbehälter automatisch für kleine, häufige und unbeaufsichtigte Transaktionen abrechnen.
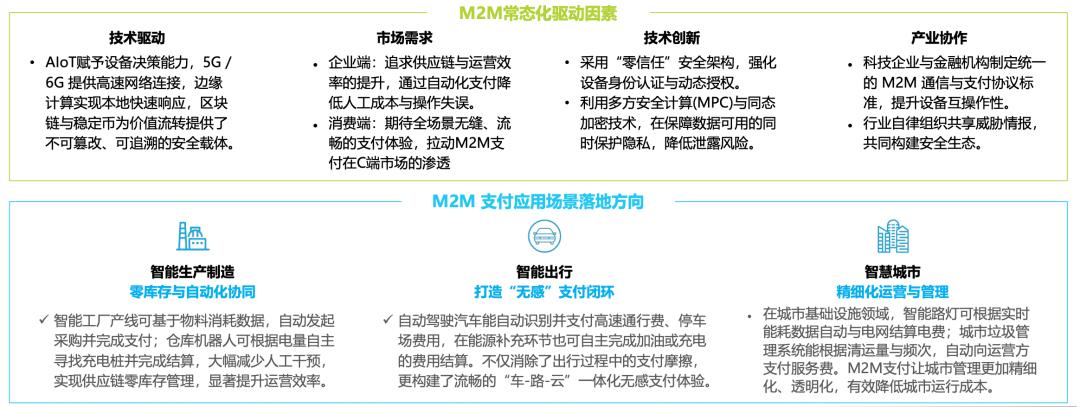
M2M-Zahlungen bringen automatische Transaktionen weiter zwischen Geräte. Intelligente Fabriken können automatisch Einkäufe entsprechend dem Materialverbrauch tätigen, Lagerroboter können selbstständig Ladedienste suchen und abrechnen; autonome Fahrzeuge können Durchfahrt-, Park- und Energiekosten bezahlen; städtische Infrastrukturen können Abrechnungen nach Energieverbrauch, Entsorgungsmenge und Servicehäufigkeit abschließen.
Solche Szenarien hängen von Verbindungs- und Entscheidungsfähigkeiten wie AIoT, 5G oder 6G und Edge Computing ab, erfordern zudem Sicherheitstechnologien wie Zero-Trust-Architektur, Geräteidentitätsauthentifizierung, dynamische Autorisierung, sichere Mehrparteienberechnung und homomorphe Verschlüsselung. Einheitliche M2M-Kommunikations- und Zahlungsprotokolle sowie der gemeinsame Austausch von Bedrohungsinformationen zwischen Institutionen bestimmen, ob Geräte plattformübergreifend zusammenarbeiten können.
Autonome Zahlungen müssen weiterhin auf Kontrollierbarkeit basieren
Die Entwicklungsrichtung von KI-Zahlungen besteht darin, Zahlungen von einem Knotenpunkt, den Nutzer aktiv abschließen müssen, zu einer Fähigkeit zu machen, die intelligente Systeme innerhalb des autorisierten Bereichs automatisch ausführen können.
Von Zahlungsassistenten über stellvertretende Zahlungen bis hin zu vollständig autonomen Zahlungen wird das Nutzungserlebnis ständig vereinfacht, aber die Steuerungsmethoden dürfen nicht fehlen – sie können nur von der Bestätigung pro Transaktion zu Regeln, Nachweisen, Identitäten und Prüfungen wechseln. Derzeit befinden sich die meisten Erkundungen noch in der Phase von Pilotprojekten und Ökosystemaufbau, und die skalierte Umsetzung hängt davon ab, ob die Branche gleichzeitig Probleme wie Interoperabilität, Sicherheit, Verantwortung und Regulierungsanpassung lösen kann.
Wenn Zahlungen wirklich zu einer unsichtbaren Infrastruktur in intelligenten Szenarien werden, sind die Kriterien für die Messung der Reife des Systems nicht nur, ob Transaktionen automatisch abgeschlossen werden können, sondern auch, ob jede Transaktion nachweisen kann, von wem sie autorisiert wurde, warum sie ausgeführt wurde, ob die Berechtigung überschritten wurde und ob sie bei Streitigkeiten vollständig nachverfolgt werden kann.
Dieser Artikel stammt aus dem WeChat-Offiziellen Konto "iResearch" (ID: iresearch-), Autor: iResearch, veröffentlicht von 36Kr mit Genehmigung.