Vier Signale leuchten gleichzeitig auf, und die chinesische Automobilindustrie steht am Vorabend einer neuen Runde der Marktbereinigung.
Im September ist die chinesische Automobilbranche außerordentlich lebhaft: Xiaomi hat neue Fahrzeuge mit Reichweitenverlängerung auf den Markt gebracht, mehrere Automobilhersteller haben nacheinander gezielte Kooperationen mit Batterieherstellern der zweiten Ebene angekündigt, Geely hat einen Führungswechsel vollzogen, und Seres sowie Huawei haben ihr Kooperationsmodell angepasst. Es gibt bereits viele Interpretationen auf kommerzieller Ebene. Wenn man all diese Nebengeräusche beiseite lässt, könnte die von GAC und FAW veröffentlichte Ankündigung einer umfassenden Vermögensumstrukturierung tatsächlich einen tieferen langfristigen Einfluss auf die Branche haben.
Die Automobilindustrie wird seit jeher als die Krone der verarbeitenden Industrie bezeichnet, als die „Industrie der Industrien“ in Womacks Werken, und ihr Wert für die verarbeitende Industrie liegt auf der Hand. Aber keine Blüte hält hundert Tage lang. Die hundertjährige Erfahrung der Automobilindustrie lehrt uns, dass es immer glorreiche Vergangenheiten gibt und die Branche unweigerlich Höhen und Tiefen durchläuft.
Von Detroit in den Jahren 1920 und 1982 über Nagoya im Jahr 1991 bis nach Stuttgart im Jahr 2008 trifft dies auf alle Fälle zu.
Seit die Entscheidungsgewalt über die Automobilwertschöpfungskette nach China übergegangen ist, wird das Konzept der „Bereinigung des Angebots“ fast jedes Jahr erneut thematisiert. Die Geschichte vom „bösen Wolf, der kommt“ wird seit mehreren Jahren erzählt. Aber mit Stand von 2026 sind wir der Ansicht, dass es vier relativ deutliche Signale gibt, die belegen, dass die chinesische Automobilindustrie nun in eine neue Runde der Bereinigung eintritt.
01
Signal 1: Die Auslastung der Anlagen erreicht derzeit offensichtlich nicht die Schwelle für die Kostendeckung
Wenn man alle Störgeräusche beiseite lässt und von den ökonomischen Grundlagen ausgeht, gibt es nur einen einzigen harten Indikator, der das Auf und Ab der Industrie bestimmt: das Verhältnis zwischen Angebot und Nachfrage. Seit dem Wandel hin zu neuen Energiefahrzeugen sind in der chinesischen Automobilverbraucherbranche, insbesondere bei neuen Energiefahrzeugen, sowohl Angebots- als auch Nachfrageseite relativ dynamisch, wobei die Nachfrage insgesamt das Angebot leicht übersteigt.
Inzwischen vollziehen sich in der chinesischen Automobilindustrie insgesamt einige irreversible, subtile Veränderungen im Verhältnis von Angebot und Nachfrage:
(1) Derzeit liegt die Durchdringungsrate von neuen Energiefahrzeugen über 65 %, sodass das Wachstumstempo zwangsläufig langfristig nachlässt
Es ist allgemein bekannt, dass das Gesamtwachstum der neuen Energiefahrzeuge im ersten Halbjahr schnell auf 7,3 % zurückgegangen ist. Aus Marktsicht gibt es dafür viele objektive Gründe, beispielsweise das Auslaufen der Subventionen zum Ende letzten Jahres, Anpassungen der Politik für den Umtausch alter gegen neue Fahrzeuge in einigen Regionen und so weiter.
Aber eine nicht zu übersehende Tatsache ist, dass der Wachstumsspielraum auf der Nachfrageseite derzeit ohnehin begrenzt ist.
In der Theorie der Innovationsdiffusion gibt es eine klassische S-Kurve, die das Verhältnis zwischen Durchdringungsrate und Wachstumstempo beschreibt: Die Diffusion neuer Produkte folgt normalerweise einer S-förmigen Kurve: Das anfängliche Wachstum ist langsam, nach dem Erreichen eines kritischen Punktes tritt eine Phase der beschleunigten Explosion ein. Wenn die Durchdringungsrate jedoch 50 % übersteigt, verflacht die Steigung der Kurve und das Wachstumstempo sinkt.
Stand August 2026 liegen die neuen Energiefahrzeuge nach den Statistikdefinitionen von Wind zwei Monate in Folge auf einem hohen Niveau von über 65 %, was zweifelsfrei zeigt, dass sich die Branche derzeit in einer „reifen Wachstumsphase“ befindet.
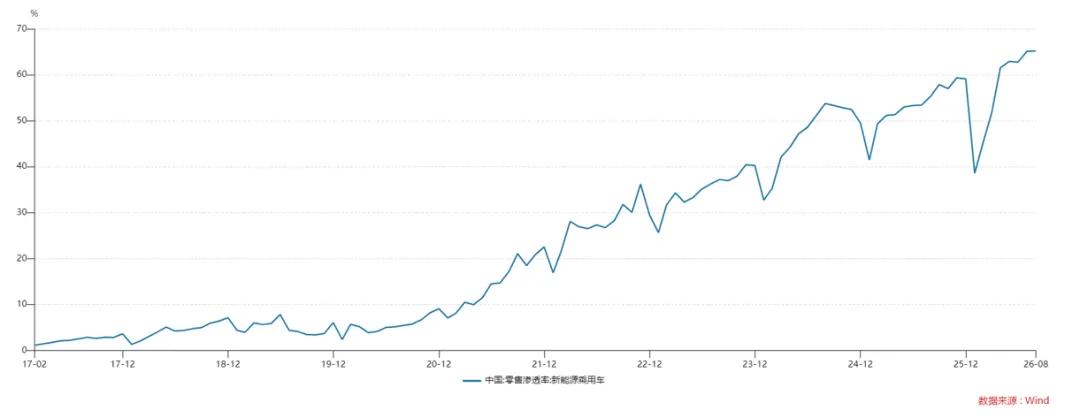
Aus diesem Grund ist das durch die Nachfrageseite erzeugte Wachstumspotenzial selbst ohne Einfluss externer objektiver Faktoren sehr begrenzt, wenn man nur den Inlandsmarkt betrachtet.
(2) Bei Berechnung der erwarteten Kapazitäten könnte die Anlagenauslastung deutlich gedrückt werden
Schauen wir uns nun die Angebotsseite an: Der direkteste Indikator ist die Anlagenauslastung (unter der Annahme, dass der Wert der erzeugten Fertigprodukte pro Arbeitszeit gleich ist, können wir die Anlagenauslastung mit der Kapazitätsauslastung gleichsetzen). Bei der Kapazitätsbereinigung der US-Automobilindustrie im Jahr 1982 und der japanischen Automobilindustrie im Jahr 1991 war der richtungsweisende Indikator jeweils, dass die Anlagenauslastung einen bestimmten Schwellenwert unterschritt.
Obwohl die US-Automobilindustrie nach den beiden Ölkrisen in einem relativ schlechten Zustand war, war der wirklich vorausschauende Indikator die Anlagenauslastung. Als dieser Wert 1982 auf etwa 50 % fiel, verzeichnete General Motors seinen ersten jährlichen Verlust seit 1920.
Laut der Rückblickstudie im Forschungsbericht der Hosei-Universität Japan „Die Verwandlung der japanischen Automobilindustrie“ war die Vorstufe der Bereinigung der japanischen Automobilindustrie ebenfalls die Anlagenauslastung. Nach Erreichen des Spitzenwerts von 13,49 Millionen inländischen Produktionen im Jahr 1990 sank die Produktion in den folgenden zehn Jahren auf 9,9 Millionen Einheiten, was einem Rückgang von fast einem Drittel entspricht. Der Abbau von Kapazitäten schritt jedoch extrem langsam voran, und die Anlagenauslastung unterschritt bald 80 %. Bis 1999 beliefen sich die überschüssigen Kapazitäten der 11 japanischen Automobilhersteller zusammen immer noch auf über 28 % der damaligen Jahresproduktion, und die Bereinigung beschleunigte sich gleichzeitig.
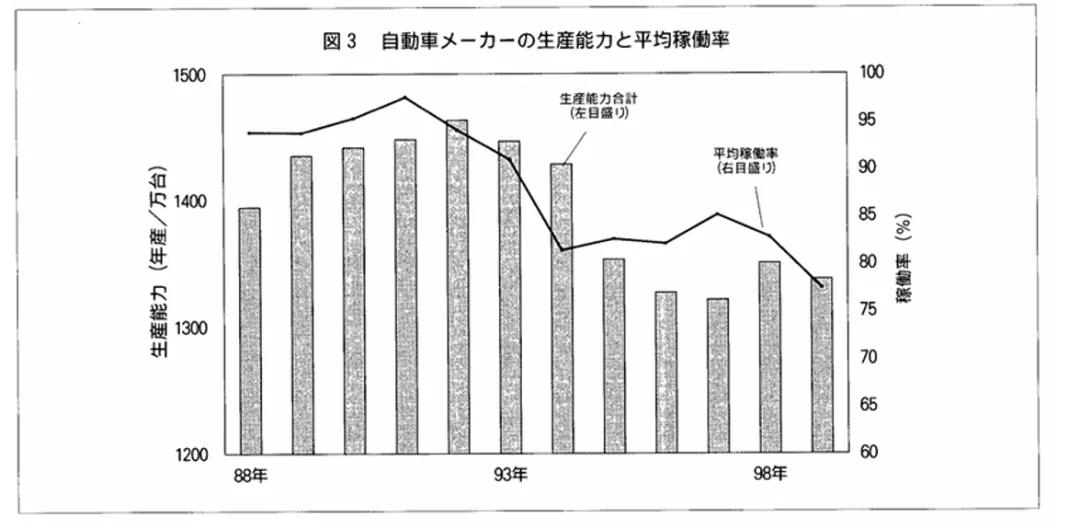
Abbildung: Kapazitätsdaten der japanischen Automobilindustrie 1988-1998, Quelle: „Die Verwandlung der japanischen Automobilindustrie“
In Europa ist die Situation im Großen und Ganzen ähnlich. Nach Berichten von „Auto Motor und Sport“ lag die durchschnittliche Kapazitätsauslastung deutscher Fabriken 2008 bei 64 %, und nach Berichten von „Just Auto“ sank die gesamte Kapazitätsauslastung Europas 2009 weiter auf etwa 60 %.
Tatsächlich waren die europäischen Automobilhersteller bereits vor dem vollständigen Ausbruch der Krise im Herbst 2008 der Ansicht, dass die gesamten Überkapazitäten der europäischen Automobilindustrie etwa 20 % betragen. Das bedeutet, dass Überkapazitäten bereits vor der Finanzkrise ein strukturelles Problem waren, und die Finanzkrise hat den Bereinigungsprozess nur beschleunigt.
Nach den neuesten veröffentlichten Daten des Nationalen Statistikamtes Chinas lag die gesamte Kapazitätsauslastung der chinesischen Automobilherstellung bis Juni dieses Jahres bei 70,8 %, was um 13 Prozentpunkte unter dem relativen Höchststand von 83 % im Jahr 2017 liegt.
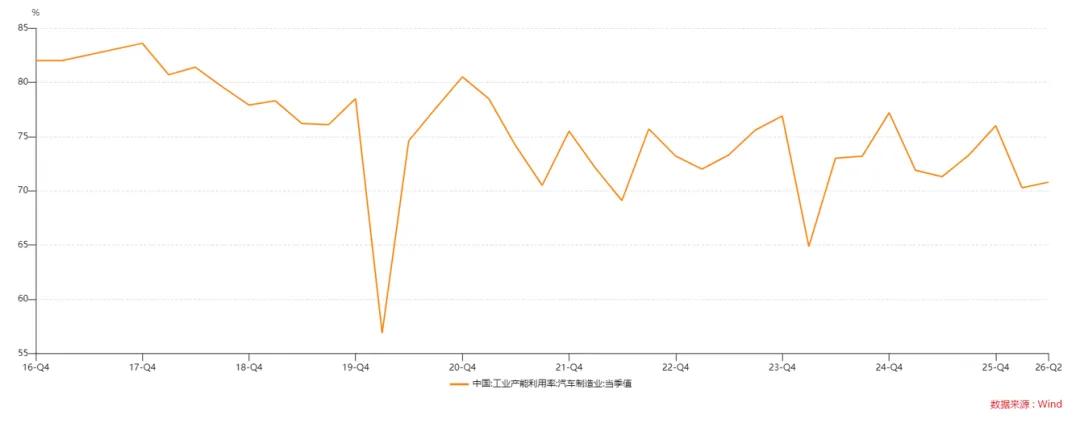
Darüber hinaus, was noch wichtiger ist: Die gesamte Automobilwertschöpfungskette wurde in den letzten fünf Jahren durch die starke Stimulierung der Nachfrageseite beeinflusst, sodass das Wachstum der im Bau befindlichen Kapazitäten nicht nachgelassen hat. Aus der Perspektive der Finanzberichte:
· Bei den Automobilteilen und -gerichten der A-Aktien-Märkte betrug der Saldo der im Bau befindlichen Anlagen im Zwischenbericht dieses Jahres 67,6 Milliarden Yuan, was einem Anstieg von 19,2 % gegenüber Ende letzten Jahres entspricht.
· Bei der Automobilherstellungsbranche der A-Aktien-Märkte betrug der Saldo der im Bau befindlichen Anlagen im Zwischenbericht dieses Jahres 84,1 Milliarden Yuan, was einem Anstieg von 28,1 % gegenüber Ende letzten Jahres entspricht.
· Bei der Automobilherstellungsbranche der Hongkonger Aktienmärkte (hauptsächlich neue Energiefahrzeuge) betrug der Saldo der im Bau befindlichen Anlagen im Zwischenbericht dieses Jahres 74,6 Milliarden Yuan, was einem Anstieg von 38 % gegenüber Ende letzten Jahres entspricht.
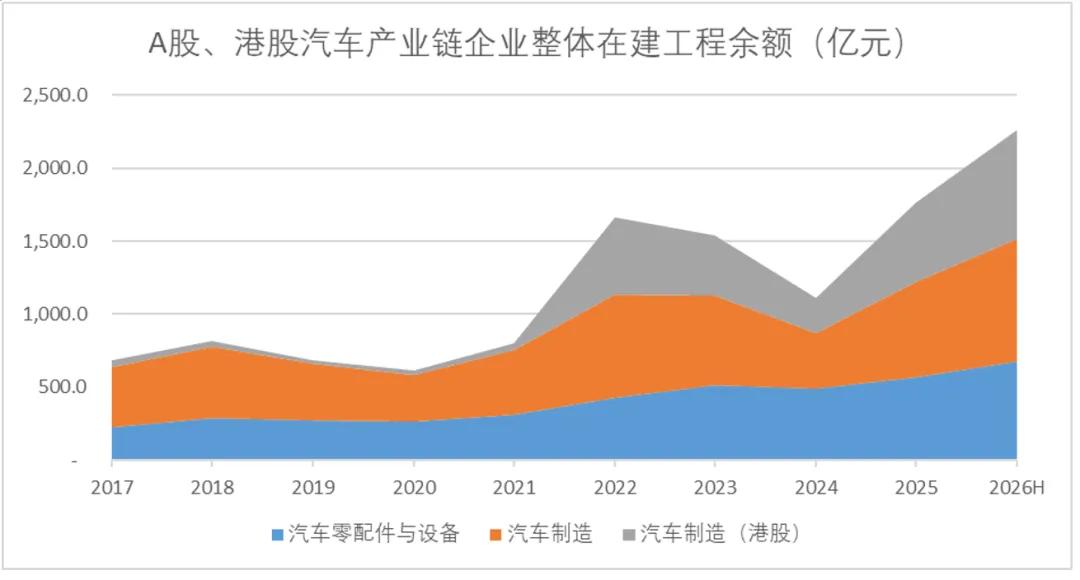
Obwohl die Automobilhersteller nicht klar angegeben haben, wie viel der laufenden Projekte mit den tatsächlichen Kapazitäten zusammenhängt, gibt es bei den neuen Kraftwerken wie Nio, XPeng, Li Auto, Leapmotor, Xiaomi und Seres unter anderem bei Xiaomi, XPeng und Leapmotor neue Produktionslinien, die bald in Betrieb genommen werden.
Wenn man alle diese vorhersehbaren Kapazitäten mit einbezieht und das nachlassende Wachstum auf der Nachfrageseite hinzuzählt, ist abzusehen, dass die künftige Kapazitätsauslastung noch niedriger liegen wird.
(3) Man sollte nicht nur die Anlagenauslastung von neuen Energiefahrzeugen betrachten, die Kapazitäten der gesamten Automobilhersteller stehen in Wechselbeziehung zueinander
Natürlich liegt die derzeitige Hauptmeinung des Marktes zur Kapazitätsbereinigung darin, dass es Überkapazitäten bei Fahrzeugen mit Verbrennungsmotor geben könnte, aber die Kapazitätsauslastung bei neuen Energiefahrzeugen ist immer noch sehr hoch, sodass es zu früh ist, von einer Bereinigung zu sprechen. Nach Schätzungen von Zhang Hong, Mitglied des Expertenausschusses des China Automobile Dealers Association, liegt die Kapazitätsauslastung von neuen Energiefahrzeugen bei etwa 83 %.
Aber im Bereich der Fahrzeugherstellung sind die Kapazitäten vieler Glieder „flexibel gemeinsam nutzbar“ für Fahrzeuge mit Verbrennungsmotor und neue Energiefahrzeuge. Beispielsweise hat SAIC in der Investorenkommunikation erwähnt, dass von seinen 6,99 Millionen geplanten Kapazitäten abgesehen von den 240.000 rein elektrischen exklusiven Kapazitäten des MEB-Werks von SAIC Volkswagen die restlichen 6,75 Millionen Kapazitäten „gemeinsam von Fahrzeugen mit Verbrennungsmotor und neuen Energiefahrzeugen genutzt“ werden.
Automobilhersteller wie FAW und Geely verfügen ebenfalls über entsprechende Kapazitäten für die gemeinsame Produktion auf derselben Linie. Nach früheren Berichten des China Energy Net gibt es derzeit mindestens 30 Millionen Kapazitäten für Fahrzeuge mit Verbrennungsmotor, wobei 2 bis 3 Millionen Kapazitäten von Fahrzeugen mit Verbrennungsmotor (hauptsächlich Fahrzeuge mit Reichweitenverlängerung) durch die Umstellung von Verbrennungsmotoren auf Elektroantrieb absorbiert wurden. Selbst wenn der Anteil nicht hoch ist, wirkt er sich auf die Anlagenauslastung um etwa 7 % bis 10 % aus, wenn man ihn auf den Nenner der gesamten 20 Millionen Kapazitäten für neue Energiefahrzeuge verteilt.
In dem kürzlich veröffentlichten Plan für die Industrie von intelligent vernetzten neuen Energiefahrzeugen wurde die Vorwarnung und Regulierung von Kapazitäten erstmals in den Fünfjahresplan aufgenommen und als eine von 17 Schlüsselaufgaben aufgeführt. Denn selbst eine Anlagenauslastung von 83 % ist bei weitem nicht völlig risikofrei.
Im branchenübergreifenden Vergleich der Anlagenauslastung in der verarbeitenden Industrie gilt in der Automobilindustrie 80 % allgemein als traditioneller Punkt der Kostendeckung, 75 % als Warnlinie für die allgemeine Gesundheit der Branche. Für die gesamte chinesische Automobilindustrie gilt, dass die Gesundheitslinie bereits unterschritten wurde, und die neuen Energiefahrzeuge nähern sich inzwischen ebenfalls dem Punkt der Kostendeckung.
02
Signal 2: Die Ausstiegsmethode ändert sich von „schlechter Betriebsführung“ zu „Vermögensveräußerung“
Wenn die Anlagenauslastung die Einleitungsphase der großen Bereinigungsära auf zahlenmäßiger Ebene ist, dann ist der Wandel der Modelle rund um die Vermögensveräußerung ein mikroskopischeres, konkreteres Signal: Die Art und Weise, wie Akteure aus dieser Branche aussteigen, hat sich umgekehrt.
Aus historischer Sicht gab es 1908 in den USA 253 aktive Automobilhersteller, die Zahl sank bis 1920 auf 108 und bis 1929 auf nur 44. In der Vorphase der kollektiven Bereinigung war die Hauptmeinung des Marktes zu insolventen Herstellern eher negativ: Man war der Ansicht, dass Henry Fords Unternehmen 60 % aller Autos in den USA produzierte, während kleine und mittlere Hersteller über schwächere Fähigkeiten verfügten und schlecht geführt wurden.
In der Phase der kollektiven Bereinigung hingegen „verschwinden alteingesessene und angesehene Namen aus dem Verzeichnis, und es scheint unausweichlich, dass weitere Unternehmen aussteigen werden“. Die respektabelste Vorgehensweise besteht darin, aktiv eine Liquidation durchzuführen, solange noch ein Teil des Vermögens zurückgewonnen werden kann.
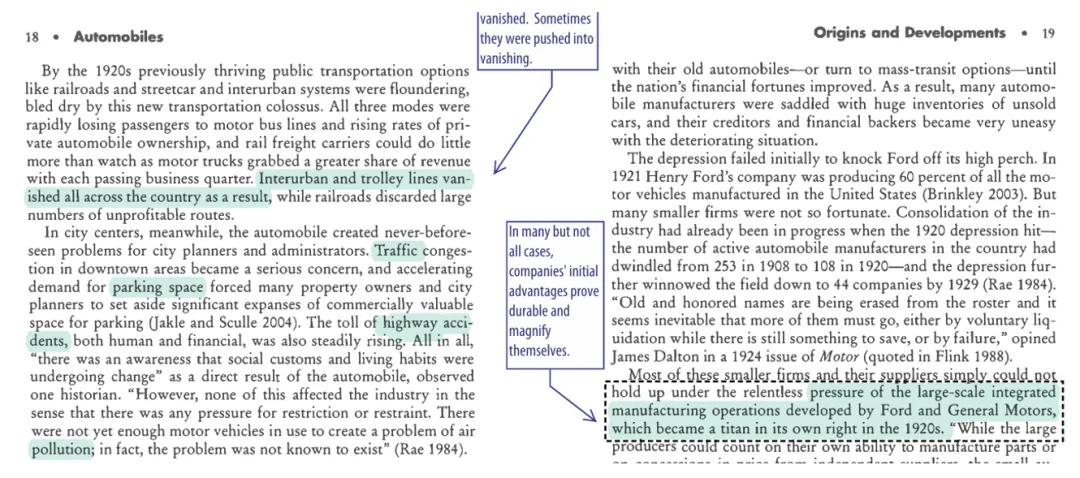
Abbildung: Berichte zum Rhythmus der Bereinigung von US-Automobilherstellern, Quelle: „Die industrielle Revolution in Amerika: Automobile, Band 4“
In dieser Phase ist das typische Merkmal, dass die Anzahl der Fusionen und Übernahmen sinkt (die Aktivität des Finanzkapitals nimmt ab), während die Qualität der Fusionen und Übernahmen und der Betrag pro Transaktion steigen (reine Vermögensveräußerung). Der Grund ist leicht verständlich: Spekulanten mit