Ist die Chance für Second-Tier-Optikmodule gekommen?
Das Kapital pendelt ständig zwischen Technologiezyklen und sicheren Anlagebereichen. Optische Module bleiben der Fokus im Technologiesektor, aber die Hauptakteure haben sich gewechselt.
In den letzten drei Jahren war die Gruppe "Yi Zhongtian" die am meisten begehrte Anlage im Bereich optischer Module: Die Aktie von Innolight stieg um mehr als das 10-fache, die von Eoptolink um mehr als das 18-fache und die von TFC um das 8-fache.
Nachdem der Markt die Erwartungen dieser Unternehmen vollständig eingepreist hat, ist die kurzfristige Kosten-Leistungs-Relation von "Yi Zhongtian" nicht mehr hoch. In dem letzten Monat betrug der Anstieg der drei Unternehmen jeweils weniger als 10 %.
Zur gleichen Zeit haben die zweitrangigen Hersteller optischer Module einen sehr guten Aufwärtstrend verzeichnet: Die Aktie von Delight stieg um mehr als 40 %, die von Cambridge Technologies um mehr als 21 % und die von CEM um mehr als 23 %.
Der Aufschwung der zweitrangigen Hersteller ergibt sich aus zwei Erwartungen.
Erstens die zusätzlichen Aufträge, die durch den Generationswechsel der Produkte entstehen. Optische Module wechseln gerade von 800G zu 1,6T. Der Generationswechsel vergrößert die Lücke zwischen Angebot und Nachfrage, und Cloud-Anbieter beginnen aktiv zweite und dritte Lieferanten einzuführen. Für zweitrangige Hersteller ist dies eine Chance, von Grund auf in einen Markt im Wert von Hunderten Milliarden Yuan einzusteigen.
Zweitens die Chance auf eine Neupositionierung in der Industriekette. Der technologische Wandel findet statt: Der erste CPO-Switch von Nvidia geht in die Massenproduktion. Im Wesentlichen bedeutet dies, dass optische Module zerlegt und neu konstruiert werden: Die Position einiger Komponenten wird verändert, andere werden entfernt oder hinzugefügt, um den Stromverbrauch zu senken, die Kosten zu drücken und die Übertragungseffizienz zu verbessern. Da optische Module neu konstruiert werden, erhalten zweitrangige Hersteller Spielraum, um neue Positionen zu erobern.
Die Erwartungen sind vorhanden. Aber nach dem Preisanstieg ist die Bewertung der zweitrangigen Hersteller bereits sehr hoch: Das KGV (TTM) von Delight beträgt bis zu 257, das von Cambridge Technologies 170 und das von Changxin Broadcom 143, was bereits über dem Niveau von "Yi Zhongtian" liegt.
Wenn die nachfolgenden Erwartungen nicht erfüllt werden oder der Markt stark schwankt, werden die zweitrangigen Hersteller optischer Module einem großen Druck ausgesetzt sein.
01
Die Erwartung des Wachstums der Betriebsergebnisse ist eingetreten
Die zweitrangigen Hersteller optischer Module haben einen größeren Kursanstieg verzeichnet als die Gruppe "Yi Zhongtian". Einige Investoren erklären dies aus Marktsicht mit der Logik des Nachholanstiegs:
Die hohen Erwartungen an "Yi Zhongtian" sind vom Markt vollständig eingepreist. Derzeit übersteigt der Gesamtwert ihrer Marktkapitalisierung zwei Billionen Yuan. Ein weiterer Anstieg erfordert massive Kapitalzufuhr, sodass die kurzfristige Kosten-Leistungs-Relation nicht hoch ist. Dagegen haben die zweitrangigen Hersteller optischer Module eine Marktkapitalisierung von nur einigen Hundert Milliarden Yuan, ihre Aktien sind leicht handelbar, und Kapitalzuflüsse führen leichter zu einem "Nachholanstieg".
Aber die Logik des Nachholanstiegs funktioniert nur unter einer Voraussetzung: Die zweitrangigen Hersteller optischer Module müssen beweisen, dass sie wie "Yi Zhongtian" vom Aufschwung der KI-Industriekette profitieren und ein starkes Wachstum der Betriebsergebnisse erzielen können.
Aber nach dem früheren Angebot und Nachfrage in der Industrie ist die Lücke zwischen Angebot und Nachfrage der verbreiteten 800G-optischen Module gering. Nach der Statistik der effektiven Kapazität von Jefferies beträgt sie etwa 10 %, was einem knappen Gleichgewicht entspricht. Ein knappes Gleichgewicht bedeutet, dass das Angebotsmuster bereits festgelegt ist: Der Marktanteil von Innolight bei 800G-Produkten überstieg in der Spitze bereits 40 %. Die Gewinne, die die zweitrangigen Hersteller erzielen können, sind sehr begrenzt.
Aber jetzt wechseln die Produkte optischer Module gerade von 800G zu 1,6T, was den zweitrangigen Herstellern die Chance gibt, die überschüssige Kapazität zu nutzen.
Von 2026 bis 2030 beträgt die zusammengesetzte Wachstumsrate des 1,6T-Marktes bis zu 57,6 %, während die des 800G-Marktes nur 2,1 % beträgt. Während des Generationswechsels der Produkte entsteht leicht eine Lücke, in der "die alte Kapazität gerade fertiggestellt ist, die neue aber noch nicht in Betrieb genommen wurde".
Beispielsweise beträgt der Erweiterungszyklus einer einzelnen hochwertigen Verpackungslinie für 1,6T 12 bis 18 Monate. Die Produktionslinien können nicht schnell innerhalb des Nachfragefensters vervielfältigt werden. Nach Prognosen von Institutionen beträgt die Lücke bei 1,6T-Produkten 30 % bis 40 %.
Aufgrund der großen Lücke zwischen Angebot und Nachfrage suchen nordamerikanische Cloud-Anbieter und Chiphersteller wie Meta, Nvidia und AWS ebenfalls zweite und dritte Lieferanten. Einige zweitrangige Hersteller optischer Module haben bereits Muster an nordamerikanische Cloud-Anbieter geliefert.
Wenn die zweitrangigen Hersteller optischer Module anschließend den Verifizierungsprozess abschließen, werden sie bei diesem Generationswechsel der Produkte einen beträchtlichen Anstieg der Betriebsergebnisse erzielen. Nach der Berechnung des Medienkontos "Miaotou" haben die zweitrangigen Hersteller optischer Module die Chance, von Grund auf in einen Markt im Wert von Hunderten Milliarden Yuan einzusteigen. Als Beispiel wird Cambridge Technologies genannt: Wenn das Unternehmen 1,5 Millionen Einheiten der überschüssigen 1,6T-Kapazität erhalten kann, entspricht sein zusätzlicher Umsatz dem Doppelten des Umsatzes von 2025.
Die Erwartungen sind positiv, aber ob sie letztendlich erfüllt werden, hängt von der Verfolgung der nachfolgenden Zertifizierungsergebnisse der nordamerikanischen Kunden und der Auftragsauslieferung der zweitrangigen Hersteller ab.
02
Die Chance, eine neue Position in der Industriekette zu erlangen
Bei der Beobachtung von "Yi Zhongtian" in letzter Zeit fällt ein interessantes Phänomen auf:
Was die Betriebsergebnisse betrifft, ist TFC der Kleinste der drei: Der Nettogewinn im ersten Halbjahr betrug 1,204 Milliarden Yuan, was einem Anstieg von 33,9 % gegenüber dem Vorjahr entspricht. Im gleichen Zeitraum betrug der Nettogewinn von Innolight 13,651 Milliarden Yuan, ein Anstieg von 241,70 % gegenüber dem Vorjahr; der Nettogewinn von Eoptolink betrug 7,529 Milliarden Yuan, ein Anstieg von 90,98 % gegenüber dem Vorjahr.
Aber am Markt hat TFC in letzter Zeit eine relativ stabile Performance gezeigt: Die Aktie ist gegenüber dem Höchststand im Juni um 15 % gefallen, während Innolight im gleichen Zeitraum um 33 % und Eoptolink um 26 % gegenüber ihren Höchstständen gefallen sind. Bei der Bewertung liegt das KGV (TTM) von TFC bei 129, was höher ist als das von Innolight mit 53 und das von Eoptolink mit 47.
Der Kern des Unterschieds liegt in den unterschiedlichen Geschäftsschwerpunkten der drei Unternehmen: Das Kerngeschäft von Innolight und Eoptolink ist die Herstellung von steckbaren kompletten optischen Modulen, während TFC hauptsächlich vorgelagerte optische Komponenten für alle Modulhersteller liefert.
Unter den ursprünglichen Branchentrends konnten alle drei Unternehmen von dem Aufschwung der optischen Module profitieren, aber die Einführung von Nvidia CPO (Co-Packaged Optics) hat den Trend verändert.
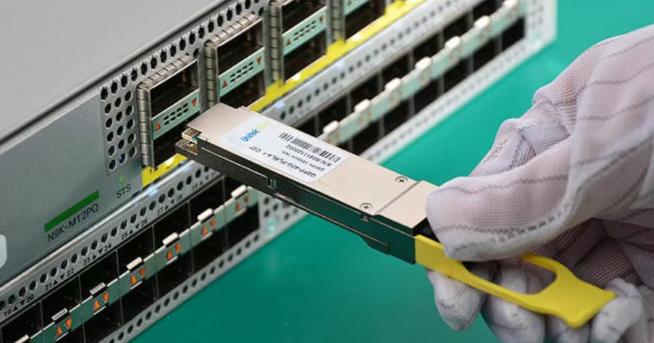
Die derzeit verbreiteten optischen Module bauen verschiedene Komponenten zu einem steckbaren Modul zusammen, das sofort einsatzbereit ist.
CPO hingegen zerlegt die optischen Module neu. Grob gesagt werden drei Kernkomponenten herausgelöst: Optische Engine, DSP-Chip und Laser. Die optische Engine wird neben den Switch-Chip platziert, der Laser wird außerhalb des Chips angeschlossen, und der DSP-Chip wird in seiner Bedeutung reduziert.
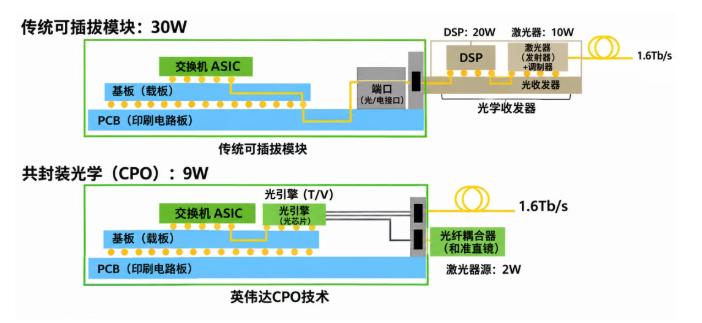
Gegenüber steckbaren Modulen hat CPO den Vorteil, dass die optische Engine von der Vorderseite in die Verpackung des Switch-Chips verlegt wird, sodass der Pfad des elektrischen Signals von 20–30 cm auf 2–5 mm verkürzt wird. Nach Angaben von Nvidia wird der Verlust des elektrischen Signals von 22 dB auf etwa 4 dB sinken, die Energieeffizienz um das 3,5-fache und die Zuverlässigkeit um das 10-fache steigen.
Der Kern dieses Wandels des technologischen Pfades liegt darin: Steckbare optische Module legen mehr Wert auf die Fähigkeit zur Auslieferung von fertigen Produkten im nachgelagerten Bereich, während das Wertschöpfungszentrum der CPO-Wertkette deutlich zu den vorgelagerten Komponenten wie optischen Engines und Lasern verlagert wird. Dies ist auch der Grund, warum TFC in letzter Zeit eine bessere Performance als die anderen beiden Unternehmen zeigt: Es liefert keine kompletten Module, sondern profitiert von dem zusätzlichen Bedarf an vorgelagerten Komponenten, der durch die Modernisierung der Hochgeschwindigkeits-Optischen Vernetzung entsteht. Der Wandel des CPO-Pfades wirkt sich nur begrenzt auf es aus.
Der Wandel des technologischen Pfades bietet auch Chancen für zweitrangige Hersteller optischer Module: Nachdem die optischen Module zerlegt und neu konstruiert werden, gibt es keine etablierten ersten Lieferanten in der Branche. Jeder Akteur erhält neue Chancen, sodass die zweitrangigen Hersteller die Möglichkeit haben, eine neue Position in der Industriekette zu erlangen.
Beispielsweise hat die zweitrangige Herstellerin Accelink Technologies bei der optischen Engine mit dem höchsten Wertanteil nach dem Zerlegen steckbarer optischer Module Erfahrung in der Silizium-Photonik-Technologie. Theoretisch verfügt sie über die Fähigkeit zur Eigenentwicklung und kann in Zukunft Produkte im Zusammenhang mit optischen Engines ausliefern.
Aber es ist zu beachten, dass sich CPO in diesem Jahr noch im Verifizierungsstadium befindet. Aufgrund der hohen Kosten und der komplexen Technologie wird es in kurzer Zeit höchstwahrscheinlich nur bei wenigen hochwertigen Switches eingesetzt. Branchenprognosen zufolge wird die Durchdringungsrate von CPO bis 2030 nur 35 % betragen. Das bedeutet, dass steckbare optische Module in den kommenden Jahren weiterhin den Mainstream darstellen und die führenden Unternehmen in den nächsten Jahren keine Probleme mit den Aufträgen haben werden.
Aber der potenzielle Umbruch, der durch den Wandel des neuen technologischen Pfades entsteht, bietet den zweitrangigen Herstellern tatsächlich eine Chance mit hohem Gewinnpotenzial.
03
Die Bewertung der zweitrangigen Hersteller ist nicht günstig
Nach einem durch Erwartungen getriebenen Kursanstieg ist die Bewertung der zweitrangigen Hersteller optischer Module derzeit nicht mehr günstig.
Das KGV (TTM) von Delight beträgt bis zu 257, das von Cambridge Technologies 170 und das von Changxin Broadcom 143. Jetzt übersteigt die Bewertung der zweitrangigen Hersteller bereits das Niveau von "Yi Zhongtian".
Aber derzeit können die zweitrangigen Hersteller optischer Module bei Umsatzgröße, Produktionskapazität und Bruttomarge nicht mit der Gruppe "Yi Zhongtian" mithalten, die direkt von dem Wachstum der ausländischen Nachfrage nach Rechenleistung profitiert. Dies spiegelt sich auch in den Betriebsergebnissen der Unternehmen wider: Beispielsweise beträgt der Umsatz von Cambridge Technologies, einem der zweitrangigen Hersteller, nur 1/8 des Umsatzes von Innolight, und sein Wachstum der Betriebsergebnisse bleibt weit hinter dem von Innolight zurück.
Natürlich liegt die Logik des aktuellen Kursanstiegs der zweitrangigen Hersteller optischer Module nicht in den aktuellen Betriebsergebnissen, sondern in der Erwartung, in Zukunft von der überschüssigen 1,6T-Kapazität und der Neupositionierung durch den Wandel des CPO-Technologiepfades zu profitieren. Wenn die Erwartungen in Zukunft erfüllt werden, kann die hohe Bewertung der zweitrangigen Hersteller optischer Module auch abgebaut werden.
Aber das Problem ist, dass die Erwartungen auch unter Druck stehen, erfüllt zu werden.
Derzeit befinden sich die 1,6T-Produkte der meisten zweitrangigen Hersteller noch im Stadium der Musterlieferung, und sie müssen noch die Verifizierung durch die Kunden bestehen. Selbst wenn die Verifizierung in Zukunft erfolgreich ist, müssen die Produktionslinien der zweitrangigen Hersteller die Nachhaltigkeit der Betriebsergebnisse beweisen. Sobald der vorübergehende Kapazitätsgewinn vorüber ist und die Versorgung der führenden Hersteller wiederhergestellt ist, ist es fraglich, ob die Aufträge zu den führenden Herstellern mit höherer Ausbeute und stabilerer Auslieferung zurückkehren werden.
Was die Chance des Überholens durch CPO betrifft, verfügen die führenden Hersteller ebenfalls über entsprechende technologische Erfahrungen. Beispielsweise haben Innolight und Eoptolink bei den oben genannten optischen Engines ebenfalls Erfahrungen in der Silizium-Photonik-Technologie. Der Vorteil der zweitrangigen Hersteller liegt eher im hohen Gewinnpotenzial des Marktes als im Fortschritt der Produkttransformation.
Neben dem Risiko der Nichterfüllung der Erwartungen sind die zweitrangigen Hersteller optischer Module auch großen Marktrisiken ausgesetzt.
Das größte Risiko bei Technologieinvestitionen ist derzeit nicht das Verschwinden des Branchentrends, sondern eine zu überfüllte Transaktionsstruktur.
Die meisten Institutionen geben zu, dass die Konzentration der KI-Bestände, die Finanzierungshebel und der Anteil des Handelsvolumens extrem hohe Werte erreicht haben. Selbst eine nicht sehr schwerwiegende Nachricht kann zu massiven Gewinnmitnahmen führen. Sobald solche Gewinnmitnahmen auftreten, sind die zweitrangigen Hersteller optischer Module, die keine Unterstützung durch nachweisbare Betriebsergebnisse haben und deren Erwartungen kurzfristig schwer zu erfüllen sind, extrem risikoreich.
In der Vergangenheit führte eine zu hohe Bewertung und Schwankungen aufgrund von Fortschritten, die hinter den Erwartungen zurückblieben, oft dazu, dass ein vermeintlicher Davis-Doppelanstieg zu einem starken Kurssturz wurde.
Dieser Artikel stammt aus dem WeChat-Offiziellen Konto „Dongdu Caijing“