Nord- und Süd-Toyota: vereint, aber nicht integriert?
Die Gerüchte über die Restrukturierung von FAW und GAC haben endlich konkrete Fortschritte gemacht.
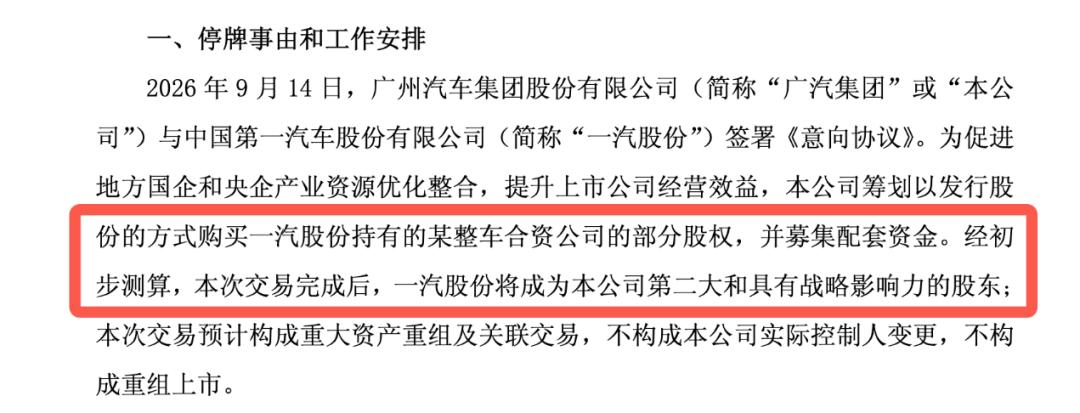
Am 14. September kündigte GAC Group plötzlich einen Handelsstopp an. Am selben Abend veröffentlichte GAC Group eine Mitteilung, wonach sie beabsichtigt, durch Ausgabe von Aktien einen Teil der Anteile an einem bestimmten Joint-Venture-Unternehmen für komplette Fahrzeuge zu erwerben, die im Besitz von China First Automobile Co., Ltd. sind, und unterstützende Mittel zu beschaffen. Nach Abschluss der Transaktion wird FAW Co., Ltd. der zweitgrößte und strategisch einflussreiche Aktionär von GAC.
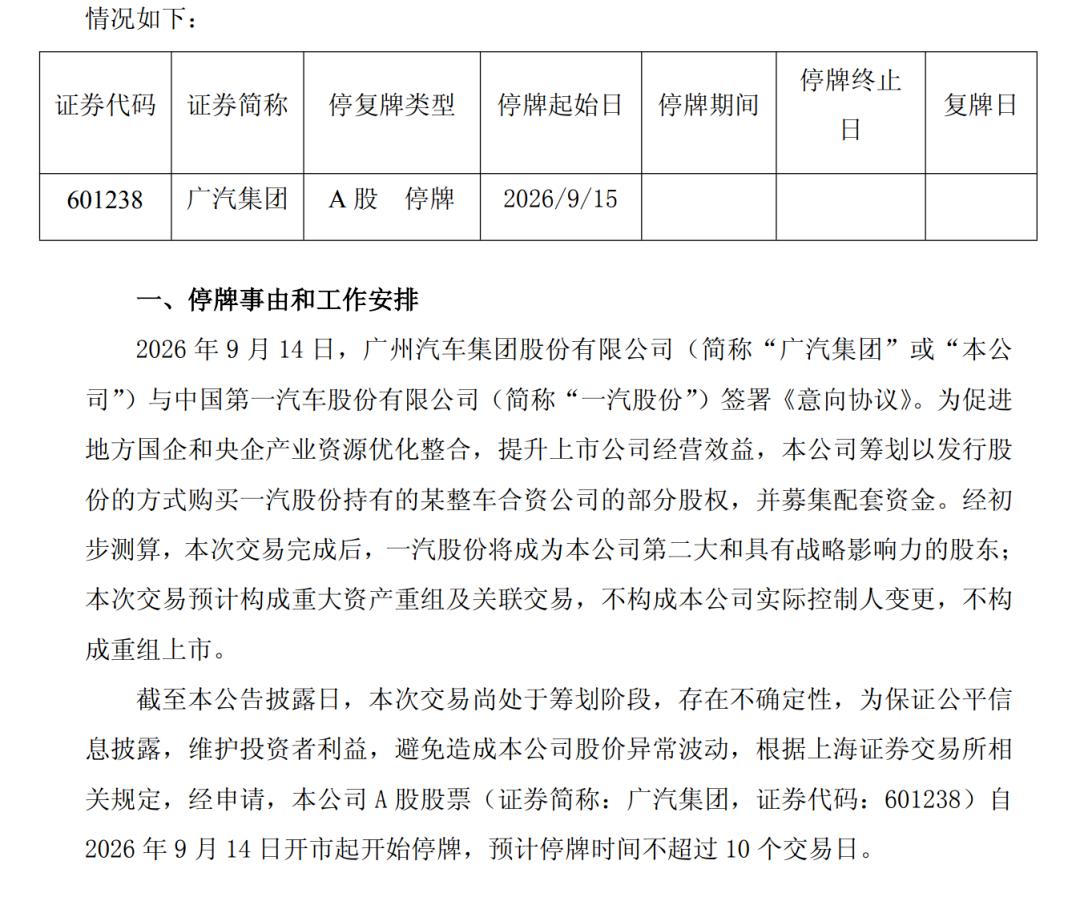
Einfach ausgedrückt: FAW Co., Ltd. tauscht die Anteile an einem Joint-Venture-Unternehmen in seinem Besitz gegen Aktien des börsennotierten Unternehmens von GAC ein. Der Fokus der Öffentlichkeit liegt natürlich auch auf dem in der Mitteilung erwähnten „bestimmten Joint-Venture-Unternehmen für komplette Fahrzeuge“.
Derzeit haben GAC und FAW noch keine konkreten Informationen veröffentlicht. Mehrere Medien berufen sich jedoch auf Quellen, die besagen, dass das Transaktionsobjekt diesmal FAW Toyota ist, GAC nicht alle Anteile von FAW Co., Ltd. an FAW Toyota übernimmt und das Hauptunternehmen von FAW Toyota weiter bestehen bleibt.
Mit anderen Worten: Die von der Öffentlichkeit vermutete „Zusammenführung von Nord-Toyota und Süd-Toyota“ wird bei dieser Transaktion nicht direkt stattfinden.
In den letzten Jahren sind Chinas eigene Automarken stetig aufgestiegen, während der Glanz der Joint-Venture-Marken allmählich verblasst. Ob die beiden „Toyota“ zusammengeführt werden können, ist zu einer seit langem auf dem Markt kursierenden großen Ungewissheit geworden.
Aber nachdem die Nachricht eingetroffen ist, zeigen FAW und GAC eine „Zusammenführung ohne vollständige Verschmelzung“. Was verfolgen die beiden Seiten hinter dieser Allianz eigentlich?
01 FAW und GAC „kaufen die Zukunft“
Ein interessantes Detail: Vor dem Handelsstopp von GAC am 14. September kursierte bereits die Nachricht von der „Zusammenführung von FAW und GAC“ auf dem Markt. Die H-Aktien von GAC eröffneten im Frühhandel mit einem deutlichen Aufschlag von 8,64 %, und die Reaktion des Kapitalmarkts war schneller als die offizielle Mitteilung.
Die Logik, nach der Investoren mit den Füßen abstimmen, ist einfach: Die Nachricht von der Integration von Nord-Toyota und Süd-Toyota kursiert seit mehreren Jahren. Wenn die beiden Seiten erfolgreich zusammengeführt werden können, erhalten die Toyota-Vermögenswerte im Besitz von FAW und GAC die Chance, neu bewertet zu werden.
Hinter dem Vorstellungsraum der Neubewertung von Toyota stehen jedoch handfeste Marktdruck.
Lange Zeit waren Honda und Toyota die „Gewinnkuh“ unter den Joint-Venture-Marken.
Auf ihrem Höhepunkt 2021 erreichte der Jahresabsatz von Toyota in China 1,944 Millionen Einheiten. Im Jahr 2025 fiel diese Zahl jedoch auf 1,5781 Millionen Einheiten, davon verkaufte FAW Toyota etwa 805.500 Einheiten und GAC Toyota etwa 772.600 Einheiten.
Der Absatzrückgang von Honda ist noch beeindruckender.
Im Jahr 2020 erreichte der Absatz von Honda in China mit 1,627 Millionen Einheiten einen historischen Höchststand. Danach ging er jedoch Jahr für Jahr zurück und sank 2025 auf nur noch 645.300 Einheiten, davon betrug der Absatz von GAC Honda 351.900 Einheiten, ein Rückgang von etwa 25 % im Vergleich zum Vorjahr.
Wenn die beiden Wachstumsmotoren gleichzeitig ausfallen, zeigt sich der Druck in den Finanzberichten von GAC.
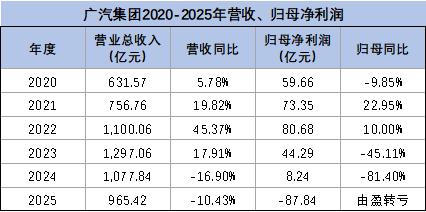
In den letzten fünf Jahren ist der Umsatz von GAC zwar stetig gewachsen, aber die Wachstumsrate hat sich allmählich verlangsamt. Darüber hinaus verzeichnete das Unternehmen 2025 einen Verlust statt Gewinn bei den den Aktionären zurechenbaren Nettogewinnen. Im ersten Halbjahr dieses Jahres weitete sich der den Aktionären zurechenbare Nettoverlust im Vergleich zum Vorjahr um 75,98 % auf 4,467 Milliarden Yuan aus.
Die Situation von FAW ist nicht weniger schwierig. Im Jahr 2025 überstieg der Absatz der eigenen Marken von FAW 940.000 Einheiten, ein Anstieg von 15 % im Vergleich zum Vorjahr, aber die Durchdringungsrate von neuen Energien bei den eigenen Marken betrug nur 13,5 %. Diese Zahl zeigt auch den Druck von FAW bei der Umstellung auf neue Energien.
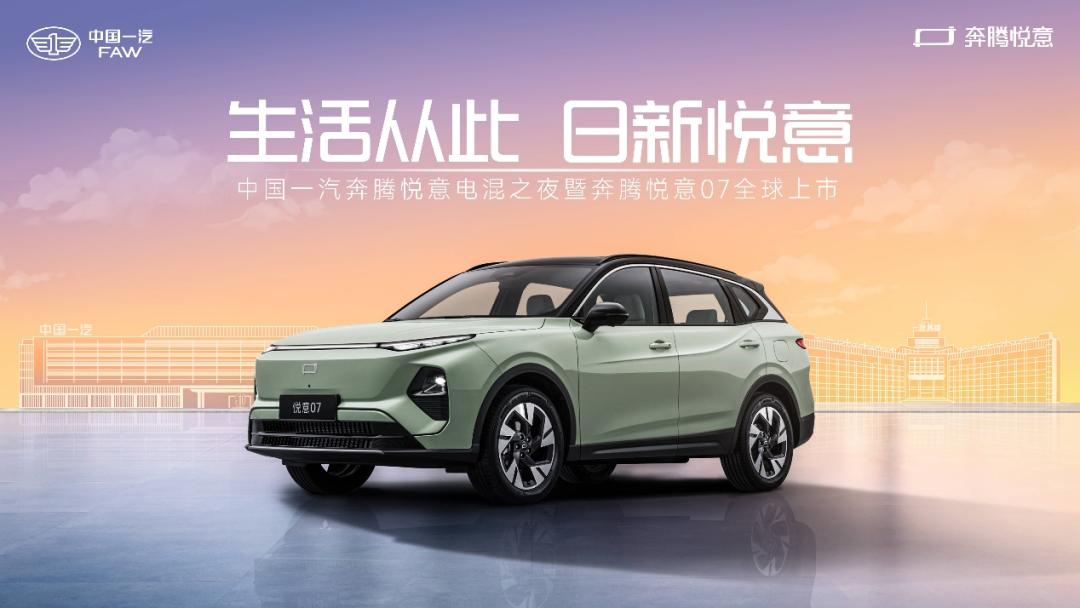
Im Mai dieses Jahres gründete FAW erst die erste unabhängige Marke für neue Energieautos „FAW Yueyi“. Gleichzeitig wurde die unabhängige Abteilung für neue Energien von Hongqi „Hongqi Tiangong Division“ als eigenständige Einheit gegründet, mit dem Ziel, in drei Jahren einen Jahresabsatz von 100.000 Einheiten zu erreichen.
Für eine Automobilgruppe, die im letzten Jahr einen Umsatz von 541,55 Milliarden Yuan erzielte und 3,302 Millionen Einheiten verkaufte, scheint der Fortschritt der Umstellung von FAW sowohl hinsichtlich des Tempos der Umstellung auf neue Energien als auch hinsichtlich der Festlegung der Absatzziele etwas langsamer zu sein.
Damit ist die Antwort klar, warum GAC und FAW zu dieser „Allianz“ gekommen sind.
GAC verfügt über Technologien und Erfahrungen im marktwirtschaftlichen Betrieb von neuen Energien, fehlt es aber an Größe und Kapital. FAW hat eine große Größenordnung, fehlt es aber an Technologien und Marktzugang. Die gegenseitige Deckung der Bedürfnisse beider Seiten ist der Kernlogik dieser strategischen Restrukturierung.
Aus dieser Perspektive ist auch verständlich, warum Nord-Toyota und Süd-Toyota eine „Zusammenführung ohne vollständige Verschmelzung“ durchführen.
Erstens ist das größte aktuelle Problem von FAW und GAC nicht Toyota. Obwohl der Absatz von Toyota in den letzten Jahren zurückgegangen ist, ist das Ausmaß des Rückgangs aufgrund der Matrix von Hybridmodellen moderat.
Was die beiden Unternehmen dringend lösen müssen, ist der Marktdurchbruch ihrer eigenen Marken. Schließlich hat die Durchdringungsrate des Marktes für neue Energien bereits 60 % überschritten. Was das Überleben eines Automobilunternehmens in der Zukunft bestimmt, ist nicht, wie viel Absatz die Joint-Venture-Marken beisteuern können, sondern ob die eigenen Marken wirklich auf dem Markt Fuß fassen können.
Zweitens ist eine schonende Aktienallianz im Vergleich zu den Schmerzen, die eine „grobe Zusammenführung“ von Nord-Toyota und Süd-Toyota wie Personalveränderungen oder Kanalkonflikte mit sich bringen könnte, besser, da sie genug Pufferraum für die schrittweise Zusammenarbeit beider Seiten lässt und FAW auch einen Platz als börsennotiertes Unternehmen reserviert.
02 Toyota könnte der größte Gewinner sein
Obwohl Nord-Toyota und Süd-Toyota nicht zu „einer Einheit verschmolzen“ sind, ist das „bestimmte Joint-Venture-Unternehmen für komplette Fahrzeuge“ bereits die größte Variable in dieser Zusammenarbeit.
Schauen wir zuerst die offensichtlichste Veränderung an.
Gemäß dem derzeit kursierenden Integrationsplan ist das bestimmte Joint-Venture-Unternehmen für komplette Fahrzeuge FAW Toyota. Diese Integration wird das Hauptunternehmen von FAW Toyota nicht verändern, aber die Anteilseignerstruktur könnte sich zu 50 % für Toyota, 25 % für FAW und 25 % für GAC ändern.
Dass sowohl FAW als auch GAC Anteile am selben „Toyota“ halten, wird zwangsläufig den Wettbewerb und die interne Reibung zwischen den nördlichen und südlichen Märkten in gewissem Maße verringern.
Zum Beispiel gab es in der Vergangenheit immer entsprechende Schwestermodelle bei Nord-Toyota und Süd-Toyota, wie Corolla gegenüber Levin, RAV4 gegenüber Wildlander. Nach der Restrukturierung der beiden Seiten könnte diese Situation, in der „eigene Leute sich selbst bekämpfen“, verschwinden, um zu vermeiden, dass beide Seiten um dieselbe Kundengruppe in den nördlichen und südlichen Märkten konkurrieren.
Darüber hinaus können FAW und GAC mit „Toyota“ als Brücke eine tiefere Zusammenarbeit in Bereichen wie technischer Forschung und Entwicklung, Lieferkette, Vertriebskanälen und sogar Auslastung der Produktionskapazitäten durchführen, um die doppelten Investitionen beider Seiten in derselben Produktionskette zu verringern.
Bezugnehmend auf frühere Fusions- und Restrukturierungspläne von Joint-Venture-Marken: Nachdem FAW Mazda in Changan Mazda eingegliedert wurde, wurden die ehemaligen Händler von FAW Mazda in Changan Mazda aufgenommen, wodurch die Vereinheitlichung des Vertriebsnetzes erreicht wurde. Nachdem GAC Toyota die Übernahme des ehemaligen Dongfeng Honda Engine Co., Ltd. abgeschlossen hatte, realisierte GAC Honda die vertikale Integration im Bereich des Antriebsstrangs und vermeidete damit das „zweifache Entwickeln für ein einzelnes Projekt“.
Die tiefere Veränderung liegt darin, wer die Führung übernimmt.
Derzeit haben GAC und FAW die spezifischen Anteile des „bestimmten Joint-Venture-Unternehmens für komplette Fahrzeuge“ nicht veröffentlicht. Laut Berichten von China Economic Net könnte Toyota jedoch in diesem Integrationsplan die führende Rolle spielen.
Warum GAC die Anteile von FAW Toyota erhält und nicht umgekehrt, hängt möglicherweise mit dem flexibleren marktwirtschaftlichen Betrieb von GAC zusammen.
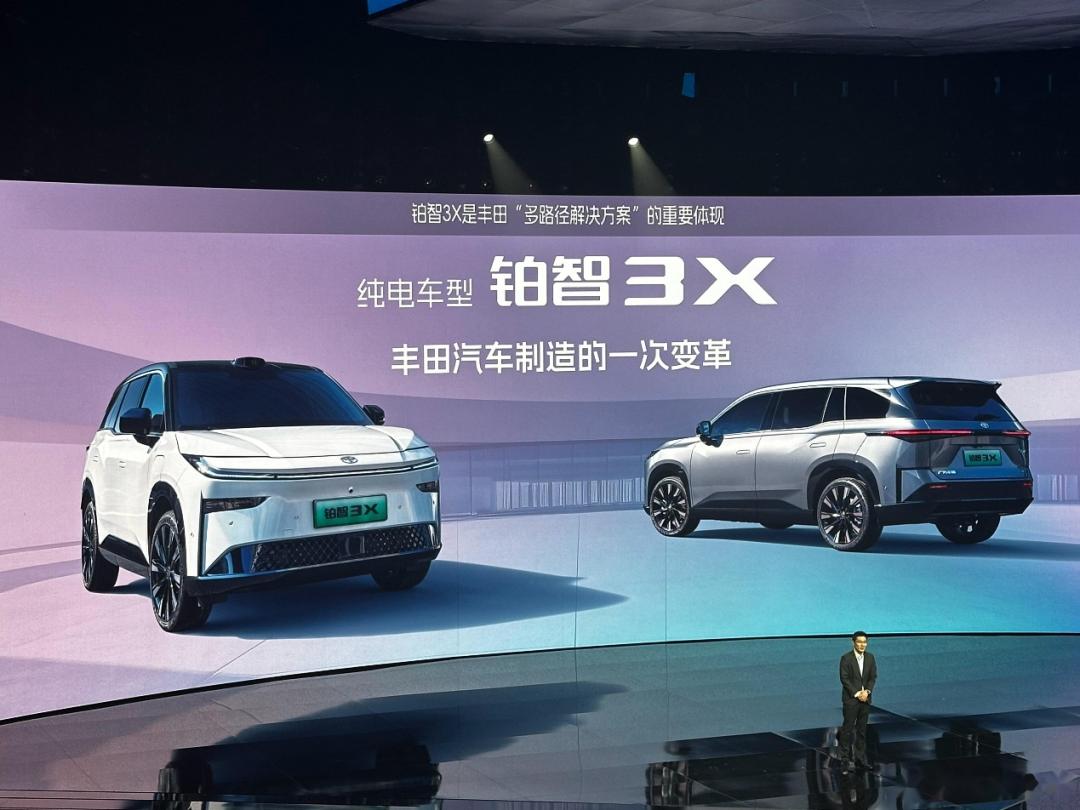
Im ersten Halbjahr dieses Jahres erzielte die Baizhi-Serie von GAC Toyota einen kumulierten Absatz von etwa 52.000 Einheiten, wobei das Hauptmodell Baizhi 3X 41.500 Einheiten beisteuerte, ein Anstieg von 113 % im Vergleich zum Vorjahr. Im selben Zeitraum verkaufte die rein elektrische bZ-Serie von FAW Toyota nur 11.500 Einheiten.
GAC ist ein lokales staatliches Unternehmen, das sich in Guangdong, der Region mit dem höchsten Marktfreiheitsgrad in China, befindet. Es hat eine kurze Entscheidungskette und eine hohe Betriebsflexibilität. FAW ist ein zentrales staatliches Unternehmen mit komplizierten Genehmigungsverfahren. Die Führung der Integration an GAC zu übergeben, ist für Toyota keine Vorliebe, sondern eine rationale Wahl.
Obwohl FAW und GAC ihre eigenen Pläne haben, hindert das Toyota nicht daran, der größte Gewinner zu werden.
Schließlich hat Toyota keinen Cent ausgegeben, um die Integration von Nord-Toyota und Süd-Toyota voranzutreiben und die Vereinheitlichung der Vertriebskanäle zu erreichen, die es in den letzten vierzig Jahren nie gab. Außerdem hat es die Entscheidungsgewalt zurückerhalten, um seine Kräfte stärker zu bündeln und die Umstellung von Toyota auf neue Energien voranzutreiben.
Auch wenn der Absatz von Toyota in China nicht deutlich steigen wird, kann es zumindest die Maximierung der Kostensenkung und Effizienzsteigerung erreichen.
Kurzfristig müssen jedoch die drei Seiten FAW, GAC und Toyota die Schmerzen der Einlaufphase tragen.
Aus derzeitiger Sicht ist die Zusammenarbeit zwischen Nord-Toyota und Süd-Toyota im Vertriebsbereich relativ einfach zu realisieren, aber die Hintergrundintegration in Bereichen wie Beschaffung, Lieferkette und Produktion ist wahrscheinlich nicht über Nacht zu schaffen.
Obwohl GAC durch diese „Allianz“ den Kapitaldruck vorübergehend gelindert hat, muss es kurzfristig noch den Druck des Absatzrückgangs von GAC Toyota tragen.
Insgesamt benötigen die beiden Toyota-Unternehmen noch mehr Zeit, um die Dividende der Integration zu nutzen, aber das Zeitfenster, das der Markt ihnen lässt, ist möglicherweise nicht mehr sehr groß. Seit diesem Jahr ist der Absatz von Toyota in China stetig gesunken, und der Rückgang von April bis Juni lag jeweils über 25 %.
Toyota hat zwar neue Chancen erhalten, aber um das „große Ergebnis“ zu erzielen, muss es noch Kampf für Kampf kämpfen.
03 Die Automobilindustrie tritt in das „Zeitalter der Integration“ ein
Während Toyota die umfassende Integration vorantreibt, verlangsamen andere Wettbewerber ihre Schritte jedoch nicht.
Tatsächlich ist die Automobilindustrie längst in das „Zeitalter der Integration“ eingetreten. Im Wesentlichen schrumpft der Gewinnpool der Branche, nachdem der Größeneffekt nachgelassen hat, was die Automobilunternehmen zwingt, ihre Ressourcen konzentriert zu verteilen, von „Erweiterung der Produktionskapazität zur Kostensenkung“ zu „Reduzierung von Überflüssigem zur Gewinnerhaltung“ zu wechseln.
CUI Dongshu, Generalsekretär des Passagierautounterverbands der China Automobilhandelsvereinigung, wies darauf hin, dass der Umsatz der Automobilindustrie von Januar