Sandtable-Simulation: Kann das Umsatzwachstum von Tencent in den kommenden zwei Jahren die 500 Milliarden Yuan umfassende Expansion der Rechenkapazität stützen?
Im Investmentkreis gilt der Grundsatz „Man sollte die Zukunft nicht einfach anhand historischer Wachstumsraten ableiten“ nahezu als Konsens. Hohe Wachstumsraten in den vergangenen zehn Jahren bedeuten nicht zwangsläufig hohe Wachstumsraten in den kommenden zehn Jahren. Ein Umschwenken des Branchenzyklus, eine Umwälzung der Wettbewerbslandschaft, eine Anpassung der Regulierungsrichtlinien oder eine Iteration der technologischen Routen – jede einzelne Variable kann die ursprünglich glatte Wachstumskurve abrupt abbiegen lassen.
Diese allgemeine Erkenntnis muss jedoch je nach Entwicklungsstufe und Qualität des Unternehmens differenziert betrachtet werden. Wenn ein Unternehmen die Phase der expansiven Ausweitung durch Erschließung neuer Märkte abgeschlossen hat, sein Kerngeschäft in eine stabile Betriebsphase eintritt, sich der Wachstumszenall allmählich verengt und die Schwankungsbreite stetig abnimmt, steigt der Referenzwert der historischen Entwicklungspfade dagegen deutlich an.
Tencent Holdings befindet sich genau in einer solchen Phase. Nach mehr als zwanzig Jahren Entwicklung und Iteration ist die Kern-Geschäftslandschaft von Tencent hochgradig klar und stabil. Drei Kerngeschäftssegmente haben nacheinander den Wendepunkt des explosionsartigen Wachstums überschritten, die Wachstumslogik hat sich von „Expansionsgetrieben“ zu „Effizienzgetrieben“ gewandelt, und die Stabilität des Trends liegt weit über dem Branchendurchschnitt.
Das Spielgeschäft hat die inländische demografische Dividende hinter sich gelassen und ist in eine neue Phase der qualitätsorientierten Betriebsführung und globalen Expansion eingetreten. Die Marketingdienstleistungen stützen sich fest auf die Grundplatte des WeChat-Ökosystems, und das Videokonto hat eine zweite Wachstumskurve eröffnet. Die Finanztechnologie und Unternehmensdienstleistungen sind eng mit dem Digitalisierungsrhythmus der Realwirtschaft verknüpft und gehen von der schnellen Erschließung neuer Märkte in eine Phase der stabilen Vertiefung über.
Aus genau diesem Grund wählen wir die „lineare Extrapolation“ als grundlegende Perspektive für die gesamte Analyse. Besonders hervorzuheben ist, dass die hier genannte lineare Extrapolation keineswegs eine mechanische Ableitung nach Formeln und Zahlen ist, sondern auf den nach Geschäftsbereichen aufgeschlüsselten Daten von 2018 bis 2026 basiert, kombiniert mit Branchengesetzen und Betriebsrhythmen, um einen stabilen Wachstumszenall auf Basis von Erfahrungseinschätzungen zu ermitteln und ein Basisszenario ohne schwerwiegende Variablenimpulse aufzubauen.
Die Bedeutung dieser Basislinie liegt nicht darin, die Leistungszahlen eines bestimmten Jahres präzise vorherzusagen, sondern darin, den Lesern einen Wertmaßstab als Referenz zur Verfügung zu stellen. Bei nicht übereinstimmenden Wachstumseinschätzungen können diese selbst korrigiert werden, um eine eigene Beurteilung zu bilden. Natürlich gehen wir niemals davon aus, dass sich die Geschichte einfach wiederholt. Die strategischen Investitionen in KI sind derzeit die größte „nichtlineare Variable“ bei Tencent. Im Folgenden zerlegen wir zunächst den Wachstumsrhythmus und die Gewinnveränderungen der drei Geschäftssegmente, erstellen das grundlegende Rahmenwerk für das Wachstum und berücksichtigen dann die langfristigen Auswirkungen der stark gestiegenen Investitionen in die Recheninfrastruktur, um schließlich zu einer Beurteilung des Investitionswerts zu gelangen.
01
Wertschöpfungsdienste: Stetige Erholung des Wachstumszenalls
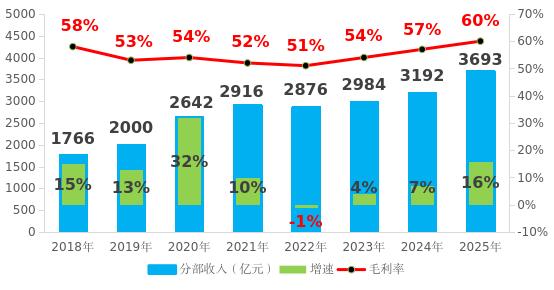
Entwicklungsdiagramm des Umsatzes, der Wachstumsrate und der Bruttomarge der Wertschöpfungsdienste von Tencent Holdings 2018-2025:
Datenquelle: Jahresbericht des Unternehmens
Die Wertschöpfungsdienste sind die traditionellste Grundplatte von Tencent und auch das Segment mit den größten historischen Wachstumsschwankungen. Seit 2018 verläuft ihr Wachstumspfad entlang der drei Hauptlinien „Produktzyklus + Regulierungsrichtlinien + Überseeexpansion“ und weist deutliche Impulsmerkmale auf.
Die Aussetzung der Genehmigung von Spielversionen im Jahr 2018 ließ die Wachstumsrate des Segments direkt von 43 % im Vorjahr auf 15 % einbrechen. Die Dividende der Heimwirtschaft während der Pandemie im Jahr 2020 trieb die Wachstumsrate wieder auf 32 % an. 2021-2022 führten die neuen Vorschriften zur Suchtprävention bei Minderjährigen in Spielen in Kombination mit der erneuten Aussetzung der Genehmigung von Spielversionen dazu, dass die Wachstumsrate bis zu negativem Wachstum zurückging, bis sie sich 2023 allmählich erholte und 2025 mit dem Aufstieg mehrerer neuer Produkte wieder zu einem zweistelligen Wachstum von 16 % zurückkehrte.
Aufgeschlüsselt betrachtet sind inländische Spiele die zentrale Grundplatte der Wertschöpfungsdienste und auch die Hauptquelle der Schwankungen. Im Jahr 2025 erreichte der inländische Spieleumsatz 164,2 Milliarden Yuan, was einem Anteil von 45 % am gesamten Wertschöpfungsdienstsegment entspricht und das größte einzelne Geschäftsuntersegment ist.
In den vergangenen acht Jahren haben inländische Spiele zwei vollständige Zyklen durchlaufen: Der erste war die durch „Honor of Kings“ in den Jahren 2016-2017 ausgelöste Mobile-Dividende, der zweite die durch „Peacekeeper Elite“ im Jahr 2020 katalysierte Pandemie-Dividende, dazwischen lag der „Winter der Spielversionen“ im Jahr 2018.
Nach den Regulierungsanpassungen 2021-2022 hat sich die Wachstumslogik der inländischen Spiele grundlegend verändert – von der Expansion der Nutzerzahl hin zu qualitätsorientierter Betriebsführung und Steigerung des ARPU. Mit der Rückkehr der Genehmigung von Spielversionen zur Normalität und der schrittweisen Freigabe der Pipeline neuer Produkte wurde „Delta Action“ 2024 zu einem phänomenalen Hit, der die Explosivität hochwertiger Inhalte im Bestandsmarkt bestätigt. Aus der aktuellen Produktpipeline und dem Branchenrhythmus geht hervor, dass die inländischen Spiele das Tal der Regulierungsanpassung durchschritten haben und in einen neuen Zyklus der Produktfreigabe eingetreten sind.
Übersee-Spiele sind die sicherste Wachstumsquelle der vergangenen fünf Jahre. Im Jahr 2025 erreichte der Übersee-Spieleumsatz 77,4 Milliarden Yuan, was 32 % des gesamten Spieleumsatzes und 21 % des gesamten Wertschöpfungsdienstsegments entspricht. Von weniger als 20 % des gesamten Spieleumsatzes im Jahr 2018 stieg der Anteil bis 2025 auf 32 % – der Überseemarkt ist von einer „Ergänzung“ zu einer „zweiten Wachstumskurve“ geworden.
Die langfristige Betriebsführung von Supercell und die globale Leistung von „PUBG Mobile“ sorgen gemeinsam dafür, dass der Übersee-Spieleumsatz seit vielen Jahren hintereinander zweistellig wächst. Im Vergleich zur Nutzerobergrenze des inländischen Marktes ist der globale Spielemarkt weiträumiger, und Tencents Vorteile bei Forschung, Entwicklung und Betrieb kommen weiterhin zur Geltung. Unter dem Basisszenario, dass keine extremen Veränderungen in der Geopolitik auftreten, verfügt der Überseemarkt weiterhin über einen stabilen Raum für Marktdurchdringung.
Die Wertschöpfungsdienste für soziale Netzwerke sind längst in eine stabile Bestandsphase eingetreten. Im Jahr 2025 belief sich der Umsatz auf rund 127,7 Milliarden Yuan, was 35 % des Wertschöpfungsdienstsegments entspricht. Seine interne Zusammensetzung besteht hauptsächlich aus Wertschöpfungsdiensten für digitale Inhalte, deren zentrale Trägerplattformen die beiden Inhaltsplattformen Tencent Video und Tencent Music sowie Dienste wie Live-Streaming und virtuelle Gegenstände sind.
Derzeit ist die Langvideo-Branche vollständig in eine Phase des Bestandswettbewerbs eingetreten, das Nutzerwachstum hat seinen Höhepunkt erreicht, die Durchdringungsrate der Mitgliedschaften nähert sich der Obergrenze, die Kosten für Inhaltsbeschaffung und -produktion bleiben hoch, sodass das Umsatzwachstum von Tencent Video anhaltend unter Druck steht. Tencent Music steht unter dem starken Druck von Douyens Qishui Musik, der Preiskampf und der Wettbewerb um Urheberrechte in der Online-Musikbranche verschärfen sich, und das Wachstum der traditionellen Mitgliedseinnahmen ist weitgehend zum Stillstand gekommen. Im Jahr 2018 betrug die Wachstumsrate dieses Segments noch 30 %, bis 2025 ist sie auf 5 % zurückgegangen, was typische Merkmale eines reifen Geschäfts aufweist.
Auf der Grundlage der vergangenen Entwicklung kommt der Autor zu dem Schluss: Inländische Spiele behalten eine Wachstumsrate von rund 15 % bei, gestützt durch die Pipeline neuer Produkte und die Steigerung des ARPU. Übersee-Spiele behalten eine stabile Wachstumsrate von rund 10 % bei, gestützt durch die globale Layoutierung. Soziale Netzwerke treten in eine reife stabile Phase ein, deren Wachstumsrate im Wesentlichen mit der Makroökonomie übereinstimmt und ein niedriges einstelliges Wachstum von rund 3 % aufweist. Zusammengenommen beträgt der grundlegende Wachstumszenall des gesamten Wertschöpfungsdienstsegments etwa 8 % bis 10 %.
02
Marketingdienstleistungen: Hohe Gewissheit für zweistelliges Wachstum
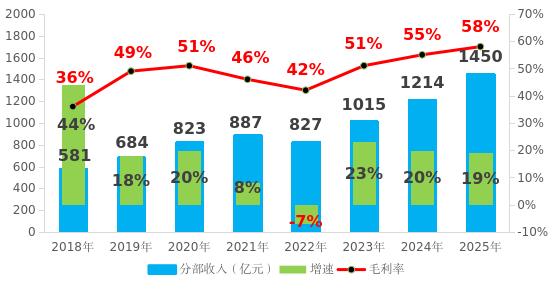
In den vergangenen acht Jahren hat das Werbegeschäft drei Phasen durchlaufen: 2018-2020 war die Phase der Traffic-Dividende von Werbung im Freundeskreis, in der das schnelle Wachstum der sozialen Werbung den Rückgang der Medienwerbung ausglich. 2021-2022 war eine Phase der Anpassung, überlagert von mehreren widrigen Faktoren: Die Doppelreduktion im Bildungsbereich, der Rückgang der Makroökonomie und der Wettbewerb durch Kurzvideos übten gemeinsam Druck aus, sodass die Wachstumsrate des Segments von 20 % auf negatives Wachstum fiel. Seit 2023 befindet sich das neue, durch das Videokonto angetriebene Wachstumszyklus, der durch die KI-Technologie ergänzt wird, und die Werbeeinnahmen sind wieder auf den Pfad des schnellen zweistelligen Wachstums zurückgekehrt.
Entwicklungsdiagramm des Umsatzes, der Wachstumsrate und der Bruttomarge der Marketingdienstleistungen von Tencent Holdings 2018-2025:
Datenquelle: Jahresbericht des Unternehmens
Der Kern zum Verständnis der Tencent-Werbung liegt darin, das Scheren-Trend zu erkennen, dass „die soziale Werbung stetig wächst und die Medienwerbung strukturell schrumpft“. Früher bestand die Tencent-Werbung gemeinsam aus sozialer Werbung (Freundeskreis, QQ Zone) und Medienwerbung (Tencent Video, Tencent News). Da die Aufmerksamkeit der Nutzer jedoch vollständig in das WeChat-Ökosystem übergeht, schrumpft die Nutzerbasis der Medienwerbung stetig und weist seit 2019 viele Jahre hintereinander negatives Wachstum auf. Dagegen erweitern sich die Werbeszenarien im WeChat-Ökosystem stetig – vom Freundeskreis über Mini-Programme bis hin zu Videokonto und Suchfunktion, was eine mehrschichtige Matrix von Werbeinventaren bildet. Diese strukturelle Differenzierung ist ein langfristiger Trend, der sich nicht umkehren lässt.
In der aktuellen Phase ist das Videokonto der zentrale Motor des Werbewachstums, und KI ist die Schlüsselvariable zur Steigerung der Wachstumseffizienz. Die Nutzungsdauer des Videokontos steigt weiterhin an, während die Werbeladequote weit unter der der gängigen Kurzvideoplattformen der Branche liegt, was bedeutet, dass allein durch die Erhöhung des Werbeinventars ein beträchtlicher Wachstumsraum vorhanden ist. Noch wichtiger ist, dass die KI-Technologie die Werbeeffizienz grundlegend neu gestaltet: Einerseits steigert sie die Klickrate und Konversionsrate durch präzise Targeting-Modelle, was den Werbepreis erhöht. Andererseits senkt sie die Herstellungskosten der Werbetreibenden durch KI-generierte Kreativmaterialien und erhöht die Bereitschaft zur Werbeschaltung.
Aus den historischen Wachstumsraten geht hervor, dass die Wachstumsraten des Marketingdienstleistungssegments 2023-2025 23 %, 20 % bzw. 19 % betrugen und drei Jahre hintereinander stabil um 20 % schwanken, was die Wachstumsimpulse der Kommerzialisierung des Videokontos und der KI-Unterstützung bestätigt hat. Im Vergleich zu den hohen Wachstumsraten in der frühen Dividendenphase der Werbung im Freundeskreis ist dieses Wachstum von höherer Qualität. Es gibt nicht nur eine Zunahme des Werbeinventars, sondern auch eine Steigerung von Preis und Effizienz, sodass die Nachhaltigkeit des Wachstums stärker ist.
Auf der Grundlage der vergangenen Entwicklung kommt der Autor zu dem Schluss, dass das Marketingdienstleistungssegment in den kommenden Jahren eine Wachstumsrate von 20 % beibehalten kann. Als das Geschäftssegment mit der größten Wachstumsflexibilität unter den drei Segmenten werden die Marketingdienstleistungen der wichtige treibende Faktor für das gesamte Umsatzwachstum von Tencent in den nächsten zwei bis drei Jahren sein.
03
Finanztechnologie und Unternehmensdienstleistungen: Kombination aus Stabilitätsanker und hoher Flexibilität
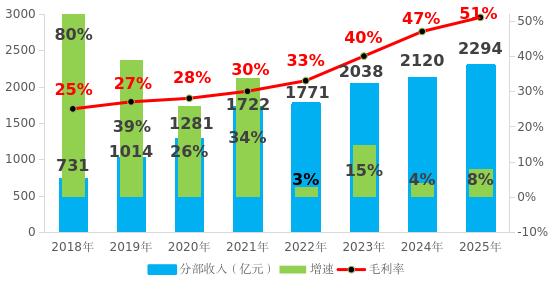
Entwicklungsdiagramm des Umsatzes, der Wachstumsrate und der Bruttomarge der Finanztechnologie- und Unternehmensdienstleistungen von Tencent Holdings 2018-2025:
Datenquelle: Jahresbericht des Unternehmens
Finanztechnologie und Unternehmensdienstleistungen sind das Geschäftssegment mit der höchsten Wachstumsgewissheit und der gründlichsten Transformation unter den drei Segmenten von Tencent. Von einer Randrolle, die vor 2018 unter „Sonstige Geschäfte“ eingestuft wurde, über die unabhängige Offenlegung als eines der drei Kerngeschäftssegmente im Jahr 201