Huazhu: Der Zyklusernter der Hotelbranche
Im vergangenen Jahr war das Schlüsselwort der chinesischen Hotellerie Überangebot. Ein Bericht von iResearch zeigt, dass im Jahr 2025 landesweit fast 340.000 Hotelzimmer geschlossen wurden (davon etwa 80 % unabhängige Hotels), das Angebot wurde bereinigt, die Umsätze der gleichbleibenden Filialen sind allgemein gesunken, zahlreiche unabhängige Hotels sind vom Markt verschwunden. Der Chinesische Hotelverband stellte in seinem Jahresbericht fest: In den nächsten drei Jahren werden Hotels ohne Marktwettbewerbsfähigkeit und Effizienzvorteile schneller aus dem Markt ausscheiden.
Im Gegensatz dazu zeigte Huazhu im ersten Halbjahr eine beeindruckende Leistung: Der Gesamtumsatz belief sich auf 13,117 Milliarden Yuan, was einem Anstieg von 11 % gegenüber dem Vorjahr entspricht; der den Aktionären zuzurechnende Nettogewinn betrug 2,394 Milliarden Yuan, ein leichter Rückgang von 1,8 % gegenüber dem Vorjahr, das bereinigte EBITDA stieg um 21,7 % auf 4,583 Milliarden Yuan. Nach Abzug der Wechselkursverluste und der Veränderungen des beizulegenden Zeitwerts hat sich die Betriebssituation des Kerngeschäfts erheblich verbessert. (Die Grafik zu Huazhu Group ist wie folgt dargestellt, Einheit: 100 Millionen Yuan, Quelle: Wind, zusammengestellt von Finanzbericht-Chronik)
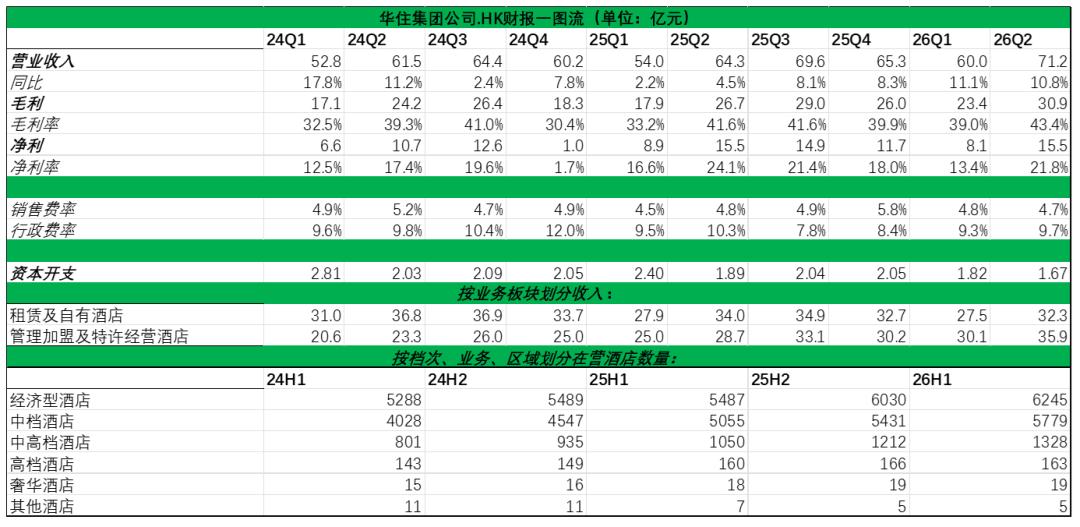
Die Branche erlebt einen Rückgang, während die Marktführer die Ernte einbringen. Als Marktführer bei Kettenhotels hat Huazhu eine Kurve verzeichnet, die dem Konjunkturzyklus widerspricht. Bei der Durchsicht der Finanzberichte sind wir der Ansicht, dass das Leistungsgeheimnis von Huazhu im Wesentlichen darin besteht, den Vorteil des durch das Mitgliedersystem generierten Datenverkehrs zu nutzen, um das kapitalintensive Hotelgeschäft in ein vermögensleichtes Mieteinnahmengeschäft umzuwandeln, und in Zeiten des Branchenrückgangs einen stärkeren Sogeffekt zu erzielen.
Kernaussagen sind wie folgt:
1. Was Huazhu den Franchisenehmern verkauft, ist oberflächlich betrachtet ein Markenzeichen, im Wesentlichen aber die Sicherheit des Datenverkehrs.
2. Huazhu erzeugt keinen Konjunkturzyklus und kämpft auch nicht gegen ihn, sondern nutzt ihn zur Ernte. Bei der Bereinigung des Angebots, der Inflation des Datenverkehrs und der Wertminderung von Vermögenswerten haben Marken und Datenverkehr selbst in einem Abschwungzyklus einen starken Sogeffekt.
3. Dieses Geschäft beseitigt den Zyklus nicht, es verlagert ihn nur: aus der Bilanz von Huazhu in die Bücher der Franchisenehmer. Die Berichte werden stabiler, aber die Risiken werden auch verborgener.
01
Verkauft wird das Markenzeichen, eingenommen wird die Prämie
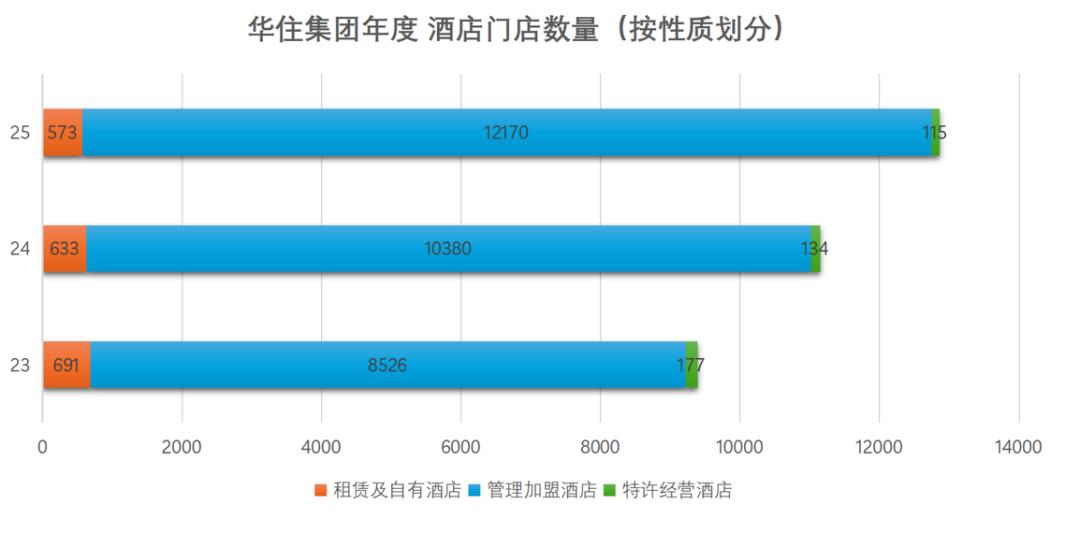
Der sprunghafte Anstieg der Gewinne von Huazhu hat seine Wurzeln in der vollständigen Umstellung des Geschäftsmodells. Bis Ende 2025 betrieben Huazhu weltweit 12.858 aktive Hotels, davon 12.285 Franchise- und Managementfilialen mit einem Anteil von 95,5 %; nur noch 573 Filialen sind direkt geführt, und diese Zahl sinkt weiter.
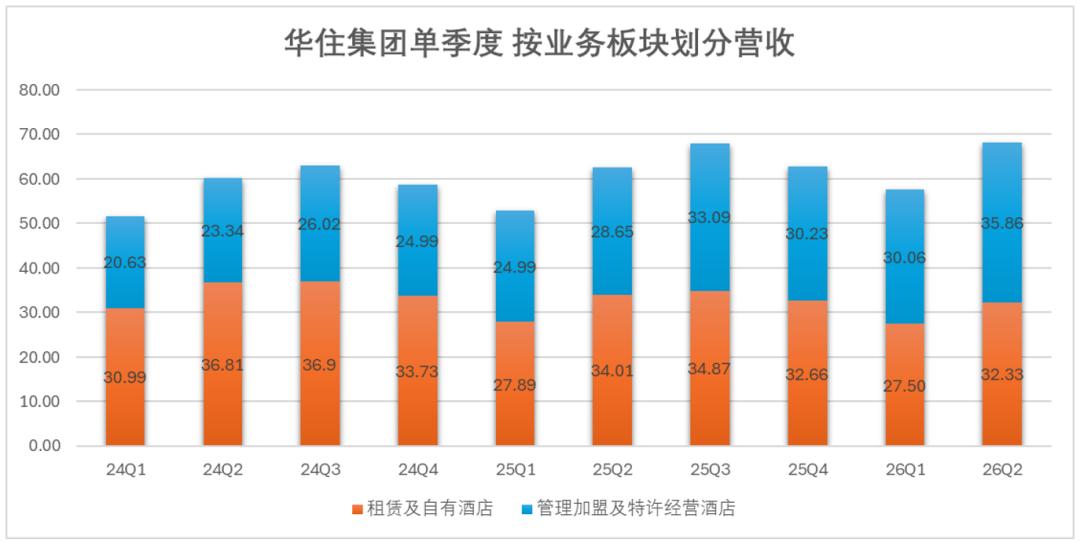
Die Einnahmen aus Management-Franchising und Lizenzgeschäften stiegen von 9,5 Milliarden Yuan im Jahr 2024 auf 11,7 Milliarden Yuan im Jahr 2025, was einem Anstieg von 23,1 % gegenüber dem Vorjahr entspricht, und ihr Anteil am Gesamtumsatz stieg auf 46,2 %; im ersten Halbjahr 2026 überschritt dieser Einnahmenanteil erstmals 50 %, mit einem Anstieg von 22,9 % gegenüber dem Vorjahr, während die Einnahmen aus Direktgeschäften im gleichen Zeitraum um 3,3 % sanken.
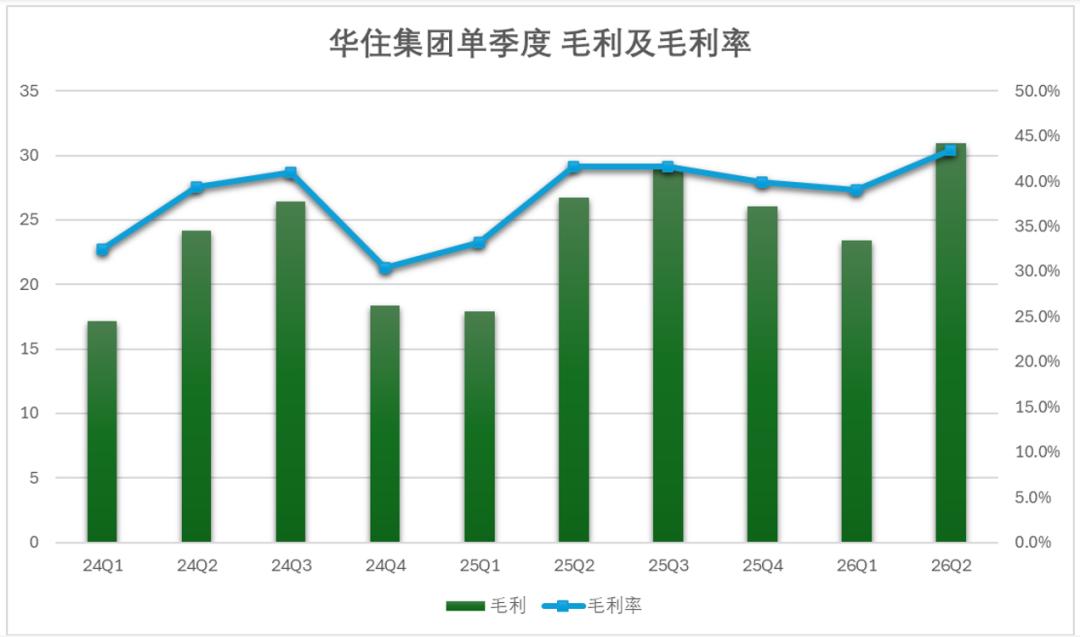
Das direkte Ergebnis der Umstellung der Einnahmestruktur ist die Bruttomarge. Unter dem Franchisemodell von Huazhu ist die Verwaltungsgebinn fast ein reiner Gewinn, die Bruttomarge des Unternehmens stieg auf etwa 43 %, während der Durchschnitt der Bruttomarge der Hotelbranche bei WIND im ersten Quartal dieses Jahres nur 28 % betrug.
Der kombinierte Abzug von Huazhu bei Franchisenehmern beträgt etwa 13 %: 5 % Verwaltungsgebühr des monatlichen Gesamtbetriebsumsatzes, eine zentrale Kanalgebühr von maximal 3,5 %, plus Lieferketten- und verschiedene Servicegebühren. Marktberechnungen zufolge liegt der Gesamtwert über der Provisionsrate von 9,3 % bei den Unterkunftsreservierungen von Ctrip (Angabe von Guosen Securities).
Warum sind Mieter bereit, eine höhere Miete zu zahlen als bei OTA? Weil die erworbenen Dinge unterschiedlich sind. OTA verkauft Datenverkehr, die Abrechnung erfolgt pro Buchung, in der Hochsaison muss man um Platzierungen bieten, in der Nebensaison gehen die Bestellungen trotzdem verloren; Huazhu verkauft einen sicheren Gästeaufkommen, der Großteil der Übernachtungen wird von Mitgliedern beigesteuert und läuft über eigene Kanäle, ohne über Ctrip zu gehen.
Daher ist die Übernahme einer höheren Abzugsgebühr bei Huazhu praktisch der Kauf einer Versicherung durch das Hotel. In Zeiten des Branchenaufschwungs erscheint diese Prämie teuer; in Zeiten des Branchenrückgangs, wenn der Datenverkehr immer teurer wird, ist sie die einzige verbleibende sichere Option für Franchisenehmer.
Im Jahr 2025 verschwanden zahlreiche unabhängige Hotels vom Markt, im selben Jahr eröffnete Huazhu 2444 neue Filialen, ein historischer Höchstwert, mit einem Nettozuwachs von mehr als 120.000 Zimmern, was fast 20 % des gesamten nationalen Zuwachses an Hotelzimmern im gleichen Zeitraum entspricht. Je härter die Bereinigung des Angebots ist, desto stärker ist die Bereitschaft der Überlebenden, die Versicherungsprämie zu zahlen. Das ist das am wenigsten intuitive Merkmal des Mieteinnahmengeschäfts: Je schlechter es den Mietern geht, desto stabiler sind die Mieteinnahmen.
02
Der durch das Mitgliedersystem generierte Datenverkehrsvorteil ist die Grundlage für stabile Mieteinnahmen
Womit verdient Huazhu diese Mieteinnahmen? Die Grundlage von Huazhu sind 311 Millionen Mitglieder.
Im Jahr 2025 entfielen 73 % der Übernachtungen von Huazhu China auf Mitglieder, 77 % der Übernachtungen liefen über eigene Kanäle. Beide Daten stammen aus dem Jahresbericht. Im Vergleich zu Wettbewerbern hat Jinjiang 213 Millionen aktive Mitglieder und BTG Homeinns etwa 210 Millionen, ihre Größenordnungen sind vergleichbar, aber der Anteil der eigenen Kanäle liegt weit unter dem von Huazhu.
Die meisten Bestellungen in der Branche werden über OTA abgewickelt, wobei pro Übernachtung eine Provision von 8 % bis 15 % an die Plattform gezahlt wird; unabhängige Hotels haben kein Mitgliedersystem, die übliche Provision beginnt bei 15 %. Die Kanalstruktur von Huazhu sieht anders aus: Auf der Leistungssitzung im zweiten Quartal 2026 wurde bekannt gegeben, dass der Anteil der Übernachtungen über OTA-Kanäle nur 20 % bis 25 % beträgt, der Rest läuft vollständig über Direktvertrieb. Ein Teil der eingesparten Kanalgebühren wird zu Gewinn, ein Teil wird an die Franchisenehmer weitergegeben.
Die Grundlage der hohen Bindung ist die vollständige Markenpyramide. Hanting steht für gutes Preis-Leistungs-Verhältnis, Ji für mittelschichtige Geschäftsreisende, Orange Crystal und Yitel bedienen den steigenden Konsumbedarf. Ein Nutzer, der zuerst in einem Hanting-Hotel übernachtet, hat seinen gesamten Lebenszyklus bei Huazhu bereits im Voraus abgedeckt. Die Forschungsbericht von Soochow Securities hat diese Fähigkeit aufgeschlüsselt: Seit der Epidemie liegt das RevPAR der gleichbleibenden mittelständischen und gehobenen Filialen von Huazhu deutlich vor den Wettbewerbern, die Belegungsrate der gleichbleibenden Filialen ist um 8 bis 10 Prozentpunkte höher.
Diese Grundlage bildet die Deckungsrücklage für die Versicherungspolice: Die Franchisenehmer zahlen 13 % Miete und erhalten dafür einen Gästeaufkommen, das unabhängige Hotels nicht erreichen können. Das ist das wahre Fundament des gesamten Gebäudes.
Aber das Fundament steht auch vor eigenen Herausforderungen. Der Mitgliederdatenverkehr ist ein begrenztes Vermögen, während das Angebot an Filialen fast unbegrenzt ist: Franchisenehmer berichten in sozialen Medien konzentriert, dass innerhalb eines Kilometers neue Filialen derselben Marke eröffnet werden und die Schutzzone von zwei Kilometern praktisch wirkungslos ist.
03
Die Risiken sind nicht verschwunden, sie sind nur verlagert worden
Im Jahr 1969 untersuchte Zhang Wuchang in seinem Werk „Die Theorie der Pacht“ die Landpachtverträge in Taiwan und widerlegte eine verbreitete Vorstellung: Teilpachtverträge sind nicht von Natur aus ineffizient. Die Vertragsstruktur hat keine Vor- oder Nachteile, das Wichtigste sind zwei Punkte: Wer trägt das Risiko und wer trifft die Entscheidungen. Bei Festpachtverträgen fallen alle Erträge und Verluste an den Pächter; bei Teilpachtverträgen teilen sich Vermieter und Pächter die Ernte.
Wenn man diesen Maßstab an die Franchiseverträge von Huazhu anlegt, ergibt sich ein ausgeklügeltes Mischsystem. Die Renovierungskosten, die Franchisegebühr und die Kaution sind feste Bestandteile; die monatliche Verwaltungsgebühr wird mit 5 % des Umsatzes erhoben und ist damit ein Teil des Ertragsanteils. Auf der Einnahmeseite hängt sie vom Umsatz ab, auf der Kostenseite ist sie vom Umsatz entkoppelt. Für die Markenseite ist dies eine lehrbuchmäßige Vertragsgestaltung.
Bei dieser Struktur ist es für die Markenseite sehr unwahrscheinlich, den Weg der „Mengenausweitung durch Preisnachlässe“ zu gehen, da die Abschreibungskosten bei den Franchisenehmern liegen und die Kosten der Preissenkung den Ertragsanteil der Markenseite beeinträchtigen.
Im ersten Quartal 2026 versuchte Huazhu, den Umsatz durch Preissenkungen zu steigern, die ADR wurde auf 285 Yuan gedrückt, die Belegungsrate fiel auf 75,1 %. Im zweiten Quartal wurde auf Preiserhöhungen umgestellt: Die ADR stieg auf 298 Yuan, ein Anstieg von 2,6 % gegenüber dem Vorjahr, und wuchs vier Quartale in Folge positiv; die Belegungsrate sank um 1,2 Prozentpunkte gegenüber dem Vorjahr auf 79,8 %; das RevPAR betrug 238 Yuan, ein Anstieg von 1,1 % gegenüber dem Vorjahr und erstmals seit zwei Jahren positiv. Das Management fasste dieses Quartal als Sieg der Preiserhöhung gegenüber der Preissenkung zusammen.
Tatsächlich wurde diese Argumentation auch bereits in unserer früheren Analyse von Jinjiang Hotels erwähnt: Das Preissystem der Hotels wird sich zweifellos deutlich verändern, der Grenzertrag aus dem Verkauf von Restzimmern wird immer geringer, und der Anreiz, die ADR zu senken, um das RevPAR auszugleichen, wird schwächer. Diese Aussage trifft auch auf Huazhu zu. Wenn die ADR um 1 % steigt, steigt der 5 %-Anteil automatisch, und die Grenzkosten sind null.
Für die Franchisenehmer haben dieselben Zahlen natürlich eine andere Bedeutung. Die ADR befindet sich auf einem historischen Höchststand, wenn die Zimmerpreise steigen, sinkt die Zahl der Bucher. Die Miete, Abschreibungen und Personalkosten für leere Zimmer müssen die Franchisenehmer selbst tragen. Die Einnahmen von Huazhu sind an der Umsatzseite festgelegt, die Kosten der Franchisenehmer sind an der Festkostenseite gebunden. Was die Mieter wirklich brauchen, ist die Belegungsrate, der Nenner, um die Investitionen in Millionenhöhe zu verteilen.
Huazhu will höhere Preise, die Franchisenehmer wollen mehr Mengen. Der Keim des Widerspruchs ist damit gelegt.
04
Der Zyklusernter hat auch natürliche Feinde
Nassim Taleb stellte in seinem Werk „Skin in the Game“ eine Regel auf: Wenn die Personen, die in einem System Entscheidungen treffen, nicht die Konsequenzen dieser Entscheidungen tragen, ist das System kurzfristig effizient, aber langfristig sammelt sich Fragilität an. Er nennt das „kein Skin in the Game“.
Wenn man die letzten sechs Jahre zusammen betrachtet, ist die Position von Huazhu als Zyklusernter klar ersichtlich. Während der drei Epidemiejahre verschwanden zahlreiche unabhängige Hotels vom Markt, Huazhu steigerte die Zahl der Filialen gegen den Trend um 892, 1207 und 947 Einheiten (zusammengestellt von Soochow Securities). Wenn Wettbewerber schrumpfen, wollen die Überlebenden umso mehr Sicherheit, sodass Preis und Menge der Prämie gleichzeitig steigen.
Die zweite Ernte stammt aus der Angst vor dem Datenverkehr. In Zeiten, in denen die OTA-Provision bei 15 % beginnt und die Kosten für die Kundengewinnung jährlich steigen, wird der Kanalwert der 311 Millionen Mitglieder automatisch vergrößert, die Kanalstruktur selbst ist die Gewinnrechnung. Die Erntewerkzeuge werden weiterentwickelt: Hanting 4.0 drückt die Baukosten pro Zimmer auf 69.900 Yuan und die Bauzeit auf 30 Tage; für bestehende Immobilien