Beobachtungen zur Hochsaison 2026 | Getränke: Unter anhaltendem Druck bleibt trinkfertiger Tee nach wie vor ein "wenig strahlender" Lichtblick
Mit dem Einzug des Septembers kühlt es sich in einigen Regionen des Landes bereits ab, und die Hochsaison für Sommergetränke nähert sich dem Ende.
Der Getränkemarkt in diesem Sommer war nicht so heiß wie das Wetter, die gesamte Getränkekategorie stand unter Druck, und für Getränkemarken verlief diese Hochsaison wahrscheinlich unter Belastung. Das allgemeine Konsumumfeld, insbesondere die Nachfrageseite, steht unter einem gewissen Druck, was die Verkaufsleistung von Sommergetränken in diesem Jahr vor Herausforderungen stellt. Vor dem Hintergrund des Drucks auf die Gesamtkategorie, wie wir bereits im Quartalsbericht für das zweite Quartal erwähnt haben, gibt es immer noch einige Kategorien mit auffälliger Leistung – beispielsweise zuckerfreie Fertigtees.
Diese Woche wird Maishaying gezielte Beobachtungen zur Hochsaison 2026 durchführen. Die Hochsaison ist als die Monate Mai bis August mit höheren Temperaturen definiert, und der Vergleichszeitraum erstreckt sich auf die Jahre 2023, 2024 und 2025. Wir konzentrieren die Beobachtungen zur Hochsaison auf die Getränkekategorie und analysieren schwerpunktmäßig den Fertigtee, der in der großen Getränkekategorie eine relativ gute Leistung zeigt.
Alle Daten im Bericht stammen aus dem Marken-CT von Maishaying. Die verwendeten Datenmodelle sind in den Abbildungen gekennzeichnet. Die Marken-CT-Daten von Maishaying decken alle Städte auf Kreisebene und darüber hinaus im ganzen Land ab (ohne Dörfer, Gemeinden und Ortschaften) und umfassen tiefgehend die Kernagglomerationen des Landes. Die abgedeckten Betriebsformen umfassen Großmärkte, große Supermärkte, kleine Supermärkte, Kioske und Gemischtwarenläden. In dem Marken-CT von Maishaying gibt es über 300.000 Marken, mehr als 7 Millionen Warenbarcodes und etwa 6 Milliarden Bestellungen pro Jahr. (Die oben genannten Statistikdaten beziehen sich auf die Anzahl der Barcodes und Hersteller mit tatsächlichen Verkaufsdaten von August 2025 bis Juli 2026).
01
Marktübersicht: Dieser Sommer ist etwas kühl
Sehen wir uns zuerst die Gesamtleistung der großen Getränkekategorie in dieser Hochsaison an. Aus den drei Indikatoren Umsatz, umgerechnete Auslieferungsmenge und Anzahl der verkauften Einheiten geht hervor, dass die Monate Mai bis August 2026 den Abwärtstrend von 2025 fortsetzen, wobei der Rückgang weiter zugenommen hat. Der Druck auf die Nachfrageseite zeigt sich deutlich in den Endverbrauchsdaten.
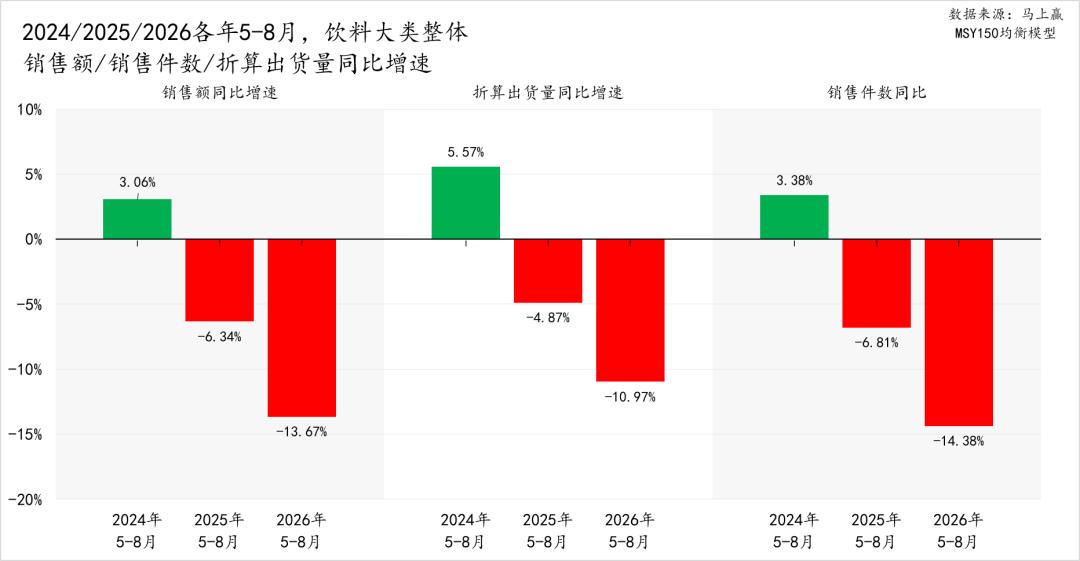
In den Monaten Mai bis August 2024 lagen die jährlichen Wachstumsraten des Umsatzes, der umgerechneten Auslieferungsmenge und der Anzahl der verkauften Einheiten der großen Getränkekategorie bei 3,06 %, 5,57 % bzw. 3,38 %, wobei alle drei Indikatoren im positiven Wachstumsbereich lagen. Aber im gleichen Zeitraum 2025 kehrten sich alle drei Indikatoren ins Negative um: Der Umsatz sank um 6,34 % im Vergleich zum Vorjahr, die umgerechnete Auslieferungsmenge um 4,87 % und die Anzahl der verkauften Einheiten um 6,81 %, was einen deutlichen Rückgang darstellt. In den Monaten Mai bis August 2026 hielt der Abwärtstrend nicht an, sondern vertiefte sich weiter: Die jährliche Wachstumsrate des Umsatzes sank auf -13,67 %, die der umgerechneten Auslieferungsmenge auf -10,97 % und die der Anzahl der verkauften Einheiten auf -14,38 %. Der Rückgang aller drei Indikatoren erreichte den höchsten Wert in den letzten drei Jahren. Dabei ist der Rückgang der Anzahl der verkauften Einheiten deutlich größer als der der umgerechneten Auslieferungsmenge, was darauf hindeutet, dass die Kaufrate der Verbraucher möglicherweise abnimmt, während die Größe der erworbenen Produkte zunimmt.
Insgesamt betrachtet sind alle drei Indikatoren der großen Getränkekategorie in dieser Hochsaison gleichzeitig gesunken, und der Rückgang erreichte jeweils den höchsten Stand in den letzten drei Jahren. Der Druck auf die Nachfrageseite, der sich in den Endverkaufsdaten widerspiegelt, ist ausgeprägter als in den beiden vorherigen Jahren.
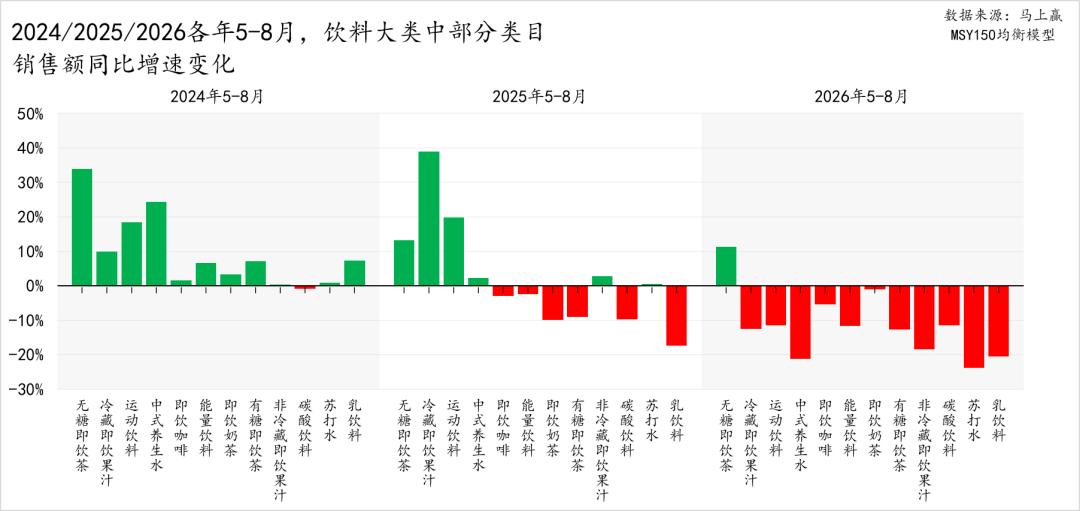
Aus der jährlichen Wachstumsrate des Umsatzes der einzelnen Teilkategorien geht hervor, dass der Abwärtsdruck der großen Getränkekategorie in den Monaten Mai bis August 2026 von einzelnen Kategorien auf die meisten Kategorien übergegriffen hat. Im gleichen Zeitraum 2024 behielten mehrere Kategorien wie zuckerfreier Fertigtee, gekühlter Fertigfruchtsaft und chinesisches Gesundheitswasser ein zweistelliges positives Wachstum bei; bis 2025 verengte sich der Wachstumsbereich deutlich, und nur wenige Kategorien wie zuckerfreier Fertigtee, gekühlter Fertigfruchtsaft und Sportgetränke behielten ein positives Wachstum bei, während kohlensäurehaltige Getränke und Milchgetränke bereits ins Negative übergingen.
Im Jahr 2026 schrumpften die positiv wachsenden Kategorien weiter: In der Abbildung behält nur zuckerfreier Fertigtee eine positive Wachstumsrate von etwa 10 % bei, während der Umsatz der übrigen Kategorien allgemein im Vergleich zum Vorjahr zurückging. Dabei betrug der Rückgang von Milchgetränken und Sodawasser mehr als 20 %, und der Rückgang von nicht gekühltem Fertigfruchtsaft, zuckerhaltigem Fertigtee und Sportgetränken lag allgemein zwischen 10 % und 20 %. Man kann sehen, dass das Wachstumsmoment der großen Getränkekategorie sich stark auf die einzelne Kategorie des zuckerfreien Fertigtees konzentriert, und die meisten übrigen Kategorien befinden sich im Schrumpfungsbereich. Dies bestätigt weiter die vorherige Beurteilung: In der unter allgemeinem Druck stehenden Hochsaison ist zuckerfreier Fertigtee fast die einzige Richtung mit positivem Wachstum.
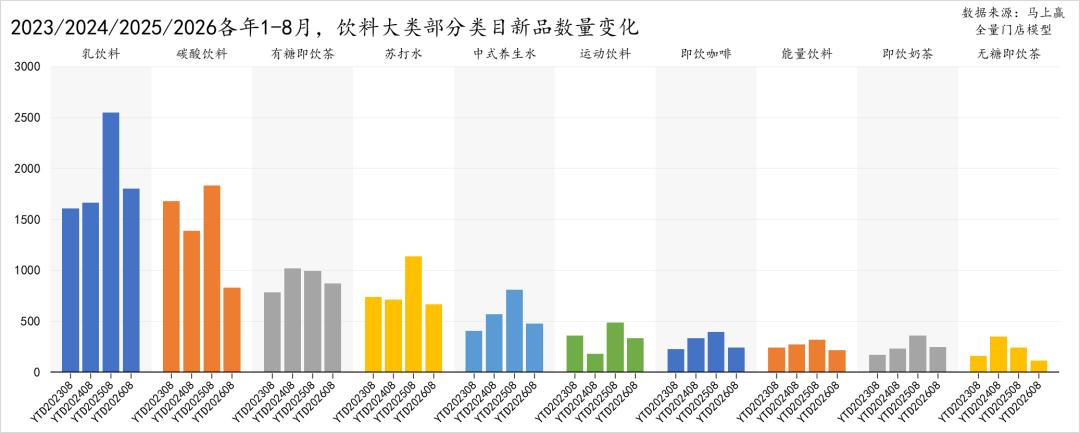
Aus der Veränderung der Anzahl neuer Produkte geht hervor, dass das Innovationstempo der großen Getränkekategorie im Jahr 2026 insgesamt verlangsamt hat, und die Anzahl neuer Produkte in den meisten Teilkategorien ist im Vergleich zum Höhepunkt deutlich gesunken. Milchgetränke und kohlensäurehaltige Getränke, die die beiden Kategorien mit dem größten Innovationsumfang darstellen, zeigen beide einen Abwärtstrend: Die Anzahl kohlensäurehaltiger Getränke sank stark von 1841 Modellen im Jahr 2025 auf 843 im Jahr 2026; die Anzahl neuer Produkte von Sodawasser, chinesischem Gesundheitswasser und Fertigkaffee schrumpfte ebenfalls im Vergleich zu den beiden vorherigen Jahren, und die des chinesischen Gesundheitswassers sank von 818 Modellen im Jahr 2025 auf 480. Die Innovationsstrategie der Hersteller ist vorsichtiger als in den beiden vorherigen Jahren, und das Innovationstempo der Branche tritt insgesamt in eine Phase der Konvergenz ein.
Allerdings ist die Leistung der Teilkategorien unter dem Druck der Gesamtkategorie nicht vollständig düster. Aus der Struktur der Anzahl neuer Produkte ist Fertigtee immer noch eine relativ aktive Innovationssparte. Dabei ist das Innovationstempo von zuckerhaltigem Fertigtee in den letzten zwei Jahren insgesamt relativ stabil: Es gab 2024 einen deutlichen Anstieg gegenüber 2023, und obwohl es in den Folgejahren 2025 und 2026 einen leichten Rückgang gab, lag die Anzahl der neu auf den Markt gebrachten Produkte im Jahr 2026 immer noch über dem Niveau von 2023.
Zusammengefasst steht die große Getränkekategorie in dieser Hochsaison unter allgemeinem Druck, und die meisten Teilkategorien verzeichnen einen Rückgang sowohl beim Umsatz als auch bei der Einführung neuer Produkte. Vor dem Hintergrund des schwächeren Gesamtmarktes ist die Leistung von Fertigtee jedoch relativ gut und wird zu einem seltenen Highlight in der Hochsaison. Aus diesem Grund werden wir uns weiter auf die Kategorie des Fertigtees konzentrieren und sie nach der beachteten Dimension „Zuckergehalt“ unterteilen, um die internen Strukturveränderungen zu beobachten.
02
Das nicht ganz helle „Highlight“: Fertigtee
In den letzten Jahren drehte sich die Produktiteration von Fertigtee ständig um das Thema „Gesundheit“, und der Zuckergehalt wurde damit zu einer der wichtigsten Dimensionen zur Beobachtung der Strukturveränderungen der Kategorie. Von zuckerhaltig über zuckerarm bis zuckerfrei differenzieren sich die Wahlmöglichkeiten der Verbraucher ständig, und die Verteilung der Anteile innerhalb der Kategorie ändert sich entsprechend. Im Folgenden beginnen wir mit der Entwicklung der Anteile von zuckerhaltigem und nicht zuckerarmem, zuckerarmem sowie zuckerfreiem Fertigtee, um die Strukturanpassung zu betrachten, die der Fertigtee unter dem Einfluss des Gesundheitslabels durchläuft.
Aus der Sicht des Umsatzanteils wird die Zuckergehaltsstruktur innerhalb des Fertigtees ständig angepasst. In den Monaten Mai bis August 2024 betrug der Anteil von zuckerfreiem Fertigtee 28,2 %, der von zuckerarmem 12,5 % und der von zuckerhaltigem und nicht zuckerarmem 59,3 %, wobei das Verhältnis von zuckerhaltig zu nicht zuckerhaltig ungefähr 60:40 lag. Im gleichen Zeitraum 2025 stieg der Anteil von zuckerfreiem Fertigtee auf 32,8 %, der von zuckerarmem sank auf 11,8 % und der von zuckerhaltigem und nicht zuckerarmem auf 55,4 %, wobei die Ausweitung des Anteils von zuckerfreiem Tee deutlich war.
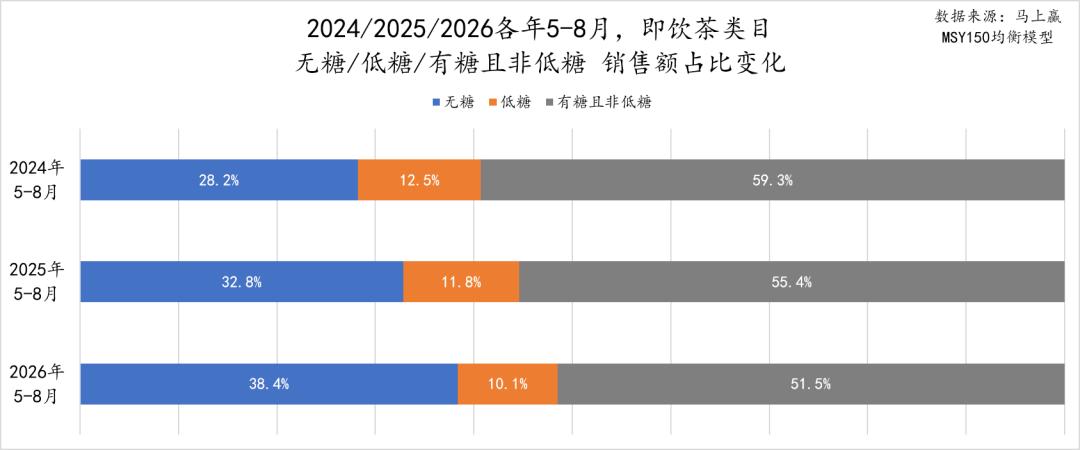
In den Monaten Mai bis August 2026 setzt sich dieser Trend weiter fort: Der Anteil von zuckerfreiem Tee stieg auf 38,4 %, der von zuckerhaltigem und nicht zuckerarmem sank auf 51,5 %, und beide nähern sich allmählich einem Verhältnis von 40:50 an. Bemerkenswert ist die Leistung von zuckerarmem Tee: Sein Anteil sank von 12,5 % im Jahr 2024 auf 11,8 % im Jahr 2025 und fiel 2026 weiter auf 10,1 %. Obwohl der Anteil schrumpft, hat sich zuckerarmer Tee auf einem Niveau von etwa 10 % stabilisiert und einen relativ unabhängigen Bereich aus dem zuckerhaltigen Tee herausgelöst, was darauf hindeutet, dass die Wahl der Verbraucher bezüglich des Zuckergehalts allmählich von der binären Einteilung „zuckerhaltig/zuckerfrei“ zu einer stärker differenzierten Gradientenstruktur übergeht. Insgesamt betrachtet erobert zuckerfreier Tee weiterhin Anteile, und obwohl die Basis des zuckerhaltigen Tees noch die Mehrheit stellt, hat sich seine interne Struktur bereits gelockert.
Neben den strukturellen Veränderungen gibt es auch einige Trends und Highlights sowohl bei zuckerhaltigem als auch bei zuckerfreiem Fertigtee.
Zuckerhaltig: Zitronentee behält den Markt, Blumen- und Früchtetee durchbricht die Konkurrenz
Sehen wir uns zuerst die Leistung von zuckerhaltigem Fertigtee an. Aus der Anzahl neuer Produkte geht hervor, dass innerhalb des zuckerhaltigen Fertigtees eine deutliche Differenzierung auftritt: Traditionelle Zitronentee-Kategorien wie Eistee werden allmählich festgelegt, während neue Kategorien wie Blumen- und Früchtetee ständig neue Innovationen hervorbringen.
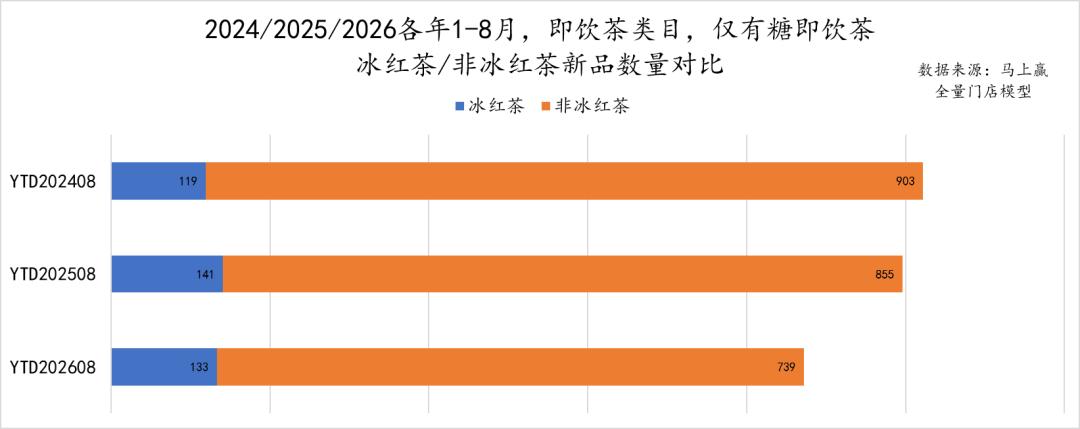
In den Monaten Januar bis August 2024 betrug die Anzahl neuer Eistee-Produkte 119 und die der nicht zu Eistee gehörenden Produkte 903; im gleichen Zeitraum 2025 stieg die Anzahl neuer Eistee-Produkte leicht auf 141, während die der nicht zu Eistee gehörenden Produkte auf 855 sank. In den Monaten Januar bis August 2026 sank die Anzahl neuer Eistee-Produkte auf 133 und die der nicht zu Eistee gehörenden Produkte weiter auf 739. Insgesamt betrachtet hält sich die Anzahl neuer Eistee-Produkte stets auf einem niedrigen Niveau von über 100 Modellen, schwankt in drei Jahren kaum und hat ein relativ festgelegtes Innovationstempo; obwohl die Anzahl neuer Produkte, die nicht zu Eistee gehören, jährlich schrumpft, liegt ihr absolutes Volumen immer noch beim Fünf- bis Sechsfachen des Eistees und bleibt der Hauptbereich für Innovationen bei zuckerhaltigem Fertigtee.
Hinter dieser Differenzierung könnte sich die Entwicklungsrichtung des zuckerhaltigen Fertigtees widerspiegeln. Traditioneller Zitronentee behält dank stabiler Verbraucherakzeptanz und Geschmacksgewohnheiten eine relativ feste Produktform und ein festgelegtes Innovationstempo bei; während die nicht zu Eistee gehörenden Kategorien, vertreten durch Blumen- und Früchtetee, durch reichhaltigere Geschmackskombinationen und Rohstoffkombinationen ständig neue Produktausdrucksformen ausprobieren. Die Marktdynamik des zuckerhaltigen Fertigtees kommt zunehmend von der kontinuierlichen Erschließung von Geschmack und Anwendungsszenarien durch diese nicht traditionellen Kategorien.
Die Quelle der Marktdynamik ist auch die Innovationsrichtung der Marken. Suntory Eis-Oolong ist ein neues Produkt, das nach dieser Idee entstanden ist. Wenn man an Suntory denkt, fallen den meisten Verbrauchern zuerst die klassischen Produkte der Marke ein – Oolong-Tee. Tatsächlich ist Oolong-Tee das Kernvermögen, auf das Suntory seit vielen Jahren setzt, und