GAC hat endlich die lang erwartete "starke Verstärkung" erhalten.
Ankündigungen am späten Sonntagabend bergen oft große Nachrichten.
Am 14. September kündigte die GAC Group an, die Übernahme eines Teils der Anteile an einem Joint Venture für komplette Fahrzeuge im Besitz von FAW Co., Ltd. durch Ausgabe von Aktien zu planen. Die Zeitschrift „Caijing“ bestätigte später, dass das Ziel FAW Toyota ist. Nach Abschluss der Transaktion wird FAW Co., Ltd. der zweitgrößte Aktionär der GAC Group. Am nächsten Tag, als die Aktie wieder gehandelt wurde, stieg der Hongkong-Notierte Anteil von GAC zeitweise um mehr als 15 % – der Kapitalmarkt stimmte mit echtem Geld für diese „Zusammenschließung von Nord- und Süd-Toyota“.
Aber wenn man nur sieht, dass die beiden Toyota-Unternehmen zusammenkommen, hat man diese Transaktion zu oberflächlich betrachtet. Für GAC ist dies eine Rettungsspritze; für FAW ist dies eine Eintrittskarte, auf die es mehr als ein Jahrzehnt gewartet hat; und für Toyota sowie das Staatsratsamt für staatliche Vermögensverwaltung ist dies ein Experiment, bei dem jeder das bekommt, was er braucht.
01
GAC braucht dringend einen Sieg
Laut zusammengestellten Informationen von Tianyancha Media betrug der den Aktionären von GAC zuzurechnende Nettogewinn im Jahr 2023 noch 4,429 Milliarden Yuan; im Jahr 2024 blieben nur 824 Millionen Yuan übrig, und nach Abzug der nicht wiederkehrenden Gewinne wurde erstmals ein Verlust verzeichnet. Im Jahr 2025 weitete sich der Verlust auf 8,784 Milliarden Yuan aus – dies ist der erste Jahresverlust von GAC seit seinem Börsengang. In der ersten Hälfte dieses Jahres belief sich der Verlust auf weitere 4,467 Milliarden Yuan, was einem Anstieg von 76 % gegenüber dem Vorjahr entspricht. In drei Jahren ist dieses einstige Gewinnvorbild zu dem verlustreichsten Unternehmen unter 23 börsennotierten Automobilherstellern geworden.
Dahinter steckt einerseits, dass Aion, einst der Spitzenreiter bei den Verkäufen von Neufahrzeugen mit alternativen Antrieben, tief in den Preiskampf geraten ist, und die Verkäufe der eigenen Marken in der ersten Hälfte des Jahres um 23 % zurückgingen. Andererseits sind die Joint-Venture-Milchkühe: Die Investitionsgewinne, die von GAC Honda und GAC Toyota beigesteuert wurden, sind von 8,349 Milliarden Yuan im Jahr 2023 auf 1,326 Milliarden Yuan in der ersten Hälfte dieses Jahres geschrumpft, was einem Rückgang von mehr als 80 % entspricht.
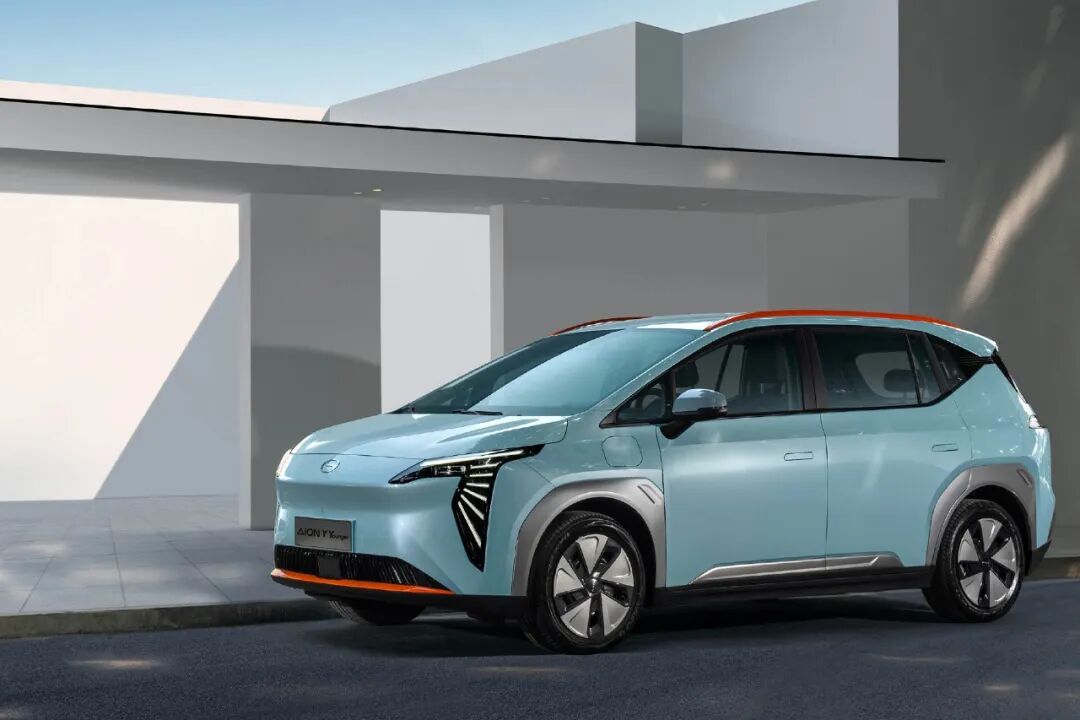
In den letzten zehn Jahren waren die Gewinne aus Joint Ventures stets die Quelle, aus der GAC die eigene Marke subventionierte. Jetzt versiegt diese Quelle. Das einzige, das noch relativ stabil ist, ist GAC Toyota, das in der ersten Hälfte des Jahres 356.000 Fahrzeuge verkaufte und den ersten Platz unter den Joint-Venture-Unternehmen belegte, und dessen Modell BZ3X die rein elektrischen Fahrzeuge der Joint-Venture-Marken anführt – aber eine einzelne Milchkuh kann nicht mehr die gesamte Gruppe satt machen.
Betrachtet man die Gestaltung der Transaktion: Der Erwerb von rund 25 % der Anteile an FAW Toyota zu einem Gegenwert von rund 20 Milliarden Yuan wird vollständig durch die Ausgabe von Aktien bezahlt. Bei einem Preis von 5,09 Yuan vor der Aussetzung des Handels werden rund 4 Milliarden neue Aktien ausgegeben. FAW Toyota erzielte 2025 einen Nettogewinn von über 7,3 Milliarden Yuan, und die 25 %-Anteile entsprechen einem jährlichen Gewinnanteil von rund 1,16 Milliarden Yuan – für GAC, das jährlich 4,4 Milliarden Yuan Verlust macht, ist dies eine Hilfe in der Not. Gleichzeitig wird der Anteil der staatlichen Vermögensverwaltung von Guangzhou von 54 % auf etwa 38 % verwässert, wobei die Kontrolle fest in der Hand bleibt.
Keine Aussetzung des Handels, kein Verlust der Kontrolle und eine Verlängerung der Lebensdauer – das ist das beste Konzept, das GAC bekommen kann.
02
Die Eintrittskarte, auf die FAW mehr als ein Jahrzehnt gewartet hat
Die Grundausstattung von FAW ist viel besser.
Laut zusammengestellten Informationen von Tianyancha Media erzielte FAW im Jahr 2025 einen Umsatz von 541,5 Milliarden Yuan und verkaufte 3,302 Millionen Fahrzeuge. Aber von jeweils 10 verkauften Fahrzeugen tragen 7 das Logo von Volkswagen und Toyota. Die ertragreichste Milchkuh, FAW Toyota, verkaufte 2025 805.500 Fahrzeuge und erzielte einen Nettogewinn von über 7,3 Milliarden Yuan, war aber zugleich der Bereich mit dem schnellsten Rückgang im FAW-System in der ersten Hälfte dieses Jahres, mit einem Rückgang von 27,4 % gegenüber dem Vorjahr – die Milchleistung der Milchkuh schrumpft.
Hinzu kommt der Druck des Kapitalmarkts: Unter der FAW Group ist FAW Jiefang ein börsennotiertes Unternehmen für Nutzfahrzeuge, während der Pkw-Bereich nie eine eigene Börsenplattform hatte. Laut zusammengestellten Informationen von Tianyancha Media hat FAW Co., Ltd. bereits 2011 versprochen, durch Umstrukturierungen den Wettbewerb zwischen gleichartigen Geschäften zu beseitigen und die Pkw-Vermögenswerte für den Börsengang zu integrieren. Dieses Versprechen wurde mehr als ein Jahrzehnt lang nicht eingelöst.
Diesmal tauscht FAW ein Viertel der Anteile an FAW Toyota gegen fast 28 % der Aktien von GAC und einen Sitz als strategischer Aktionär an der A+H-Börsenplattform – die Vermögensverwertung durch Börsengang, die mehr als ein Jahrzehnt lang nicht zu schaffen war, wird auf dem Umweg des Aktientauschs erreicht.
Diese Rechnung hat auch eine regionale Überlegung.
Im Entwurf der „15. Fünfjahresplanung“ des Amtes für Industrie und Informationstechnik der Stadt Changchun steht klar geschrieben, dass die Unterstützung von Automobilherstellern gefördert wird, sich an hochwertigen Unternehmen in Form von Kapitalbeteiligungen zu beteiligen. Neben der Plattform will FAW auch die Technologien für die drei Kernkomponenten von Elektroautos von GAC erhalten: Die Magazine-Batterie wurde bereits in 1,3 Millionen Fahrzeugen verbaut, und die Produktionskapazität von 36 GWh der Yin-Pai-Batteriefabrik ist bereits in Betrieb – das sind genau die fehlenden Puzzleteile für die Elektrifizierungstransformation von FAW. Ein Viertel des 7,3-Milliarden-Gewinns zu nehmen, um eine Plattform, Technologie und Zeit für den Weg aus der Region Nordost zu tauschen – FAW rechnet mit der Bilanz für das nächste Jahrzehnt.
03
Ein Geschäft, bei dem niemand verliert
Bei dieser Transaktion gibt es eine weitere Partei, die leicht übersehen wird: Toyota.
Der größte Rivale von Nord- und Süd-Toyota in den letzten Jahren war niemand anders als sie selbst – Sienna und Granvia nutzen die gleiche Plattform, den gleichen Antrieb und zielen auf dieselbe Gruppe von Familiennutzern ab. Die beiden Joint-Venture-Unternehmen drücken sich gegenseitig die Preise am Endmarkt, sodass der Gewinn pro Fahrzeug immer dünner wird. In den ersten 8 Monaten dieses Jahres ging der Absatz von Toyota in China um 19 % gegenüber dem Vorjahr zurück. Die Zusammenschließung ist auch für die ausländische Partei eine Erleichterung: Anstatt zuzusehen, wie sich die beiden Unternehmen gegenseitig behindern, ist es besser, die Preisstruktur durch Integration wiederherzustellen.
Wenn man den Blick weiter ausdehnt, fällt diese Transaktion genau in den Zeitraum der Reform der staatlichen Vermögensverwaltung. Im März letzten Jahres kündigte das Staatsratsamt für staatliche Vermögensverwaltung die strategische Umstrukturierung von drei großen staatlichen Automobilunternehmen an. Die Öffentlichkeit erwartete einst die Fusion von Dongfeng und Changan, aber das Projekt wurde im Juni ausgesetzt, und Changan wurde zu einem unabhängigen zentralen Staatsunternehmen aufgewertet – der alte Weg der „Gruppenfusion“ funktioniert nicht mehr. Das Modell von GAC und FAW bietet eine andere Möglichkeit: Keine Fusion, sondern gegenseitige Verflechtung durch Aktientausch. Ein zentrales Staatsunternehmen beteiligt sich an einem lokalen Staatsunternehmen als zweitgrößter Aktionär, wobei die Kontrolle nach wie vor in Guangzhou liegt. FAW Toyota wird in die Bilanz des börsennotierten Unternehmens aufgenommen, Guangzhou behält die Kontrolle, und das Staatsratsamt für staatliche Vermögensverwaltung erhält ein Reformbeispiel mit geringer Reibung. Alle drei Seiten bekommen das, was sie gerade am meisten brauchen.
Natürlich liegen die Schwierigkeiten auch auf der Hand. Wie die gewinnbringenden Vermögenswerte bewertet werden und wie die Anzahl der neuen Aktien festgelegt wird, betrifft die Interessen der staatlichen Vermögensverwaltungen auf beiden Seiten; ob Toyota nur Anteile abgibt oder sich durch die Ausgabe neuer Aktien als Großaktionär festigt, ist derzeit unklar; das grundlegendste Problem ist die Integration – wenn sich die Aktionäre ändern, werden die Berichtswege, Produktionspläne und Kanalinteressen der Mitarbeiter im Unternehmen nicht automatisch angepasst.
Daher ist diese Transaktion eher ein präziser Austausch von drei Bilanzen als eine bloße Zusammenschließung von Nord- und Süd-Toyota: GAC tauscht Anteile gegen Gewinne, um sein Überleben zu sichern; FAW tauscht Gewinne gegen eine Plattform, um eine neue Situation zu schaffen; Toyota tauscht Integration gegen das Ende der inneren Konkurrenz; das Staatsratsamt für staatliche Vermögensverwaltung erhält ein Beispiel, das die Kontrolle nicht verändert. Jede Seite gibt ein wenig auf und bekommt das, was sie gerade am meisten braucht.
Das gesamte Automobilunternehmen wird das Ergebnis dieses Experiments beobachten: Wenn das Modell „Aktientausch ohne Fusion“ funktioniert, wird es das Vorbild für die nächste Runde der Integration von staatlichen Automobilunternehmen sein – die Antwort steht nicht in der Ankündigung, sondern muss auf dem ersten Zeugnis der Geschäftsebene warten.
Dieser Artikel stammt aus dem WeChat-Offiziellen Konto „LingTai LT“ (ID: LingTai_LT), Autor: Zhang Qian, Redakteur: Hu Zhanjia, veröffentlicht mit Genehmigung von 36Kr.