Es ist schwierig, mit Geschäften im Krankenhausbereich Gewinne zu erzielen, daher bereiten sich Unternehmen wie Mindray, United Imaging und Wego auf einen harten Wettbewerb auf dem Markt für medizinische Geräte für den Heimgebrauch vor.
Medizinproduktfachleute, die einst auf dem Krankenhausmarkt hohe Gewinne erzielten, spüren nun die Kälte der Branche. Unter dem Druck von zentralem Einkauf, Preiskriegen und schwierigen Zahlungseingängen werden die Geschäfte auf der Krankenhausseite zunehmend margenschwach.
In dieser Situation bauen die führenden Unternehmen leise den Markt für medizinische Geräte für den Heimgebrauch auf.
01
Der Krankenhausmarkt:
Vom goldenen Zeitalter zur extremen Überkonkurrenz
Den Winter des Jahres 2019 erinnert sich Lao Zhou besonders genau.
Die Jahresfeier in diesem Jahr fand in einem Ferienhotel am Stadtrand statt, mehr als dreißig Mitarbeiter belegten eine ganze Etage. Nach einigen Gläsern Wein stand Lao Zhou auf der Bühne, hob sein Glas und sein Gesicht wurde rot vor Aufregung. Er sagte: "Leute, arbeitet hart, nächstes Jahr verdoppeln wir unseren Umsatz, und am Ende des Jahres bekommt jeder einen großen Bonus." Der Applaus unter der Bühne war ohrenbetäubend, einige pfiffen laut.
In diesem Jahr hielt er die Vertriebsrechte für mehrere importierte orthopädische Produkte. Ein importiertes Hüftprothesenset hatte einen Fabrikpreis von etwa 11.000 Yuan und konnte im Krankenhaus für 40.000 bis 60.000 Yuan verkauft werden. Manchmal verdienten die Händler mehr als die Hersteller.
Das war das goldene Zeitalter der medizinischen Geräte für den Krankenhausgebrauch.
Wie profitabel war das? Es klingt wie ein Märchen. Am Beispiel eines inländischen koronaren Stents: Der Fabrikpreis betrug 3.000 Yuan, im Krankenhaus lag der Preis bei 11.500 Yuan; ein inländisches künstliches Gelenk kostete im Fabrik 3.000 bis 4.000 Yuan, der Endpreis betrug 15.000 bis 60.000 Yuan.
Lao Zhou schätzt: Zu dieser Zeit machten die Kosten, die die Händler bei den Herstellern bezahlten, nur etwa ein Drittel des Einkaufspreises des Krankenhauses aus. Die Preisdifferenz dazwischen war der Gewinnpool für die gesamte Vertriebskette.
Zu dieser Zeit hingen viele kleine und mittlere Händler bei diesem Geschäft nicht von den Produkten ab, sondern von Beziehungen. Wer mit den Direktoren, Abteilungsleitern und Geräteleitern des Krankenhauses vertraut war, wer die Kundenbeziehungen gut pflegte, dessen Waren konnten problemlos ins Krankenhaus gelangen, verteilt und angewendet werden.
Lao Zhou war einer dieser Händler. 2008 kündigte er seine Stelle als Verkäufer bei einem ausländischen medizinischen Geräteunternehmen, nahm seine Ersparnisse von mehreren zehntausend Yuan und ein Adressbuch, mietete ein 20 Quadratmeter großes Büro und begann sein Geschäft. Innerhalb von zehn Jahren wurde er von einem Verkäufer, der mit einem Rucksack durch die Gegend lief, zu einem Chef mit 30 Mitarbeitern, kaufte ein Haus, tauschte sein Auto aus und schickte sein Kind auf eine berühmte private Schule vor Ort.
Er glaubte, dass die guten Zeiten ewig andauern würden.
2019 überschritt das Marktvolumen für medizinische Geräte in China 600 Milliarden Yuan, mit einem jährlichen Wachstum von über 10%. In dem Jahr, nach der Eröffnung des STAR-Marktes, gingen eine Reihe von Medizinprodukteunternehmen wie Medtrum und Nanjing Micro-Tech an die Börse, und die Aktienkurse stiegen in der Anfangsphase nach dem Börsengang allgemein. Alle glaubten, dass die drei Trends – beschleunigte Alterung der Bevölkerung, Verbrauchsaufstieg und Importsubstitution – zusammenwirkten, und medizinische Geräte das sicherste Entwicklungsfeld der nächsten zehn Jahre wären.
Niemand hätte gedacht, dass sich bereits ein Sturm auf dem Meer gebildet hatte.
Der Name des Sturms ist "zentraler Mengeneinkauf".
Von 2020 bis 2026 wurde der zentrale Mengeneinkauf innerhalb weniger Jahre von einer neuen Variablen der Branche zu einer normalisierten politischen Umgebung.
Von koronaren Stents über orthopädische Gelenke, Wirbelsäulenverbrauchsmaterialien, Zahnimplantate, elektrophysiologische Produkte bis hin zu biochemischen Reagenzien und Traumavbrauchsmaterialien … immer mehr hochwertige Verbrauchsmaterialien wurden in den Geltungsbereich des zentralen Einkaufs aufgenommen. Die Preise sanken allgemein um durchschnittlich 50% bis 70%, einige Kategorien sanken sogar um 90%. Die Unternehmen verfolgten allgemein die Strategie "Menge gegen Preis", um den Rückgang des Stückpreises durch die Erweiterung des Marktanteils nach der Zuschlagserteilung auszugleichen.
Aber der Preisdruck übertrug sich tatsächlich auf die gesamte Industriekette. Die Gewinne der Hersteller schrumpften, die Händler wandelten sich von Zwischenhändlern zu Vertriebsdienstleistern, und ihre Bruttomarge sank von mehreren zehn Prozent in der Vergangenheit auf einstellige Werte.
Wenn der zentrale Mengeneinkauf den allgemeinen Preisrückgang der Branche vorantrieb, verschärfte die homogene Konkurrenz die Intensität des Preiskriegs weiter.
In der Medizinproduktebranche ist die technische Schwelle weder sehr hoch noch sehr niedrig. Für weltweit erstmalige oder wirklich "engpassbehindernde" High-End-Produkte gibt es nur wenige inländische Unternehmen, die diese herstellen können. Aber für die meisten gängigen Kategorien: Medikamentenstents, Traumaplatten, Klammergeräte, Niedrigwertkatheter … sind die Technologien sehr ausgereift, und eine große Anzahl inländischer Hersteller strömt auf den Markt.
Für dieselbe Produktkategorie sind Material und Verfahren ähnlich, und die klinische Wirkung weist keine signifikanten Unterschiede auf. Wenn Ärzte über große Auswahlmöglichkeiten verfügen, wird der Preis oft zu einem wichtigen Wettbewerbsfaktor.
Zum Beispiel bei koronaren Medikamenten-Ballons: Bei der sechsten nationalen zentralen Einkaufsrunde (Gruppe für koronare Medikamenten-Ballons) bewarben sich mehr als 30 Unternehmen um den Zuschlag, und der endgültige Preis sank von früheren zehntausend Yuan auf 1677 bis 6015 Yuan. Außerdem spielen sich in Nischenbereichen wie Klammergeräten, Ultraschallmessern und Einweg-Ureterweiten genau solche Preiskriege ab.
Vielleicht weil die Behörden die Schädigung der Überkonkurrenz für die Branche erkannt haben, hat die Nationale Gesundheitsversicherungsverwaltung 2025 zum ersten Mal das Konzept "Anti-Überkonkurrenz" explizit in die Grundsätze des zentralen Einkaufs aufgenommen und in der sechsten zentralen Einkaufsrunde für hochwertige Verbrauchsmaterialien 2026 Ankerpreise und einen "Wiederbelebungsmechanismus" eingeführt, um Unternehmen zu rationalen Angeboten anzuregen.
Dass die Politik beginnt, "gegen die Überkonkurrenz" vorzugehen, zeigt bereits, dass die Überkonkurrenz so schwerwiegend ist, dass ein politischer Eingriff unumgänglich ist.
02
Hochwertige Verbrauchsmaterialien:
Immer dünner werdende Gewinne
Lao Zhou sagt: Nach dem Eintreffen des Sturms wird es für Medizinprodukteunternehmen, die sich auf den Krankenhausmarkt konzentrieren, immer schwieriger, Gewinne zu erzielen.
Am Beispiel von Unternehmen für hochwertige Verbrauchsmaterialien: Unter dem Einfluss mehrerer Faktoren wie Preisrückgang, F&E-Investitionen, Vertriebsumstellung und Wechselkursverlusten werden die Gewinne dieser Unternehmen immer dünner.
Zum Beispiel bei Wego Ortho: Im Jahr 2021 betrug der Umsatz 2,154 Milliarden Yuan, der den Aktionären zuzurechnende Nettogewinn 690 Millionen Yuan, und die gesamte Bruttomarge erreichte 81,17%. 2022 wurden die zentralen Einkäufe für Traumaprodukte und Gelenke nacheinander umgesetzt, der Umsatz sank zunächst auf 2,058 Milliarden Yuan; 2023 wurde der nationale zentrale Einkauf für Wirbelsäulenprodukte vollständig umgesetzt, kombiniert mit dem einmaligen Einfluss der Ausgleichung von Lagerbeständen im Vertrieb, fiel der Umsatz direkt auf 1,284 Milliarden Yuan (-37,63%), der Nettogewinn betrug nur noch 112 Millionen Yuan, ein Rückgang um 80% (-81,30%), und die Bruttomarge schrumpfte auf 66,5%. 2024 erholten sich sein Umsatz (1,453 Milliarden Yuan) und Nettogewinn (224 Millionen Yuan) allmählich, aber die Bruttomarge sank weiter auf 65,73%. Innerhalb von vier Jahren fiel die Bruttomarge von 81% auf 66%, ein Rückgang von etwa 15 Prozentpunkten.
Die Halbjahresberichtssaison 2026 hat diese Stimmung des "immer schwieriger werdenden Geldverdienens" auf den Höhepunkt getrieben.
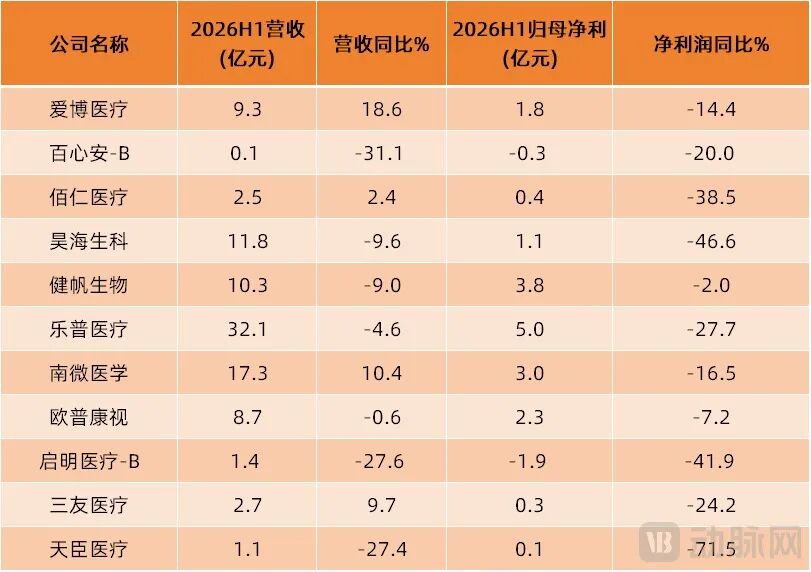
(Daten stammen aus den Geschäftsberichten der jeweiligen Unternehmen)
Der Nettogewinn von Tianchen Medical sank um 71,5%, der von Qiming Medical um 41,9%, der von Haohai Biological um 46,64%, der von Bairen Medical um 38,54%, der von Lepu Medical um 27,71% (nach Ausschluss einmaliger Ausgaben sank der Nettogewinn ohne außerordentliche Posten um etwa 14,8%) … Obwohl die Gründe für den Rückgang des Nettogewinns unterschiedlich sind (Preis, F&E, Vertrieb, Wechselkurs usw.), ist die Entwicklungsrichtung völlig einheitlich. Das bedeutet: Unternehmen für hochwertige Verbrauchsmaterialien können nicht mehr so leicht Geld verdienen wie früher.
Allerdings wächst die Profitabilität einiger Unternehmen für hochwertige Verbrauchsmaterialien weiterhin.
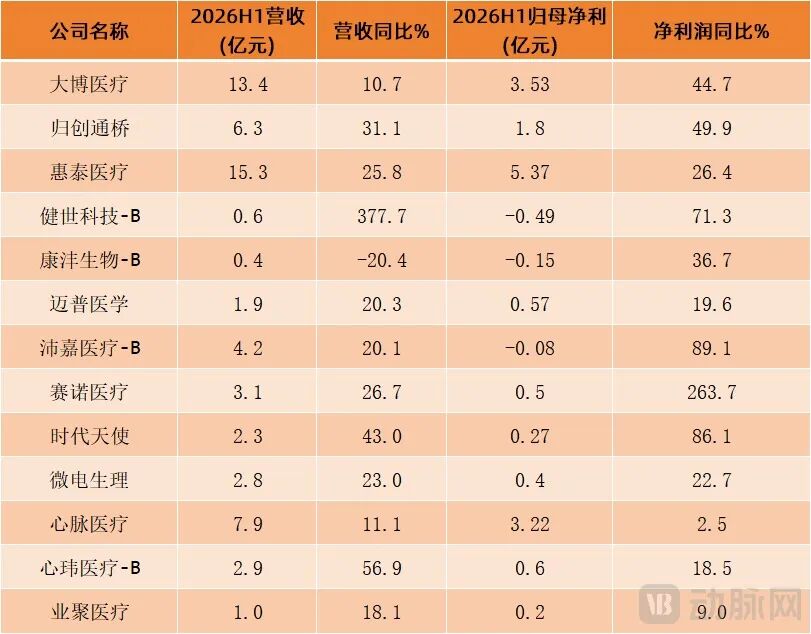
(Anmerkung: Die Geschäftsberichte von Angelalign und Poly Medical sind in US-Dollar angegeben)
Der Nettogewinn von Sinomed stieg um 263% im Vergleich zum Vorjahr, der von Huatai Medical um 26%, der von Accura Medical um 50%, der von Dabo Medical um 45%. Nach Ausschluss von Einflussfaktoren wie Aktienzahlungen und Wechselkursverlusten stieg der den Aktionären zuzurechnende Nettogewinn von Sanyou Medical um 41,58% im Vergleich zum Vorjahr … Die Logik hinter diesen erfolgreichen Unternehmen ist ungefähr gleich.
Der wichtigste Faktor ist der Auslandsmarkt: Im ersten Halbjahr 2026 betrug der Auslandsumsatz von Huatai Medical 195 Millionen Yuan, ein Anstieg von 35,9% im Vergleich zum Vorjahr; der Auslandsumsatz von Medtrum stieg nach Ausschluss des Wechselkurseinflusses um über 21%. Wenn der inländische Markt zu überfüllt ist, sucht man nach neuen Wachstumsmöglichkeiten im Ausland.
Neben dem Auslandsmarkt gibt es noch einen weiteren Grund: Die Umsatzsteigerung innovativer Produkte. Zum Beispiel der beschichtete dichte Netzstent für neurointerventionelle Eingriffe von Sinomed und die gepulste Feldablation (PFA) von Huatai Medical. Diese Produkte sind seit kurzem auf dem Markt, der Wettbewerb ist nicht ausgereift, und die Bruttomarge bleibt auf einem hohen Niveau.
Aber diese Unternehmen mit positivem Wachstum sind in der gesamten Branche der hochwertigen Verbrauchsmaterialien doch nur eine Minderheit. Für Händler wie Lao Zhou bedeutet der Rückgang der Gewinne der meisten Hersteller, dass ihre eigenen Gewinne noch stärker einbrechen werden.
03
Auch das andere Geschäftsfeld im Krankenhausbereich
ist kaum profitabel
Das Geschäft im Krankenhausbereich umfasst nicht nur hochwertige Verbrauchsmaterialien, sondern auch medizinische Geräte, deren Betrieb zunehmend schwieriger wird.
Laut den Ausschreibungsdaten der letzten Jahre ist der Preisrückgang bei High-End-Medizingeräten relativ gering, während der Preisrückgang bei mittelständischen und niedrigpreisigen medizinischen Geräten deutlich ausfällt. Am Beispiel des gebündelten Einkaufs für Geräteerneuerung in Kreisverbünden von Gesundheitseinrichtungen: Ein inländisches Basismodell eines 1,5-Tesla-Magnetresonanzgeräts kann auf bis zu 2 Millionen Yuan sinken, ein Basis-64-Zeilen-CT kostet etwa 1 Million Yuan, ein Basis-Ganzkörper-Ultraschallgerät weniger als 500.000 Yuan; vor einigen Jahren lag der Preis für den separaten Einkauf von Geräten derselben Klasse fast doppelt so hoch.
Dieser Preisdruck lässt sich auch in den Geschäftsberichten börsennotierter Unternehmen nachverfolgen.
Am Beispiel von Wandong Medical: Im ersten Halbjahr 2026 betrug der Umsatz 875 Millionen Yuan, ein Anstieg von 3,71% im Vergleich zum Vorjahr, aber der den Aktionären zuzurechnende Nettogewinn betrug -91,67 Millionen Yuan, mit einem Umschlag von Gewinn zu Verlust im Vergleich zum Vorjahr. Die gesamte Bruttomarge sank direkt von 35,16% im gleichen Zeitraum des Vorjahres auf 24,94%, ein Rückgang von 10,21 Prozentpunkten innerhalb eines Jahres.
Das Unternehmen gab an: Der Rückgang der Bruttomarge ist hauptsächlich auf die Strategie "Menge gegen Preis" bei der Teilnahme am zentralen Mengeneinkauf zurückzuführen. Weitere Faktoren sind der schrumpfende Einkauf von Krankenhäusern, die hohen Kosten für Kernkomponenten und die noch nicht eingetretene Kostensenkung durch Skaleneffekte. 2025 nahm Wandong an 34 provinzweiten zentralen Einkaufsprojekten teil, erhielt den Zuschlag für 932 Geräte mit einem Zuschlagswert von 520 Millionen Yuan und einem durchschnittlichen Rabatt von 46%. Die jährliche Bruttomarge sank auf 26,56%, was fast 20 Prozentpunkte weniger sind als die 45,82% im Jahr 2021.
Der Preis schneidet die Gewinne der Medizingerätebranche nicht weniger stark ein. Aber der Preis ist nicht das Schlimmste. Das Schlimmste ist, dass das Geld nicht zurückgezahlt wird.
Lao Zhou hat einen Freund, der Bildgebungsgeräte vertreibt. In den letzten zwei Jahren ging es ihm noch gut: Obwohl die Zahlungseingänge langsam waren und viel Kapital gebunden war, waren die Stückpreise der Geräte hoch und die Gewinne dick, sodass er das aushalten konnte. In den letzten zwei Jahren wird es immer schwieriger. Früher galt ein Zahlungszeitraum von drei bis sechs Monaten in