Die Lockerung der Kaufbeschränkungen war ein reines Eintagsereignis, die Kaufuntergrenze liegt bei nur 2 Yuan, Großanleger steigen mit 30 Millionen ein... Warum wird um die QDII-Quoten sogar noch heftiger konkurriert, obwohl die Quoten ausgeweitet wurden?
„Willkommen im Zwei-Yuan-Laden“ – die QDII-Kontingente wurden gelockert, warum können Anleger trotzdem kaum noch entsprechende Produkte kaufen?
Eine neue Charge von QDII-Kontingenten wurde ausgegeben. Die grenzüberschreitenden Fonds, die zuvor strenge Kaufbeschränkungen unterlagen, öffnen nun nach und nach ihre Tore für Anleger. Die Lockerung der Kaufbeschränkungen war ursprünglich eine gute Nachricht, doch einige Fonds haben bei Anlegern Unzufriedenheit wegen ihres unangemessenen Zeitpunkts der Beschränkungsanpassung ausgelöst.
Kürzlich haben viele Produkte die Obergrenze für große tägliche Zeichnungen aufgehoben. Aufgrund des großen Ansturms von Anlegern mussten Fondsgesellschaften die Kontingente sofort wieder senken und in den restriktiven Modus zurückkehren. Ein QDII-ETF-Offline-Verbundfonds wurde von Anlegern als „Willkommen im Zwei-Yuan-Laden“ verspottet, da sein tägliches Zeichnungskontingent nur 2 Yuan beträgt. Es gibt auch Produkte ohne Kaufbeschränkungen, die Kontroversen auslösten, da ein großer Einzelkunde 30 Millionen Yuan investierte.
Die Erweiterung der QDII-Kontingente ist zu einem Problem für Fondsgesellschaften geworden: Wie können sie Effizienz und Gerechtigkeit bei der Kontingentverteilung in Einklang bringen und ein Gleichgewicht zwischen Wachstum des Fondsvolumens und Anlegererfahrung finden?
Nach der Erweiterung der QDII-Kontingente sorgen „Eintages-Lockerung“ und „Zwei-Yuan-Laden“ bei Zeichnungslockerungen für Aufmerksamkeit
Kürzlich haben relevante Fondsgesellschaften aufgrund der Erweiterung der QDII-Kontingente ihre Kontingente nach und nach geöffnet. Phänomene wie die eintägige Gültigkeit der Zeichnungslockerung einzelner Produkte, die „2-Yuan-Kaufbeschränkung“ und große Zeichnungen einzelner Kunden außerhalb der Börse haben bestimmte Kontroversen ausgelöst.
Zuerst gibt es QDII-Fonds mit einer nur eintägigen Gültigkeit der Lockerung. Nehmen wir als Beispiel den NASDAQ 100 ETF-Verbundfonds des Unternehmens A: Am 2. September lockerte er die Obergrenze für große Zeichnungen und regelmäßige Einlagen mehrerer Anteilsklassen auf 10.000 Yuan. Nur einen Tag später, am 3. September, verschärfte der Fonds die Beschränkungen für große Zeichnungen und regelmäßige Einlagen aller Anteilsklassen wieder und senkte die tägliche Obergrenze pro Konto auf 2000 Yuan. Am 4. September wurde die Obergrenze für den Gesamtbetrag der täglichen Zeichnungen oder regelmäßigen Einlagen pro Konto aller Anteilsklassen auf 10 Yuan reduziert. Am 12. September lockerte der Fonds jedoch die Kaufbeschränkungen für den Direktvertriebskanal, sodass Anleger über den Direktvertriebskanal Zeichnungen und regelmäßige Einlagen bis zu einem Höchstbetrag von 1000 Yuan tätigen können.
Ein ähnlicher Fall trat auch bei Unternehmen B auf, dessen grenzüberschreitender Fonds ebenfalls eine nur eintägige Gültigkeit der Lockerung von Kaufbeschränkungen aufwies. Am 9. September hob der NASDAQ 100-Indexfonds des Unternehmens die Obergrenze für tägliche Zeichnungen und regelmäßige Einlagen pro Vertriebskanal auf 5000 Yuan für Vermittlungskanäle und auf 20.000 Yuan für den Direktvertriebskanal an. Nur einen Tag später, am 10. September, wurde die Obergrenze der Kaufbeschränkungen für Vermittlungs- und Direktvertriebskanäle gleichzeitig auf 100 Yuan gesenkt.
Interessanterweise gab die Fondsgesellschaft auch bekannt, dass die Obergrenze des Fondsvolumens 2,2 Milliarden Yuan beträgt, und der übersteigende Teil wird nach dem Prinzip der proportionalen Bestätigung kontrolliert.
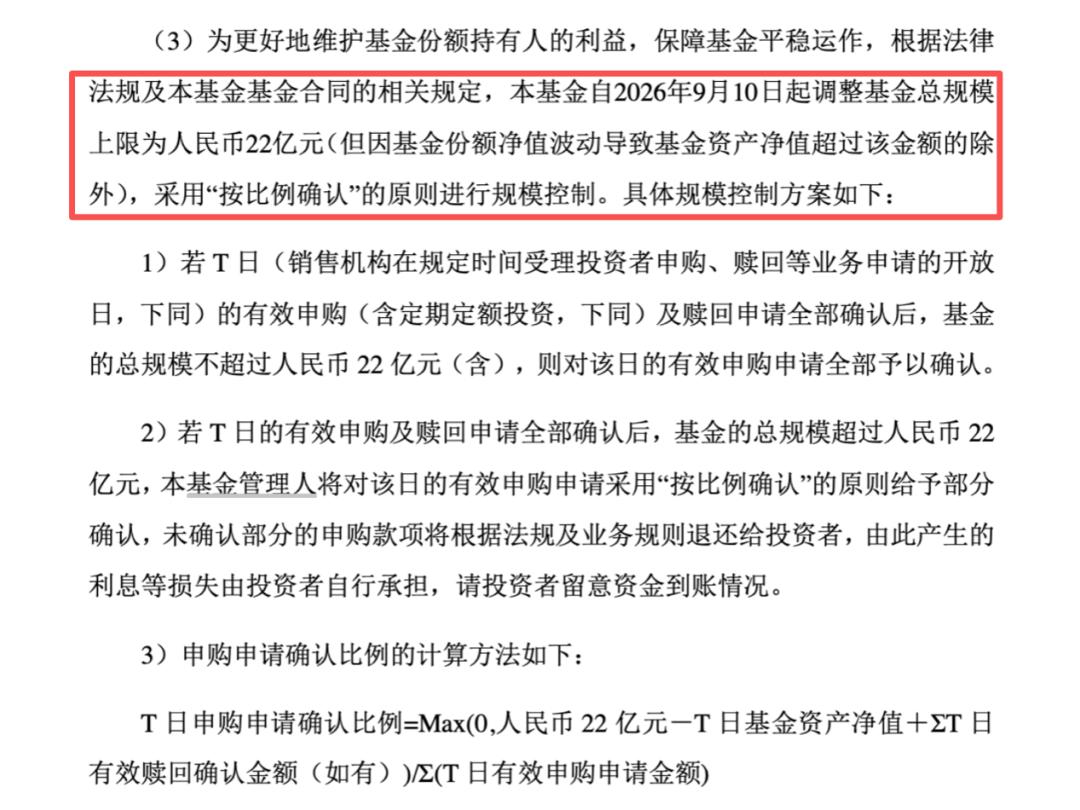
Zweitens wird ein QDII-Fonds von Netznutzern als „Zwei-Yuan-Laden“ verspottet, da seine Kaufbeschränkung nur 2 Yuan beträgt. Der NASDAQ 100 ETF-Verbundfonds von Fondsgesellschaft C gab bekannt, dass die tägliche Kaufbeschränkung pro Konto ab dem 11. September 2 Yuan beträgt. Tatsächlich wurde diese Beschränkung nicht plötzlich auf 2 Yuan festgelegt: Als beliebtes Produkt lag die Kaufbeschränkung dieses Fonds am 10. September noch bei 5 Yuan.
Die Kontroverse der Anleger liegt darin, dass man bei einer täglichen Kaufbeschränkung von 2 Yuan selbst bei konsequenten regelmäßigen Einlagen innerhalb eines Jahres nur etwa 500 Yuan erwerben kann, was kaum von einer vollständigen Kaufbeschränkung zu unterscheiden ist. Auf Anlegerplattformen gibt es immer wieder Verspottungen wie „Willkommen im Zwei-Yuan-Laden“, „Beende die regelmäßigen Einlagen, das ist doch nicht nötig“ und „Hast du keine QDII-Kontingente erhalten?“. Einige Anleger äußerten auch: „Das Kontingent ist das große Problem, ich kaufe jetzt Produkte von anderen Anbietern.“
Ein Mitarbeiter im E-Commerce-Bereich einer Fondsgesellschaft sagte, dass das Phänomen der Kaufbeschränkung von nur 2 Yuan zwar selten sei, aber aus der Perspektive der Förderung von regelmäßigen Einlagengewohnheiten bei Anlegern verständlich sei. „Die meisten Anleger, die in grenzüberschreitende Fonds investieren, haben die Gewohnheit regelmäßiger Einlagen. Wenn wir die Kontingente vollständig aufheben, fürchten die Fondsgesellschaften, dass Anleger ihre regelmäßigen Einlagen einstellen. Selbst wenn die Kontingente später wieder gelockert werden, kehren die Anleger, die zu anderen Anbietern gewechselt sind, möglicherweise nicht mehr zurück.“
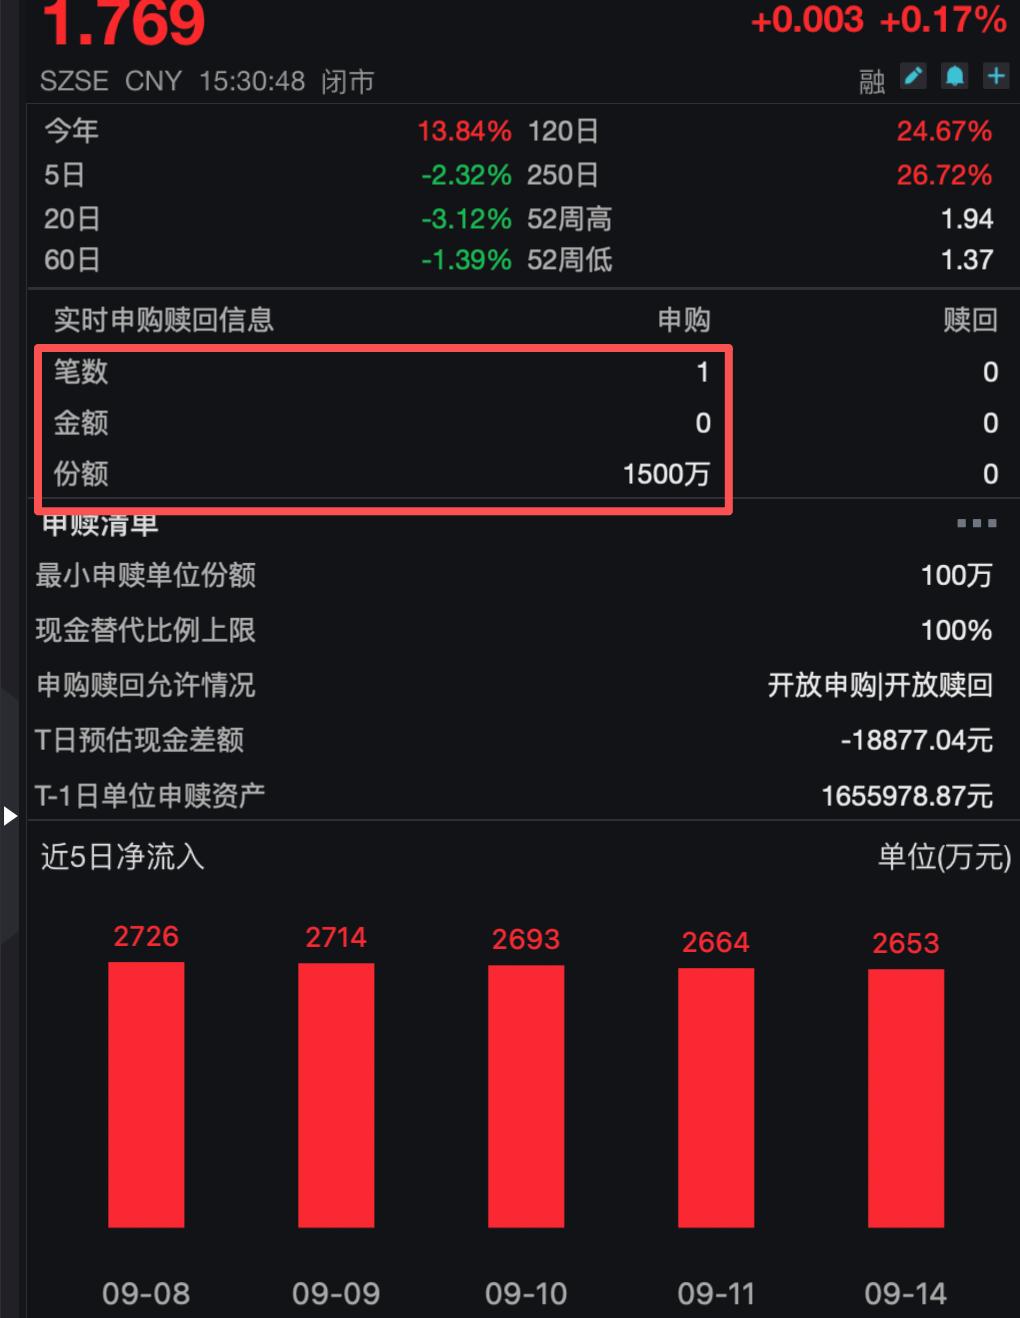
Drittens: Das Sprichwort „Man beklagt nicht die Armut, sondern die Ungleichheit“ trifft auch zu – auch ohne Kaufbeschränkungen gibt es Kontroversen. Am 15. September gab es beim NASDAQ 100 ETF des Unternehmens D eine Zeichnung von 15 Millionen Anteilen an der Börse. Nach dem Börsenpreis von 1,769 Yuan an diesem Tag belief sich der Zeichnungsbetrag auf über 30 Millionen Yuan. Da es sich um eine einzige große Zeichnung handelte, stammt sie von einem großen Einzelkunden.
Der Fonds ist derzeit im Zustand der offenen Zeichnung und Rücknahme. Die Zeichnung eines einzelnen Kunden von über 30 Millionen Yuan hat auch Zweifel bei Anlegern ausgelöst: „Die QDII-Kontingente sind ohnehin knapp. Ohne Kaufbeschränkungen kann das Kapital von Kleinanlegern nicht mit dem von Institutionen mithalten, und die Kontingente werden schnell von institutionellem Kapital aufgekauft.“ Nach Ansicht einiger Anleger führt das Fehlen von Kaufbeschränkungen dazu, dass der größte Teil der Kontingente an wenige Kunden geht, was für Kleinanleger ungerecht ist.
Die Verteilung der QDII-Kontingente wird zu einem „schwierigen Dilemma“ für Fondsgesellschaften
Von der „Eintages-Lockerung“ über den „Zwei-Yuan-Laden“ bis hin zur Aneignung von Kontingenten durch Großkunden bei fehlenden Beschränkungen – oberflächlich betrachtet handelt es sich um eine unangemessene Steuerung der Kaufbeschränkungen, in Wirklichkeit spiegelt sich das branchenweite Problem der QDII-Kontingentverteilung wider.
Tatsächlich ist die Verteilung von QDII-Kontingenten für Fondsgesellschaften in der Tat eine Herausforderung. „Für Fondsgesellschaften gibt es zwei Überlegungen bei der Verteilung von QDII-Kontingenten: Erstens werden die Kontingente auf die Produkte konzentriert, denen das Unternehmen mehr Bedeutung beimisst – ‚Knappe Kontingente sollen an der wichtigsten Stelle eingesetzt werden‘. Zweitens ist der Zeitpunkt der Ausgabe von QDII-Kontingenten ungewiss, sodass Fondsgesellschaften auch berücksichtigen müssen, einen Teil der Kontingente zurückzuhalten, um das Problem hoher Aufschläge bei einzelnen Produkten zu bewältigen“, sagte ein Mitarbeiter einer Fondsgesellschaft gegenüber dem Reporter des China Fund News. Im Allgemeinen sind die Fonds mit größeren gelockerten Kontingenten die Produkte, denen das Unternehmen größere Bedeutung beimisst, deren Wachstum des Fondsvolumens über das „Ventil“ der Kaufbeschränkungen gesteuert wird.
Ein anderer Mitarbeiter einer Fondsgesellschaft äußerte, dass Anleger bei grenzüberschreitenden Produkten im Allgemeinen nicht auf den Verwalter achten, sondern die Produkte kaufen, die gerade freie Kontingente haben. Da die Nachfrage nach Marktallokation vorhanden ist, haben viele Vermittlungsinstitutionen entsprechende Funktionen wie „QDII-Kontingent-Pass“ eingeführt. Wenn eine Fondsgesellschaft plötzlich die Beschränkungen eines bestimmten Produkts aufhebt, erhalten Anleger die Informationen schnell und zeichnen das Produkt, sodass das Fondsvolumen sehr schnell ansteigen kann. „Die grundlegende Ursache liegt in der Knappheit der QDII-Kontingente.“
Die Kontroversen um die Verteilung von QDII-Kontingenten sind kein neues Phänomen. Anfang 2026 gab es Marktmeldungen, dass die Aufsichtsbehörde einige Fondsgesellschaften per Window-Guidance angewiesen hatte, bei knappen QDII-Kontingenten die QDII-Kontingente an die Kunden von Publikumsfonds freizugeben, nachdem das Kapital von Institutionen und Sondervermögen normal abgezogen worden war. Zu diesem Zeitpunkt haben viele Fondsprodukte die tägliche Obergrenze für Kaufbeschränkungen plötzlich angehoben.
Ein erfahrener Investor, der den ETF-Arbitrage-Markt seit langem verfolgt, analysierte, dass vor dem Hintergrund der Knappheit von QDII-Kontingenten das Auftreten eines großen Einzelkunden leicht zu Vermutungen über eine Absprache zwischen der Fondsgesellschaft und dem großen Kunden führen kann. Aus den Zeichnungsdaten des Fonds über mehrere Tage geht jedoch hervor, dass es auch Fälle von kleinen Zeichnungen gibt. „Dieser Fall ist möglicherweise ein zufälliges Ereignis, aber es gibt tatsächlich Fälle, in denen Fondsgesellschaften aus Bequemlichkeit zuvor keine Kaufbeschränkungen für einzelne Kunden festgelegt haben.“
Nach Ansicht von Brancheninsidern ist die Erweiterung der Kontingente eigentlich eine positive Nachricht zur Linderung des Widerspruchs zwischen Angebot und Nachfrage. Vor dem Hintergrund des ungewissen Zeitpunkts der Kontingentausgabe und des noch zu verbessernden Verteilungsmechanismus müssen Fondsgesellschaften ständig zwischen „Öffnung für Anleger“ und „Kontrolle des Fondsvolumens“ abwägen. Wenn sie die Kaufbeschränkungen aufheben, fürchten sie, dass die Kontingente schnell aufgebraucht werden. Wenn sie die Obergrenzen verschärfen, fürchten sie, die Gewohnheiten der Anleger bei regelmäßigen Einlagen zu schädigen. Wenn sie keine Beschränkungen festlegen, könnten die Kontingente von institutionellem Kapital aufgekauft werden.
Dieser Artikel stammt aus dem WeChat-Offiziellen Konto „China Fund News“ (ID: chinafundnews), Autor: YAN Jun, veröffentlicht mit Genehmigung von 36Kr.