Vom Kauf von Batteriezellen zur Festlegung von Batteriezellspezifikationen: Die Macht in der Wertschöpfungskette der neuen Energien verlagert sich nach unten
Im ersten Halbjahr 2026 erzielte CATL einen Umsatz von 276,9 Milliarden Yuan und einen den Aktionären zurechenbaren Nettogewinn von 43,284 Milliarden Yuan, was einem Tagesgewinn von etwa 240 Millionen Yuan entspricht; sein Marktanteil bei der Installation in inländischen Pkw lag bei 46,7 % und stieg statt zu fallen. Doch Unternehmen wie Li Auto, Xiaomi, HarmonyOS Intelligent Mobility, Leapmotor, Geely und GAC beschleunigen weiterhin die Einführung von zweiten Lieferanten, die eigenständige Entwicklung von Packs sowie die Übernahme der Kontrolle über BMS und elektrochemische Parameter. Diese „Entmonopolisierung von CATL“ ist oberflächlich gesehen ein Austausch von Lieferanten, im Kern verlangen Automobilhersteller drei Dinge von der vorgelagerten Industrie: Verhandlungsmacht über die Kosten, Sicherheitspuffer für die Lieferung und Definitionsgewalt über die Integration von Batterien mit intelligentem Fahren und Fahrgestell. Die Gegenwehr von CATL beruht nicht auf niedrigen Preisen, sondern auf ultraschnellem Laden und mehreren chemischen Systemen, der zweiten Wachstumskurve im Bereich der Energiespeicherung, Batteriewechselstationen und Szenarien im Niedrigflugbereich. Das Fazit ist nicht, dass „CATL seinen Thron verliert“, sondern dass die einpolige Versorgung zu einem schichtweisen Wettspiel übergeht: Marktführer besetzen das Hochpreissegment, zweite Lieferanten decken das Mittelpreissegment ab, und eigenständige Entwicklungen von Automobilherstellern ergänzen die grundlegende Ebene.
Zehn Jahre nach dem Aufstieg der Branche für neue Energien war das stabilste Gewinnmodell einst: „Automobilhersteller konkurrieren um Skaleneffekte, CATL kassiert die Einnahmen aus Batterien“. Der Halbjahresbericht 2026 bringt dieses Ungleichgewicht offen zum Vorschein: Im ersten Halbjahr erzielte CATL einen Umsatz von 276,917 Milliarden Yuan, was einem jährlichen Wachstum von 54,8 % entspricht; der den Aktionären zurechenbare Nettogewinn belief sich auf 43,284 Milliarden Yuan, ein jährliches Plus von 41,98 %, also durchschnittlich etwa 240 Millionen Yuan pro Tag. Der Umsatz mit Leistungsbatterien erreichte 192,125 Milliarden Yuan, der Umsatz mit Energiespeichern 53,261 Milliarden Yuan, was einem jährlichen Wachstum von 87,54 % entspricht. Im selben Zeitraum lag der Marktanteil bei der Installation in inländischen Pkw bei 46,7 %, ein Anstieg von 5,6 Prozentpunkten im Vergleich zum Vorjahr, und der Marktanteil von ternären Batterien bei 75,2 %.
Trotz hoher Gewinne und nicht sinkender Marktanteile bauen Automobilhersteller weiterhin das einheitliche Versorgungssystem ab. Der Grund liegt nicht darin, dass CATL nicht mehr leistungsfähig ist, sondern darin, dass Automobilhersteller nicht mehr die Definitionsgewalt, die Produktionsplanung, die Kosten und die Risiken für Kernkomponenten vollständig an externe Lieferanten übergeben wollen.
Es geht nicht um die Einführung eines zweiten Lieferanten, sondern um die Neugestaltung der Einkaufsmacht
Früher kauften Automobilhersteller Batterien nach dem Muster: „Wähle CATL, warte auf die Produktionsplanung, übernehme die vorgegebenen Spezifikationen“. Heute hat sich das zu folgendem Muster gewandelt: „Wettbewerb zwischen mehreren Lieferanten um niedrigere Preise, Bindung durch Joint Ventures, selbst festgelegte Parameter“.
Li Auto ist das radikalste Beispiel unter den neuen Kraftfahrzeugherstellern. Die neue Generation des Modells L8, die im Juni 2026 auf den Markt kam, verwendet in allen Ausstattungslinien Zellen von Sunwoda. Die Packs werden von einem Joint Venture zwischen Li Auto und Sunwoda hergestellt, wobei die grundlegenden elektrochemischen Eigenschaften, Struktur, Wärmemanagement und BMS von Li Auto gesteuert werden. CATL liefert keine Zellen mehr für dieses Modell. Bei neuen Modellen wie dem MEGA wird die eigenständige Entwicklung von 5C-ternären Batterien vorangetrieben. Die allgemeine Ausrichtung geht von „Kauf von fertigen Batteriepaketen“ zu „Festlegen von Zellspezifikationen, Beauftragung von Lohnfertigern, Besitz eigener Packs und BMS“ über.
Xiaomi verfolgt den Weg der „tiefen Individualisierung + doppelte Lieferanten“ statt der vollständigen Eigenproduktion. Unter dem System der „Longjia-Batterie“ fertigen CALB und Sunwoda Zellen und Packs nach den Standards von Xiaomi. Xiaomi steuert die Spannungsplattform, BMS-Strategie, Wärmemanagement und Qualitätskontrolle vor Ort in den Fabriken. Einige Modelle seiner Reichweitenverlängerer und neuen Serien verwenden Batterien von CALB + Sunwoda, während die Hauptmodelle mit reinem Elektroantrieb SU7 und YU7 weiterhin CATL als ersten Lieferanten und FinDreams als Ergänzung behalten, sodass insgesamt ein System mit mehreren parallelen Lieferanten entsteht. Das ist keine „Verwerfung von CATL“, sondern die Reduzierung der einseitigen Abhängigkeit zu einer kombinierten Abhängigkeit.
Das von HarmonyOS Intelligent Mobility vertretene AITO-System lockert ebenfalls die Bindung an einzelne Lieferanten. Aus der Ankündigung der 408. Charge geht hervor, dass die rein elektrische Version des AITO M6 mit Lithiumeisenphosphat-Batterien von Gotion High-Tech ausgestattet ist, und HarmonyOS Intelligent Mobility führt gleichzeitig CALB als weiteren Lieferanten ein. Die hochwertigen Modelle M9 und Zunjie verwenden weiterhin Zellen von CATL. Leapmotor baut gemeinsam mit CALB eine Fabrik, und der Anteil von Gotion High-Tech an seiner Lieferkette steigt. XPeng, GAC Aion, Geely, Chery, Changan und SAIC erweitern ihre Lieferantenliste für Batterien jeweils durch Einführung von zweiten Lieferanten, eigenständige Entwicklung oder Joint Ventures.
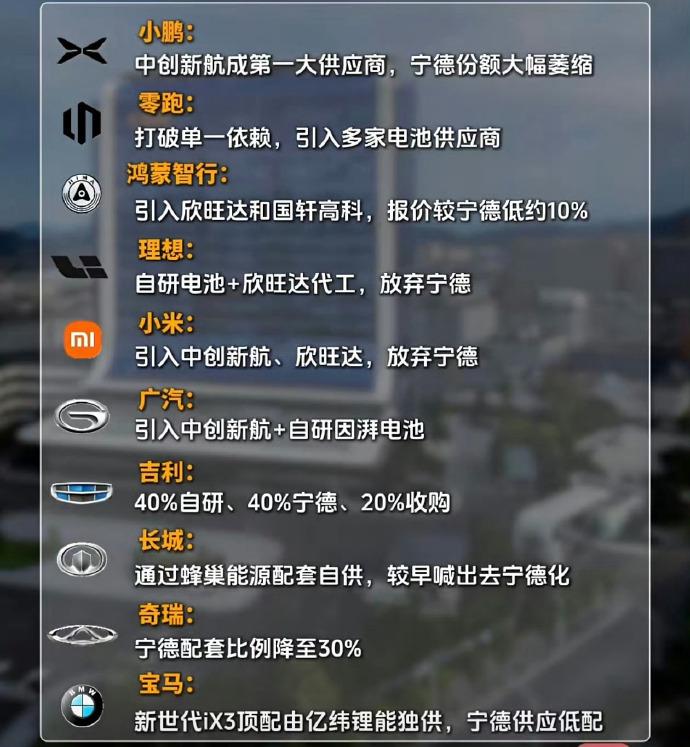
Zusammengefasst: Die Strategie der Automobilhersteller hat sich von „Austausch von Lieferanten“ zu drei Ebenen weiterentwickelt: Ausgleich zwischen mehreren Lieferanten zur Senkung der Angebote, Bindung durch Kapitalbeteiligungen oder Joint Ventures zur Sicherung der Produktionskapazität, eigenständige Entwicklung von Packs und BMS zur Erlangung der Definitionsgewalt. Der Austausch von Lieferanten ist nur die Oberfläche, die Neuzuweisung der Macht ist der Kern.
Es geht nicht um Ersatz durch niedrige Preise, sondern um die Berechnung von Kosten und Sicherheit
Die „Entmonopolisierung von CATL“ wird oft fälschlicherweise als „Austausch gegen billigere Anbieter der zweiten Reihe“ dargestellt, aber die tatsächliche Entscheidung berücksichtigt beide Aspekte gleichzeitig.
Der erste Aspekt sind die Einkaufskosten. Anbieter der zweiten Reihe bieten in einigen Projekten niedrigere Preise als CATL an, und der Wettbewerb zwischen mehreren Lieferanten kann die Kosten für Batteriepakete von Serienmodellen senken. Da der Anteil der Batteriekosten an den Gesamtkosten eines Fahrzeugs immer noch etwa ein Viertel beträgt, führt selbst eine Kostensenkung von mehreren tausend Yuan pro Batteriepaket bei einem Jahresabsatz von hunderttausend Einheiten zu einem Gewinnspielraum von mehreren hundert Millionen Yuan. Aber niedrige Preise sind nicht das einzige Kriterium: Konsistenz, Ausbeute, Kundendienst, Degradation bei ultraschnellem Laden und Leistungsfähigkeit bei niedrigen Temperaturen bestimmen, ob ein Anbieter in das Hochpreissegment einsteigen kann.
Der zweite Aspekt ist die Versorgungssicherheit. Früher gerieten Automobilhersteller in passive Situationen bei der Lieferung von Fahrzeugen, wenn der marktführende Anbieter mit einpoliger Dominanz unter Produktionsdruck stand. Mit mehreren Lieferanten können Anfrage, Produktionsplanung und Garantiebedingungen neu verhandelt werden, sodass das Risiko von Lieferausfällen sinkt. Zhu Jiangming von Leapmobile fasst die Vorteile mehrerer Lieferanten sehr direkt zusammen: Mehrere Zellentypen von verschiedenen Herstellern senken die Preise und verteilen die Risiken. Die China National Radio and Television beschreibt die Diversifizierung der Lieferkette neutraler: Der Übergang von einseitiger Abhängigkeit zu offenem Einkommen reduziert das Risiko von Technologieblockaden und Lieferausfällen und zwingt die Lieferanten durch Wettbewerb zur technologischen Verbesserung und Stabilisierung der Qualität.
Daher verwenden Automobilhersteller nicht ausschließlich zweite Lieferanten, sondern verteilen die Aufträge schichtweise: Hochwertige Flaggschiffmodelle, Modelle mit extremem Schnellladen und Modelle mit hoher Leistungsfähigkeit bei niedrigen Temperaturen bevorzugen weiterhin CATL. Massenmarktmodelle für private Nutzung, Betriebsfahrzeuge und reine Elektro- / Plug-In-Hybrid-Modelle mit hoher Kostenempfindlichkeit werden an Anbieter wie Sunwoda, CALB, Gotion High-Tech und EVE Energy vergeben. Die sogenannte „Entmonopolisierung von CATL“ entspricht eher der „Beseitigung der Einzigartigkeit der Versorgung“ und nicht der „Verwerfung von CATL“.
Zusammenfassend gilt: Die Kosten müssen gesenkt, die Liefertermine eingehalten und die Technologie kontrollierbar sein. Fehlt auch nur eines dieser drei Dinge, ist die Strategie mit mehreren Lieferanten nicht haltbar.
Es geht nicht darum, dass CATL seinen Thron verliert, sondern dass die Industrie von der einpoligen zur schichtweisen Struktur übergeht
Vergleicht man den Halbjahresbericht von CATL mit den Maßnahmen der Automobilhersteller, ist das Fazit nicht der „Zusammenbruch des Marktführers“, sondern der Wechsel der Wettbewerbsdimensionen.
Die erste Karte von CATL ist die grundlegende Technologie. Die dritte Generation der Shenxing-Batterie und die dritte Generation der Qilin-Batterie erreichen eine maximale Laderate von 15C. Die Energiewiederherstellung im Bereich hoher SOC bei Normaltemperatur kann auf Minutenebene komprimiert werden. Die Energiedichte, Leistung bei niedrigen Temperaturen und Sicherheitsreserven der Qilin-Batterie gehören weiterhin zur ersten Klasse. Natriumbatterien, Kondensatbatterien und die Xiaoyao-Reichweitenverlängerungs-Batterien decken unterschiedliche Szenarien ab. Die eigenständigen Entwicklungen der Automobilhersteller konzentrieren sich hauptsächlich auf Packs, BMS, Wärmemanagement und Definition von Parametern. Bei Zellmaterial, Fertigungsverfahren, Ausbeute und Lebensdauermodellen ist weiterhin langjährige Akkumulation von Fachwissen erforderlich.
Die zweite Karte ist die Abfederung der Auftragsverluste bei Automobilherstellern durch Energiespeicher und neue Szenarien. Im ersten Halbjahr 2026 erzielte der Umsatz mit Energiespeichern 53,261 Milliarden Yuan, ein jährliches Wachstum von 87,54 %. Die Tianheng-Energiespeicher, 587-Ah-Energiespeicherzellen, 9-MWh-Systeme und Übersee-Netzprojekte verzeichnen weiterhin steigende Absätze. Das 5-Tonnen-eVTOL von AutoFlight hat den Umstellungsflug abgeschlossen, und das 2-Tonnen-Frachtmodell erhielt die ausländische VTC-Zulassung. Batteriewechselstationen, Synergien zwischen Rechenzentren und Stromversorgung sowie Null-Kohlenstoff-Parks erweitern das Profil des Unternehmens von einem „Batteriehersteller“ zu einem „Anbieter von Energieinfrastruktur“. Das bedeutet, dass die Abhängigkeit von CATL von einzelnen Leistungsbatterien für Fahrzeuge sinkt, während die Abdeckung des Stromverbrauchs in allen Szenarien steigt.
Die dritte Karte sind Skaleneffekte und hohe Ausbeute. Im ersten Halbjahr betrug die Produktion von Batteriesystemen 498 GWh, die Auslastung der Produktionskapazität 94,86 %, und im Bau befindliche Kapazitäten beliefen sich auf 764 GWh. Bei nahezu voller Produktion sind die Verteilung der Fixkosten, der Lieferrhythmus und die Fähigkeit zur plattformübergreifenden Entwicklung für verschiedene Fahrzeugmodelle weiterhin Vorteile, die die meisten Automobilhersteller mit eigenständiger Batterieentwicklung kurzfristig nicht einholen können.
Daher ist das wahrscheinlichste zukünftige Strukturmodell dreistufig: Marktführer besetzen das Hochpreissegment und das Segment mit hoher Ladegeschwindigkeit, zweite Lieferanten decken das Mittelpreissegment und das Massenmarktsegment ab, und die eigenständige Entwicklung von Automobilherstellern sichert die Kontrolle über Packs/BMS und teilweise Zellspezifikationen. Auf Gewinnseite können Automobilhersteller einen Teil der Preisaufschläge für Batterien zurückerhalten. Auf Technologieseite behält CATL weiterhin seine Wettbewerbsvorteile bei Material und Skaleneffekten. Auf Machtseite wandelt sich die Definitionsgewalt von „allein durch den Lieferanten festgelegt“ zu „Automobilhersteller legen das Nutzungserlebnis fest, Lieferanten legen die grundlegende Technologie fest, beide Seiten legen die Standards gemeinsam fest“.
Der Begriff „Entmonopolisierung von CATL“ klingt zu sehr nach einem Krieg, aber tatsächlich handelt es sich eher um die Neugestaltung der Arbeitsteilung. Die Automobilhersteller wollen CATL nicht vom Spieltisch verdrängen, sondern verhindern, dass ein einziger Lieferant alle Regeln festlegt. CATL will nicht sicherstellen, dass jedes Fahrzeug seine Batterien verwendet, sondern die Batterie von einer „Automobilkomponente“ zu einem „Energiebetriebssystem“ erweitern. Das Zeitalter der einpoligen Gewinne lockert sich auf, das Zeitalter des schichtweisen Wettbewerbs hat gerade begonnen. Wer das Gleichgewicht zwischen Kosten, Sicherheit und Definitionsgewalt findet, verdient den Hauptplatz in der nächsten Entwicklungsphase.
Referenzquellen:
36Kr: 11.03.2026 Das große Wagnis von CATL
CCTV Finance: 05.08.2026 Täglicher Nettogewinn von 250 Millionen Yuan! Der Gigant schüttet Dividenden von über 6,4 Milliarden Yuan aus
Autohome: 16.04.2026 CATL verdient 200 Millionen Yuan pro Tag – für wen arbeiten die Automobilhersteller eigentlich?
Southern Finance Online: 25.07.2026 CATL erzielt einen Tagesgewinn von 24