Die Marktrallye des „Goldenen Septembers“ hat begonnen.
Fast die Hälfte des Septembers ist bereits vorüber. Um beurteilen zu können, ob der „Goldene September“ in diesem Jahr erfolgreich wird, müssen wir zuerst klären, wie er begonnen hat.
Anders als in den Vorjahren sind die Wohnungsangebote für den „Goldenen September“ in diesem Jahr bereits Ende August in die Vermarktungspläne aufgenommen worden: 4455 Einheiten in Shenzhen, 2104 in Xi’an, 1705 in Wuhan und 306 in Zhengzhou. Das erwartete Gesamtangebot in diesen vier vergleichbaren Städten ist um 129,7 % höher als die tatsächliche Vermarktung im August; in Guangzhou belaufen sich 7 Projekte auf insgesamt rund 800.000 Quadratmeter, was einem Anstieg von 229 % gegenüber dem Vormonat entspricht. Vier der fünf Städte weisen ein hohes Angebot auf, die Waren sind bereits vorbereitet.
Auf der Nachfrageseite gab es ebenfalls frühzeitige Signale. In den ersten Einschätzungen für September in 13 Schlüsselstädten erwarten 12 Städte einen Anstieg des Transaktionsvolumens neuer Wohnungen gegenüber dem Vormonat, die Erwartungen für den Handel mit Zweitwohnungen sind durchweg positiv, keine Stadt erwartet einen Rückgang.
Bereitsgestelltes Angebot, sich erholende Umwandlungsrate und ausstehende Transaktionen – das ist der Ablauf des Starts des „Goldenen Septembers“ in diesem Jahr. Wie weit er aber tatsächlich kommen kann, lässt sich anhand der Marktleistung im August beantworten.
01
Laut den Umfragedaten der Pury Smart City Institution hat die Vermarktungsintensität zum Zeitpunkt des „Goldenen Septembers“ deutlich zugenommen. Auf Gesamtebene ist das erwartete Gesamtangebot in den vier vergleichbaren Städten Shenzhen, Wuhan, Xi’an und Zhengzhou um 129,7 % höher als die tatsächliche Vermarktung im August; dabei liegt Shenzhen mit 4455 Einheiten an der Spitze, Wuhan und Xi’an liegen jeweils bei rund 2000 Einheiten, das erwartete Gesamtangebot in Guangzhou beträgt rund 800.000 Quadratmeter, was einem Anstieg von 229 % gegenüber dem Vormonat entspricht. Vier der fünf Städte weisen ein hohes Angebot auf, die Vorbereitungen für das Angebot des „Goldenen Septembers“ wurden bereits Ende August abgeschlossen.
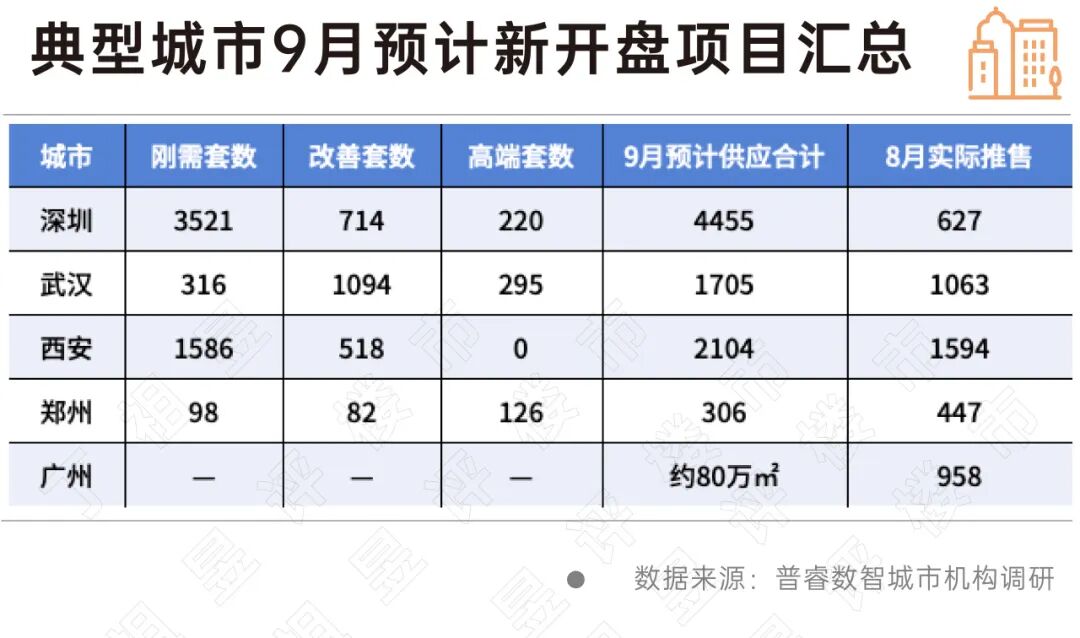
Auf struktureller Ebene machen erschwingliche Wohnungen in Shenzhen, Wuhan, Xi’an und Zhengzhou 64,4 % aus, Wohnungen zur Verbesserung des Wohnstandards 28,1 % und hochwertige Wohnungen 7,5 % – fast zwei Drittel der Produkte sind erschwingliche Wohnungen.
In Shenzhen sind erschwingliche Wohnungen die absolute Hauptgruppe, 3521 Einheiten machen 79 % aus, sie verteilen sich hauptsächlich auf die Randgebiete wie Shangtang, Dalang, Guanlan, Qinghu und Fucheng in Longhua sowie Guangming und Pinghu in Longgang, mit einem Stückpreis von 35.000 bis 55.000 Yuan pro Quadratmeter. Die Größe einzelner Projekte ist im Allgemeinen groß: 569 Einheiten in Shenye Shangchen Ruifu, 567 Einheiten in Xinghe Xingyue Zunfu, 520 Einheiten in Zhongjiao Guorun Huafu, 496 Einheiten in der zweiten Phase von Shentie Longjing und 462 Einheiten in Xishan Hexi Yufu; es gibt nur 3 hochwertige Projekte mit insgesamt 220 Einheiten, die sich alle in Hongshuwan und Houhai in Nanshan sowie im Zentrum von Bao’an befinden, mit einem Stückpreis von 145.000 bis 185.000 Yuan pro Quadratmeter.
Die Struktur in Wuhan ist genau umgekehrt: 1094 Einheiten zur Verbesserung des Wohnstandards machen 64,2 % aus, 295 hochwertige Einheiten 17,3 % und nur 316 erschwingliche Einheiten 18,5 %, die sich hauptsächlich in Qingshan Binjiang, Guanggu Central City, der Qintai Kulturzone und Wuchang Binjiang befinden. In Xi’an gibt es 1586 erschwingliche Einheiten, die 75,4 % ausmachen. Obwohl es in Zhengzhou nur 4 Projekte gibt, handelt es sich dabei ausschließlich um Produkte der neuen Regeln der 3,5. und 4. Generation, davon machen 126 hochwertige Einheiten 41 % aus – es ist die einzige der fünf Städte, die hauptsächlich auf hochwertige Produkte nach neuen Regeln setzt.
02
Ob das konzentrierte Angebot im September absorbiert werden kann, hängt von der Aufnahmekapazität ab, die im August hinterlassen wurde.
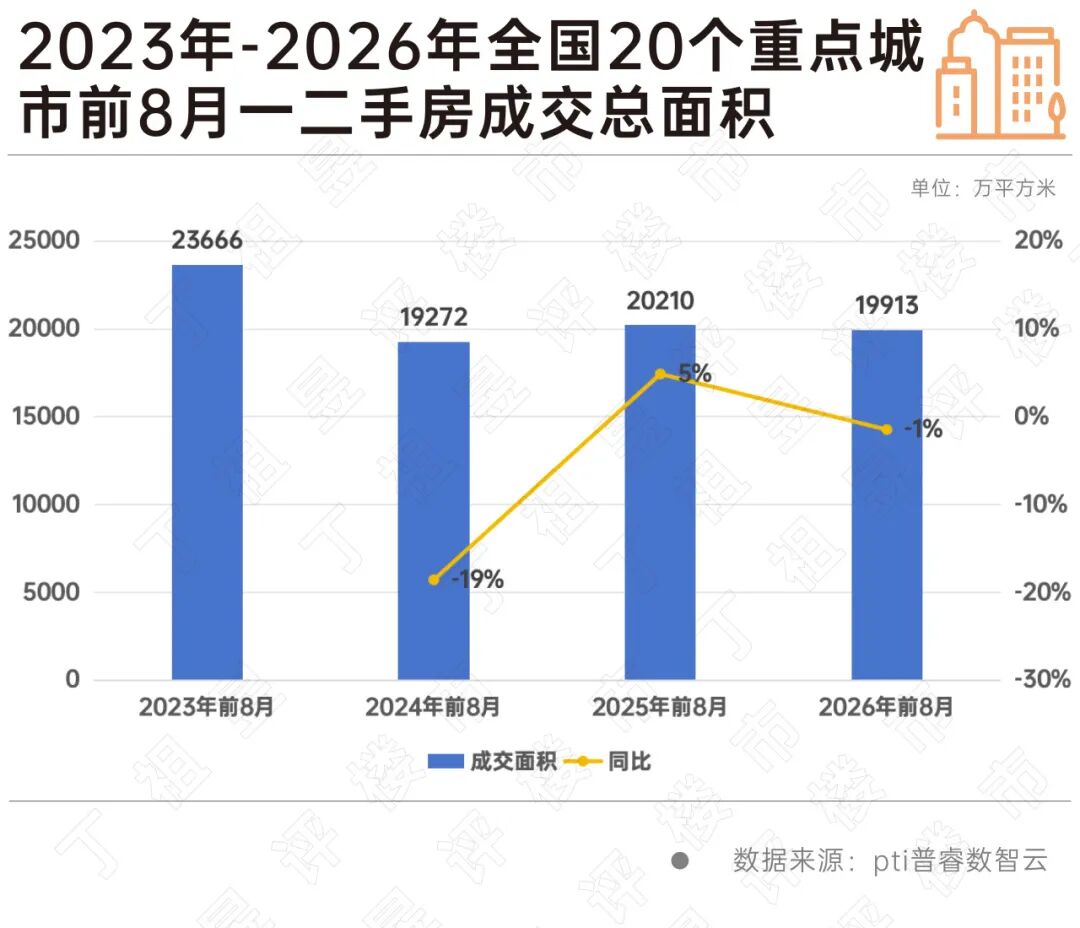
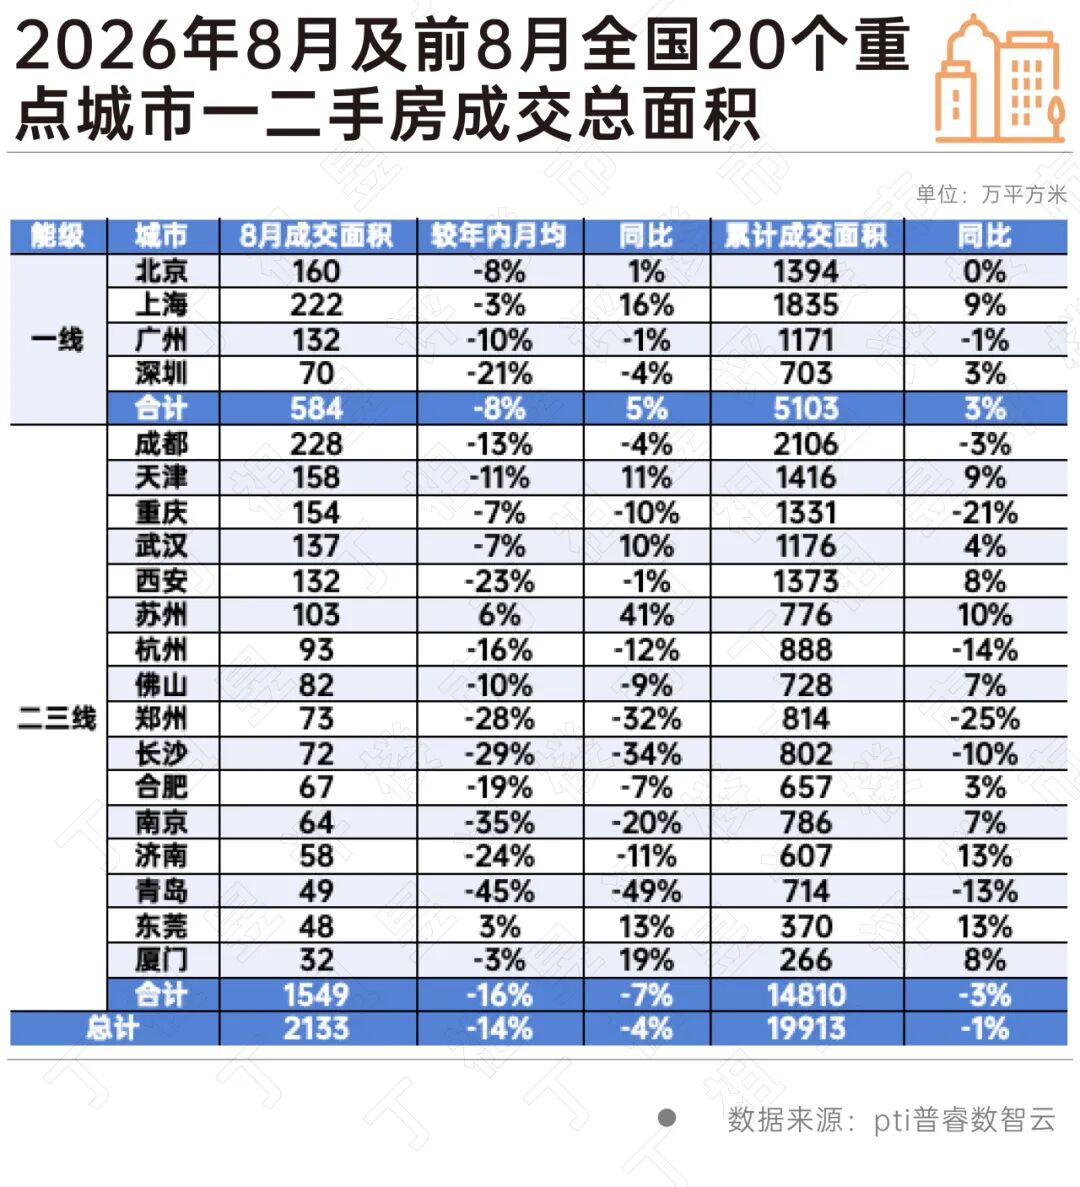
Betrachtet man die Gesamtdaten des Augusts, so ist das Ergebnis des Monats nicht sehr erfreulich. Laut der Überwachung von Pury Smart Cloud belief sich die gesamte Transaktionsfläche von neuen und Zweitwohnungen in 20 wichtigen Städten des Landes auf 21,33 Millionen Quadratmeter, was einem Rückgang von 4 % gegenüber dem Vorjahr entspricht und 14 % unter dem durchschnittlichen Monatswert von 24,89 Millionen Quadratmetern im laufenden Jahr liegt. Das ist ein typisches Ergebnis der Nebensaison.
Wenn man den Zeitraum aber ausweitet, fällt das Ergebnis viel moderater aus. In den ersten 8 Monaten belief sich die kumulierte Transaktionsfläche der 20 Städte auf 199,13 Millionen Quadratmeter, was einem leichten Rückgang von 1,5 % gegenüber dem Vorjahr entspricht und immer noch 3,3 % über dem Wert des gleichen Zeitraums von 2024 liegt. Die Bedeutung dieser Aussage liegt darin, dass sie erst nach den beiden traditionellen Nebensaisonmonaten Juli und August Gültigkeit hat. Das heißt, der Rückgang des Transaktionsvolumens im August ist eine saisonale Schwankung auf dem bestehenden Niveau, und kein Absinken des Niveaus selbst. Das seit 2024 etablierte Transaktionsniveau ist stabiler als es den Anschein hat.
Die Differenzierung auf Stadtebene ist lesenswerter als das Gesamtergebnis. Auf kumulierter Basis weisen 12 der 20 Städte ein positives Wachstum gegenüber dem Vorjahr auf, das Ergebnis in Peking ist unverändert, nur 7 Städte wie Guangzhou und Chengdu verzeichnen einen kumulierten Rückgang; 10 der 16 zweit- und drittrangigen Städte weisen ein positives kumuliertes Wachstum auf, was einem Anteil von über 60 % entspricht. Auf Monatsbasis liegen die Wachstumsraten von Suzhou, Xiamen, Shanghai, Dongguan, Tianjin und Wuhan gegenüber dem Vorjahr über 10 %, davon belief sich das Transaktionsvolumen in Suzhou im August auf 1,03 Millionen Quadratmeter, was nicht nur einem Anstieg von 41 % gegenüber dem Vorjahr entspricht, sondern auch 6 % über dem durchschnittlichen Monatswert im laufenden Jahr liegt. Es ist die einzige zweitrangige Stadt, die in beiden Dimensionen nach oben tendiert.
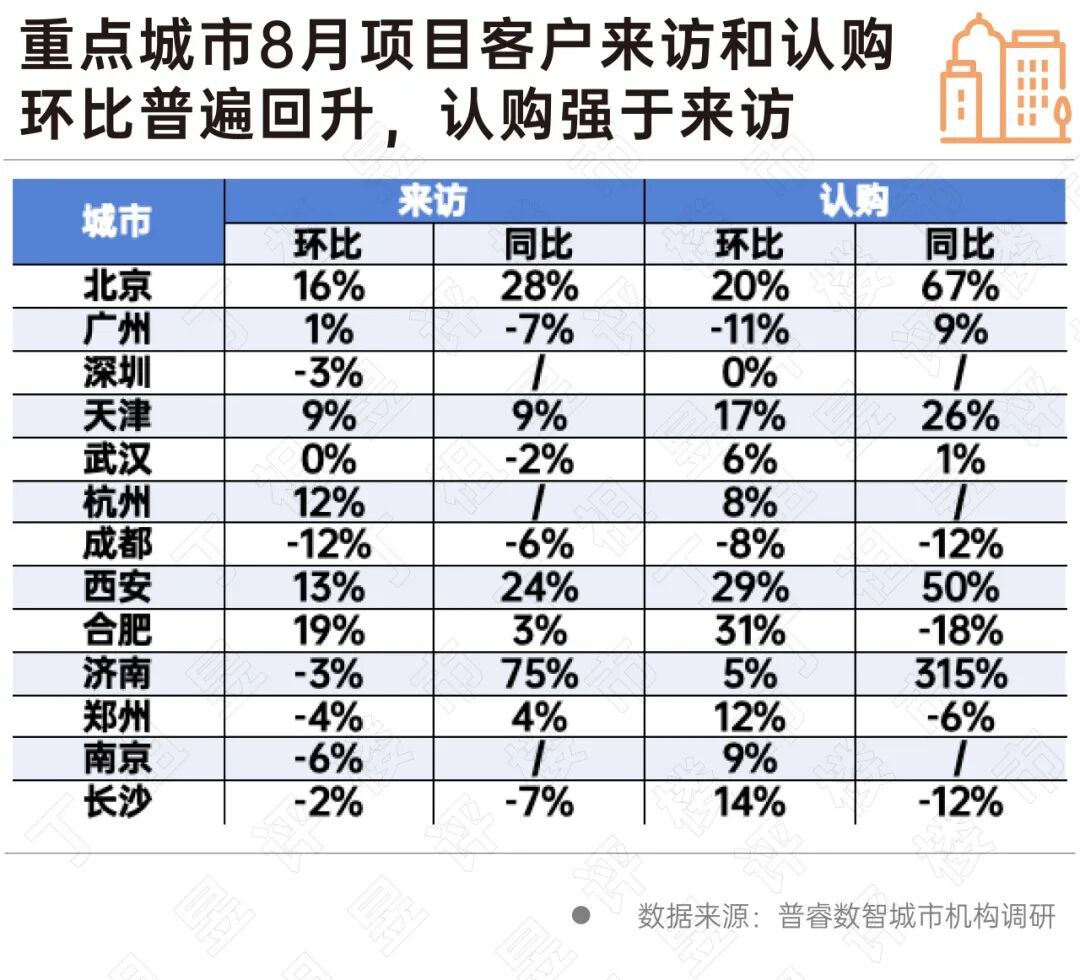
Besuche und Zeichnungen sind Indikatoren, die vor den Transaktionen liegen, beide Indikatoren sind im August gegenüber dem Vormonat gestiegen. Von den 13 Schlüsselstädten ist die Zahl der Besuche in 6 Städten gestiegen, in 1 unverändert und in 6 gesunken, Hefei, Peking, Xi’an, Hangzhou und Tianjin verzeichnen die höchsten Zuwächse; der Anstieg der Zeichnungen ist deutlich breiter: 10 Städte weisen einen Anstieg auf, 1 ist unverändert und 2 sind gesunken, die Zuwachsrate gegenüber dem Vormonat in 6 Städten wie Hefei, Xi’an, Peking, Tianjin, Changsha und Zhengzhou liegt über 10 %.
Die Zeichnungsrate ist höher als die Besuchsrate, dieser Unterschied ist der entscheidende Faktor. Wenn nur die Zahl der Besucher steigt, handelt es sich eher um eine natürliche saisonale Erholung; aber wenn der Anstieg der Zeichnungen breiter ist und der Medianwert höher liegt, zeigt das, dass die Umwandlungseffizienz von Besuch zu Zeichnung selbst steigt. In der Vergangenheit trat diese Form des vorzeitigen Anstiegs auf, wenn das gesamte Transaktionsvolumen noch auf dem niedrigen Niveau der Nebensaison lag – das ist normalerweise die Voraussetzung für einen Anstieg der Transaktionen im nächsten Monat.
Auf Basis des Vergleichs mit dem Vorjahr wird die Asymmetrie von „starkem Anstieg in wenigen Städten und leichtem Rückgang in den meisten Städten“ noch deutlicher. Die Zahl der Besuche ist in 6 Städten gestiegen und in 4 gesunken, die Zuwachsraten in Jinan, Peking und Xi’an liegen über 20 %; die Zahl der Zeichnungen ist ebenfalls in 6 Städten gestiegen und in 4 gesunken, aber das Ausmaß ist deutlich größer: Die Zuwachsraten in Jinan, Peking und Xi’an gegenüber dem Vorjahr liegen über 50 %, Tianjin verzeichnet einen Anstieg von 26 %, während die Rückgangsraten in Hefei, Chengdu, Changsha und Zhengzhou unter 20 % liegen. Diese Form ist typisch für den Beginn einer Erholung, nicht für die Mitte eines Abschwungs.
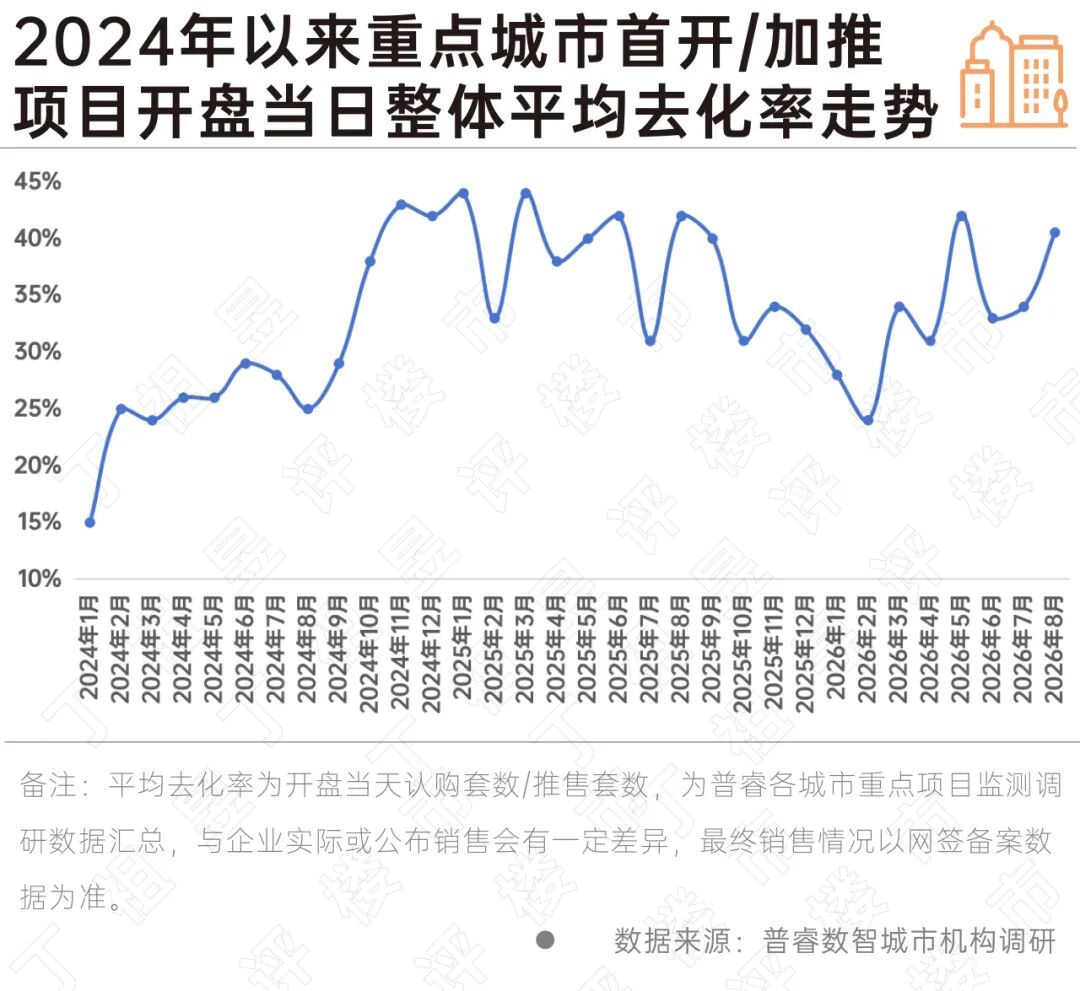
Gleichzeitig wurden auf Projektebene im August in 17 Schlüsselstädten insgesamt 162 Projekte erstmals vermarktet oder erweitert, mit insgesamt 15278 vermarkteten Einheiten. Die gesamte Absatzrate am Eröffnungstag betrug 41 %, was um 7 Prozentpunkte höher liegt als im Juli und der zweithöchste Wert im Jahr 2026 ist, nach dem 42 % im Mai.
Der entscheidende Punkt ist, dass dieser Anstieg erreicht wurde, obwohl das Vermarktungsvolumen um 69 % gewachsen ist. Im Juli entsprachen 9018 Einheiten einer Absatzrate von 34 %, im August entsprachen 15278 Einheiten einer Absatzrate von 41 %, die Zahl der Projekte ist zudem um 60 % gestiegen.
Die gleichzeitige Zunahme des Angebots und die Erholung des Marktes gab es im Jahr 2026 zum ersten Mal.
Mit anderen Worten: Die Immobilienunternehmen haben ihre Ressourcen auf Projekte mit höherer Verkaufssicherheit konzentriert, und die Käufer sind diesen Projekten auch gefolgt. Betrachtet man die 32 Monate seit 2024, so liegt der Wert von 41 % deutlich über dem Medianwert von 33 % und ist der 10. Monat, in dem die Absatzrate über 40 % liegt.
03
Wir bezeichnen Projekte, deren Absatzrate am Eröffnungstag 70 % oder mehr erreicht, als „Verkaufshit-Projekte“. Im August gab es insgesamt 21 solcher Projekte mit einer Absatzrate von über 70 %, mit insgesamt 2788 vermarkteten Einheiten und 2512 gezeichneten Einheiten. Sie haben vier gemeinsame Merkmale.
Erstens: Erschwingliche Wohnungen und Wohnungen zur Verbesserung des Wohnstandards dominieren die Liste, während es bei hochwertigen Wohnungen zwei Extreme gibt. 92 Projekte mit erschwinglichen Wohnungen vermarkteten insgesamt 8860 Einheiten und verzeichneten 3642 Zeichnungen, mit einer durchschnittlichen Absatzrate von 41 %, sie stellten 13 Verkaufshit-Projekte bereit. 30 hochwertige Projekte vermarkteten 1765 Einheiten und verzeichneten 626 Zeichnungen, mit einer Absatzrate von 35,5 %, sie stellten nur 5 Verkaufshit-Projekte bereit. Die hochwertigen Projekte spalten sich weiter auf: 8 hochwertige Projekte in erstrangigen Städten erreichen eine Absatzrate von 52,8 %, während 22 hochwertige Projekte in zweitrangigen Städten nur 26,1 % erreichen, davon liegen 14 unter 30 %. Die hochwertigen Projekte in erstrangigen Städten stützen sich auf die nicht reproduzierbare Seltenheit der Lage, die hochwertigen Projekte in zweitrangigen Städten hängen stärker von der Prämie für verbesserte Wohnverhältnisse ab – solange die lokalen Erwartungen an die Immobilienpreise nicht stabilisiert sind, finden sie keine ausreichende Aufnahmekapazität.
Zweitens: Der Zeitvorteil der erstmaligen Vermarktung nimmt weiter zu. 31 erstmals vermarktete Projekte vermarkteten 4724 Einheiten, die Absatzrate am Eröffnungstag betrug 56,5 %; 93 erweiterte Projekte vermarkteten 6304 Einheiten, die Absatzrate liegt nur bei 29,1 %. Der Unterschied zwischen beiden beträgt 27,4 Prozentpunkte und hat sich gegenüber Juli weiter vergrößert. Von den 21 Verkaufshit-Projekten sind 12 erstmals vermarktet, von den 7 Projekten, die am Eröffnungstag vollständig ausverkauft waren, sind 5 erstmals vermarktet. Das bedeutet, dass der Grenznutzen der Strategie „wenige Genehmigungen, mehrmalige Vermarktung, kleine Schritte“ abnimmt. Der Erfolg der erstmaligen Vermarktung hat einen größeren Einfluss auf den gesamten Lebenszyklus des Projekts als früher.
Drittens: Der Vorsprung der Produkte nach neuen Regeln beträgt fast das Doppelte. 29 als neue-Regeln-Projekte gekennzeichnete Projekte vermarkteten 3387 Einheiten, die Absatzrate beträgt 56,3 %; 18 nicht als neue-Regeln-Projekte gekennzeichnete Projekte vermarkteten 1753 Einheiten, die Absatzrate liegt bei 28