Enthüllung der Restrukturierung von FAW und GAC: Es geht nicht nur um die 20 Milliarden Yuan umfassende Fusion der beiden Toyota-Joint-Ventures im Norden und Süden Chinas
„Die größte Nachricht des Jahres in der chinesischen Automobilindustrie ist da.“
Lehrer Wei Jinqiao hat uns das im Konferenzraum endgültig bestätigt – die Aussetzungshandelsmitteilung der GAC Group am 14. September hat die Nachricht über die Integration und Restrukturierung von FAW und GAC endlich öffentlich gemacht.
Tatsächlich haben wir aber schon im letzten Jahr davon gehört, durften es aber damals nicht nach außen weitergeben.
Sie denken vielleicht, die Mitteilung von GAC sei sehr zurückhaltend formuliert: Es werde derzeit geplant, durch Ausgabe von Aktien einen Teil der Anteile an „einem bestimmten Joint-Venture-Unternehmen für Pkw“ zu erwerben, die von FAW Automotive gehalten werden.
Doch alle Stille und Ruhe werden von der Hintergrundgeräusch, der ohrenbetäubend ist, überdeckt.
Vor drei Tagen hat die Nationale Entwicklungs- und Reformkommission erwähnt, dass große Unternehmensgruppen dabei unterstützt werden, Fusionen und Restrukturierungen auf marktwirtschaftliche und rechtsstaatliche Weise voranzutreiben, um eine homogene Konkurrenz bei Produktdesign und technologischer Forschung und Entwicklung zu vermeiden.
Nach Marktberechnungen könnte GAC etwa 25 % der Anteile an FAW Toyota erwerben, mit einem Gegenwert von etwa 20 Milliarden Yuan. FAW wird damit der zweitgrößte Aktionär von GAC.
Der Kern dieser Angelegenheit lässt sich nicht auf „Zusammenlegung von Nord- und Süd-Toyota mit 20 Milliarden Yuan“ vereinfachen. Die Zusammenlegung von Nord- und Süd-Toyota ist nur der sichtbare Teil über der Wasseroberfläche. Unter der Oberfläche verbirgt sich eine tiefgreifendere Umverteilung von Ressourcen.
FAW verfügt über eine langjährige Markenakkumulation, ein vollständiges Forschungs- und Entwicklungs- sowie Fertigungssystem und eine einzigartige historische Position, die von anderen nicht kopiert werden kann. GAC verfügt über stärkere marktwirtschaftliche Fähigkeiten, befindet sich in der am dichtesten besiedelten Region für die Herstellung von Elektroautos in Südchina und hat reichhaltige Erfahrungen bei der Elektrifizierung von Fahrzeugen und der Drei-Elektro-Technologie gesammelt.
Die Betriebsrechte für die Marke Toyota in China werden zunehmend an GAC übergeben. Gewinne und Technologien werden hingegen für FAW zugänglich gemacht. Der Gegenwert von 20 Milliarden Yuan ist nur ein Zahlungsmittel, nicht das eigentliche Ziel.
Der eigentliche Grundgedanke dieser Transaktion liegt darin, die Vorteile der Ressourcen von FAW und der marktwirtschaftlichen Fähigkeiten von GAC voll auszuschöpfen und ein Vorbild für die „Steigerung der Effizienz durch Ressourcenintegration und die Beseitigung der internen Konkurrenz“ zu schaffen.
Die Absicht, die höchste Verkaufszahl im Land zu erreichen?
Nach den derzeit verbreiteten Marktberechnungen könnte GAC durch Ausgabe von Aktien etwa 25 % der Anteile an FAW Toyota erwerben, die von FAW Automotive gehalten werden, mit einem Gegenwert von etwa 20 Milliarden Yuan.
Bei einem Ausgabepreis von etwa 4,7 Yuan pro GAC-A-Aktie vor der Aussetzung des Handels müssten etwa 4,255 Milliarden neue Aktien ausgegeben werden. Nach Abschluss der Transaktion wird FAW etwa 29,44 % der Anteile an GAC halten, was fast 30 % entspricht und es zum zweitgrößten Aktionär macht, direkt nach der Guangzhou Automobile Industry Group. Der Anteil der Guangzhou Automobile Industry Group könnte von etwa 54,02 % auf etwa 38,1 % sinken, ohne dass es eine Vereinbarung über gemeinsame Handlungen gibt, wird sie aber wahrscheinlich die beherrschende Stellung behalten.
Alle diese Zahlen sind Marktschätzungen oder Annahmen, keine offiziell veröffentlichten Daten. Dass der Anteil von FAW fast 30 % beträgt, bedeutet nicht automatisch, dass es einen Sitz im Vorstand erhält, das hängt letztendlich von den Bestimmungen des Restrukturierungsvertrags und den Ergebnissen der Aktionärsversammlung ab. Alles richtet sich nach dem von der GAC Group veröffentlichten Entwurf der großen Vermögensrestrukturierung, den Audit- und Bewertungsergebnissen sowie den Prüfdokumenten der Aufsichtsbehörden.
Derzeit beträgt die Eigentumsstruktur von FAW Toyota 50 % der Anteile bei FAW Automotive, 45,7706 % bei Toyota Motor Corporation und 4,2294 % bei Toyota China.
Nach den uns vorliegenden Informationen wird GAC nach dem Einstieg mit GAC Toyota integriert, um ein einheitliches Vertriebsunternehmen zu gründen. Es wird erwartet, dass Toyota 50 % der Anteile hält, FAW 25 % und GAC 25 %. Außerdem wird der seit langem bestehende Konflikt zwischen verwandten Modellen, der die Händler beider Seiten belastet, beseitigt. Die Vertriebskanäle werden vollständig geöffnet, sodass alle Modelle in allen Geschäften verkauft und repariert werden können.
Dieses Modell erhält große Unterstützung von der Toyota-Seite.
Warum die Restrukturierung von FAW und GAC? Warum genau auf diese Weise? Die Antwort liegt in „einer Additionsaufgabe und einer Subtraktionsaufgabe“.
Die Additionsaufgabe liegt in der Erhöhung des Umfangs.
Nach globaler Praxis reichen Anteile von etwa 30 % aus, um die Verkaufszahlen von FAW und GAC zusammenzuzählen, ähnlich wie damals bei Renault-Nissan-Mitsubishi.
Wenn man die Verkaufszahlen beider Gruppen in den letzten 17 Jahren zusammen betrachtet, ergibt sich ein klares Bild des kombinierten Umfangs.
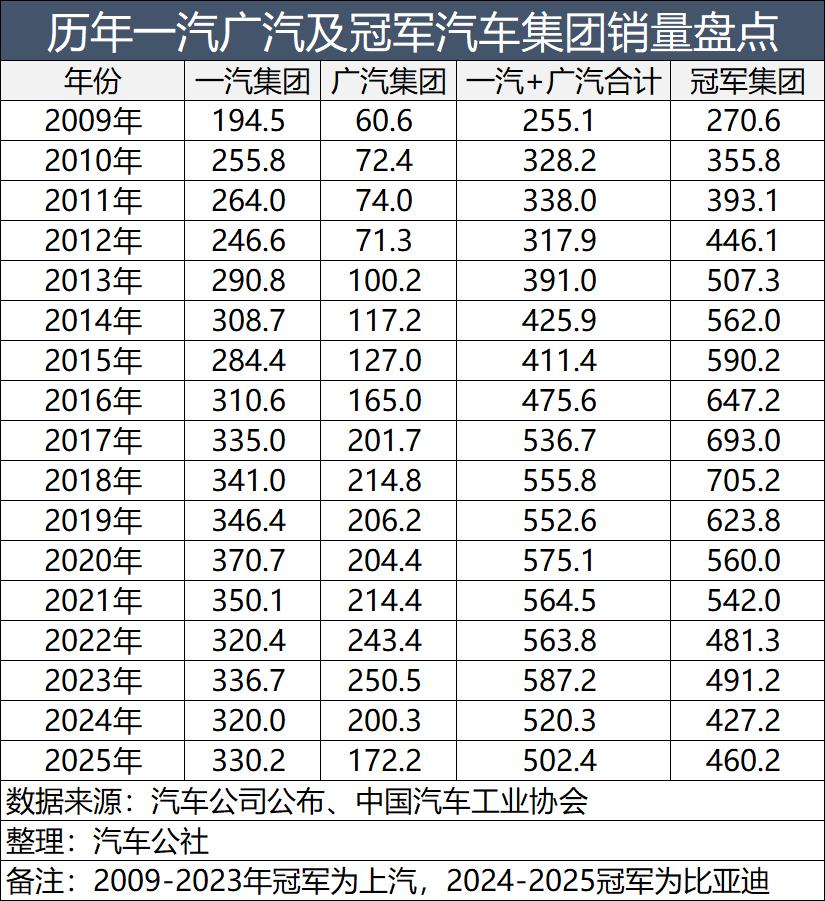
Im Jahr 2009 verkaufte FAW 1,945 Millionen Fahrzeuge und GAC 606.000 Fahrzeuge, insgesamt 2,551 Millionen, während der damalige Spitzenwert bei 2,706 Millionen lag. Im Jahr 2013 belief sich die Gesamtzahl auf 3,91 Millionen, der Spitzenwert auf 5,073 Millionen, die Lücke wurde größer. Im Jahr 2016 belief sich die Gesamtzahl auf 4,756 Millionen, der Spitzenwert auf 6,472 Millionen. Bis 2020 belief sich die Gesamtzahl auf 5,751 Millionen und übertraf erstmals den damaligen Spitzenwert von 5,6 Millionen. Im Jahr 2023 belief sich die Gesamtzahl auf 5,872 Millionen, der Spitzenwert auf 4,912 Millionen. Im Jahr 2024 belief sich die Gesamtzahl auf 5,203 Millionen, der Spitzenwert auf 4,272 Millionen. Im Jahr 2025 belief sich die Gesamtzahl auf 5,024 Millionen, der Spitzenwert auf 4,602 Millionen.
Man erkennt: Wenn FAW und GAC zusammengelegt werden, liegen die Verkaufszahlen in den letzten Jahren zwischen 5 und 5,8 Millionen Fahrzeugen. Sie haben die Chance, den ersten Platz im Land zu belegen und liegen auf dem gleichen Niveau wie die Verkaufserwartung von BYD für das Jahr 2026.
Die Subtraktionsaufgabe liegt in der Beseitigung der inneren Reibungsverluste.
Die Rückmeldungen von den Händlern sind direkter: „Der derzeitige Preiskrieg von Toyota in China ist hauptsächlich der interne Wettbewerb zwischen FAW Toyota und GAC Toyota, zum Beispiel zwischen den Modellen Granvia und Sienna. Wenn Nord- und Süd-Toyota zusammengelegt werden und der Preiskrieg abnimmt, wird der Gewinn pro Fahrzeug schätzungsweise zehntausend Yuan erreichen.“
Diese „zehntausend Yuan pro Fahrzeug“ sind sowohl für die Vertriebskanäle als auch für die Automobilunternehmen von entscheidender Bedeutung.
Die Zahlen selbst erzeugen keine Wettbewerbsfähigkeit. Die durch den Umfang erzeugte Ressourcendichte erzeugt erst Wettbewerbsfähigkeit. Derzeit betreiben FAW und GAC jeweils mehrere Forschungs- und Entwicklungsplattformen und mehrere Markensysteme, die sich im gleichen Preissegment gegenseitig aufzehren. Wenn nach der Zusammenlegung die Vereinheitlichung der Plattformen und die Zentralisierung des Einkaufs im Hintergrund realisiert werden können, lassen sich die pro Fahrzeug anfallenden Forschungs- und Entwicklungskosten sowie Einkaufskosten bei gleicher Verkaufsbasis deutlich senken.
Die vertikale Integration von BYD ist nicht deshalb beeindruckend, weil es 4,6 Millionen Fahrzeuge verkauft hat, sondern weil der Umfang von 4,6 Millionen Fahrzeugen vollständig von Batterien, Elektroantrieben, Chips und Fahrzeugplattformen aufgenommen wird, sodass auf jeder Ebene Skaleneffekte entstehen.
Wenn die Zusammenlegung von FAW und GAC nur darin besteht, zwei Zahlen zu addieren, ohne die doppelten Aufbauten im Hintergrund zu berühren, sind 5 Millionen Fahrzeuge nur eine schöne Zahl. Wenn es aber gelingt, die Nutzfahrzeugchassis von FAW, die hochwertige Positionierung von Hongqi, die Elektrifizierungsplattform von GAC und das Hybridsystem von Toyota zu koordinieren, wird der Wert dieses Umfangs ganz anders aussehen.
Der Titel „größtes Automobilunternehmen des Landes“ liegt nicht in der Verkaufstabelle, sondern in der Ressourcentabelle. Und die Komplementarität von FAW und GAC bestimmt die tiefere Bedeutung der Restrukturierung.
FAW erhält Technologie, GAC erhält Markenwert
In einer Transaktion sind die Anteile und Zahlen am leichtesten zu erkennen.
FAW erhält die Anteile an GAC, GAC erhält die Anteile an FAW Toyota. Das sind aber nur die Bojen über der Wasseroberfläche. Unter den Bojen werden zwei Dinge ausgetauscht: Technologie und Marke.
Zuerst zur Technologie.
Die technologischen Grundlagen von GAC im Bereich der Elektrifizierung sind stärker, als die Öffentlichkeit denkt. Die Magazine-Batterie von Aion wurde bereits in über 1,3 Millionen Fahrzeugen verbaut, die gesamte gefahrene Strecke beträgt über 110 Milliarden Kilometer, ohne dass es Berichte über Selbstentzündungen gibt. Bei der Magazine-Batterie 2.0 fängt das gesamte Batteriepaket nach einem Schusstest mit einer Kugel kein Feuer, und erfüllt fünf Jahre früher die neuen nationalen Sicherheitsstandards für Batterien. Das ist kein Konzept aus dem Labor, sondern echte Daten von bereits über einer Million im Einsatz befindlichen Fahrzeugen.
Bei den Batteriekapazitäten plant die Batteriefirma Xinpai eine Gesamtkapazität von über 60 GWh, eine Produktionslinie mit 18 GWh ist bereits in Betrieb, bis 2027 soll sie auf 36 bis 58 GWh erweitert werden. Xinpai ist zudem das einzige Unternehmen in der chinesischen Lithiumbatteriebranche, das die vierte Stufe der nationalen Bewertung der Reife intelligenter Fertigung in allen Teilbereichen und allen Klausuren bestanden hat.
Einen Schritt weiter ist der A-Prototyp der Festkörperbatterie von Juwan Technology Research bereits fertiggestellt, die Energiedichte pro Zelle beträgt 260 bis 500 Wh/kg, unterstützt stabiles Schnellladen mit 2 bis 3 C, und bei einem Nageltest entsteht kein offenes Feuer und keine große Menge Rauch. Die nach dem Einstich noch intakte Zelle kann eine LED-Anzeige beleuchten. Das Ziel ist die Massenproduktion im GWh-Bereich und der Einbau in Fahrzeuge bis 2026.
All das hat GAC bereits. Aber GAC fehlt ein Bereich, in dem diese Dinge einen noch größeren Wert entfalten können.
Auf der Seite von FAW wartet die Marke Bestune auf Unterstützung. Im Jahr 2025 überschritt der gesamte Jahresabsatz von Bestune 200.000 Fahrzeuge, der Anteil von Elektrofahrzeugen lag bei über 85 %, was nach einem guten Trend aussieht. Aber im ersten Halbjahr 2026 betrug der Einzelhandelsabsatz von Bestune im Inland nur 39.000 Fahrzeuge, ein Rückgang von etwa 35 % gegenüber dem Vorjahr.
Wenn die Technologie von GAC in Bestune eingebracht werden kann, wird sich die Situation ändern. Die Sicherheitsdaten der Magazine-Batterie liegen bereits vor, die Kapazität von Xinpai ist vorhanden, und der Fahrplan für die Festkörperbatterie von Juwan ist ebenfalls festgelegt. Bestune muss nicht von Grund auf ein eigenes Batteriesystem aufbauen, sondern kann direkt auf die bereits funktionierende Lieferkette und Technologieplattform von GAC zugreifen, sodass die Verbesserung der Produktqualität sichtbar wird.
Auf dem Technologiekongress von FAW im Jahr 2026 wurden drei Plattformen vorgestellt – die reine Elektroplattform Tiangong, die Hybridplattform Honghu und die intelligente Plattform Jiuzhang – die bereits einen Rahmen haben. Aber die sehr hochwertigen und zukunftsweisenden Technologien eignen sich für die Premiummarke Hongqi, sind aber für die Massenmarke Bestune aus Kostensicht nicht unbedingt geeignet.
Nun zur Marke.
GAC arbeitet bereits seit langem an der Entwicklung einer Premiummarke. Die Marke Hyper positioniert sich als „Fahrzeug für Eliten“, im ersten Halbjahr wurden die zwei Modelle A800 und S600 vorgestellt. Der kombinierte Absatz von Aion und Hyper im ersten Halbjahr betrug 181.600 Fahrzeuge, ein Anstieg von 67,08 % gegenüber dem Vorjahr. Die Zahlen sind gut, aber die Bekanntheit von Hyper im Premiummarkt hat sich noch nicht wirklich etabliert. Wenn Verbraucher an chinesische Marken mit einem Preis von über 300.000 Yuan denken, fallen ihnen zuerst Hongqi, Nio und Li Auto ein, nicht Hyper.
Hongqi ist anders. Im ersten Halbjahr 2026 verkaufte Hongqi 137.800 Fahrzeuge, fast so viel wie Aion und Hyper zusammen. Die Position von Hongqi in den Köpfen der chinesischen Verbraucher hat sich über Jahrzehnte aufgebaut und hängt nicht davon ab, ob einige wenige Modelle gut verkauft werden. Unter den chinesischen Luxusmarken gibt es bis heute keine zweite Marke, die die Bekanntheit und emotionale Akzeptanz von Hongqi ersetzen kann.
Wenn GAC und FAW als einheitliches Ganzes betrachtet werden, wird die hohe Wertigkeit von Hongqi automatisch GAC zugutekommen – „Diese Gruppe hat Hongqi unter ihrem Dach, also ist die Qualität sicherlich gut“.
Aber diese Angelegenheit darf nicht nur als einfache Komplementarität „FAW fehlt Technologie, GAC fehlt Markenwert“ betrachtet werden. Tiefergehend geht es um die Neuzuweisung der Rollen beider Unternehmen im Zeitalter der Elektrifizierung. Die Stärken von FAW liegen im System, in der Fertigung und in dem über Jahrzehnte angesammelten Markenwert, die Schwächen in der schnellen Iteration von marktorientierten Produkten. Die Stärken von GAC liegen in der Dichte der Lieferkette in Südchina, der schnellen Umsetzung der Drei-Elektro-Technologie und dem Verständnis für den Endkundenmarkt, die Schwächen in der Obergrenze bei der Aufwertung der Marke.
GAC gibt seine Technologie an FAW weiter, FAW öffnet seine Markenressour