Die Insolvenzwelle der Goldhandelsketten ist angebrochen.
Gold ist ein relativ standardisiertes Gut, das bedeutet, wer häufiger und bequemer vor den Verbrauchern auftreten kann, wird den Markt erobern. Daher hat die chinesische Schmuckindustrie das Franchise-Modell schon immer sehr bevorzugt. Diese Logik hat jedoch im Zeitalter hoher Goldpreise vollständig ihre Gültigkeit verloren.
Drei Arten des „Scheiterns“, derselbe Winterschlaf der Branche
Je wertvoller Gold ist, desto schwieriger ist es, Gold zu verkaufen.
Am späten Abend des 10. September bestätigte eine Risikowarnungsmitteilung von Northeast Securities die Nachricht über die Krise von Kingee Jewelry. Die Mitteilung besagt, dass weder das Unternehmen noch andere mit Kingee Jewelry verbundene Personen den tatsächlichen Kontrolleuren von Kingee Jewelry, Lin Mingjie und Gao Xiaosong, erreichen können, die Gründe dafür sind unklar.
Kingee Jewelry ist eine in Peking ansässige Marke, die am New Third Board notiert ist, sich ursprünglich über ihr Design einen Namen gemacht hat und einst den Hollywood-Star Anne Hathaway als Markenbotschafterin einsetzte. Northeast Securities ist ihr Sponsor-Broker. Vor einiger Zeit tauchten im Internet nacheinander Beiträge auf, in denen behauptet wurde, dass Kingee Jewelry Löhne nicht gezahlt hat.
Derzeit sind die Waren in den offiziellen Flagship-Stores von Kingee Jewelry auf Plattformen wie Tmall, JD.com und Douyin fast vollständig aus dem Verkauf genommen worden. Einige der stationären Geschäfte sind noch in Betrieb, aber viele sind bereits leer und geschlossen. Laut der Vorstellung auf ihrem offiziellen Xiaohongshu-Account hat Kingee mehr als 500 Geschäfte in über 40 Städten im ganzen Land.
Die Finanzberichte von Kingee zeigen, dass der Umsatz des Unternehmens im ersten Halbjahr 2026 213 Millionen Yuan betrug, was einem Rückgang von 26,07 % gegenüber dem Vorjahr entspricht; bis Ende Juni belief sich die Gesamtverschuldung auf 290 Millionen Yuan.
Das größte Problem liegt darin, dass unter den Bedingungen hoher Goldpreise und der Verbrauchssteuer auf Gold der Umsatz zum Erliegen gekommen ist.
Der Lagerbestand von Kingee beläuft sich auf bis zu 1,535 Milliarden Yuan, was 96,56 % des Gesamtvermögens ausmacht, und fast das gesamte Kapital ist in Gold- und Schmucklagerbeständen gebunden. Das flüssige Bargeld auf dem Konto ist dagegen fast aufgebraucht. Die Geldmittel belaufen sich nur noch auf 933.700 Yuan, was einem Rückgang von 74,58 % gegenüber Ende 2025 entspricht. Die Lagerumschlagshäufigkeit beträgt nur 0,23 Mal, die Umschlagsdauer überschreitet 1500 Tage.
Davor hatte Kingee bereits schrittweise die Kosten gesenkt. Mit der Einführung der neuen Politik zur Goldsteuer hat Kingee die kostenintensiven Live-Streaming-Kanäle eingeschränkt. Dadurch ist der Online-Umsatz stark geschrumpft: Sein Anteil am Gesamtumsatz lag einst bei fast 70 %, im ersten Halbjahr dieses Jahres nur noch bei 9 %.
Das ist nicht die erste Gold-Kettenmarke, die gescheitert ist.
Am 8. September erhielt Cuihua Jewelry, ein altbekannter Akteur im Gold-Sektor der A-Aktien, eine vorläufige Benachrichtigung über die Beendigung der Börsennotierung von der Shenzhen Stock Exchange, da es den Jahresbericht nicht innerhalb der vorgeschriebenen Frist veröffentlicht hat.
Bis zum 31. August, dem Tag vor der Aussetzung des Handels, lag der Schlussmarktwert dieses „chinesischen alten Namens“, der in Shenyang gegründet wurde und auf die Zeit der Guangxu-Periode zurückgeht, 18 Handelstage in Folge unter 500 Millionen Yuan, womit die obligatorische Delistung aufgrund von Handelsregeln bereits feststand.
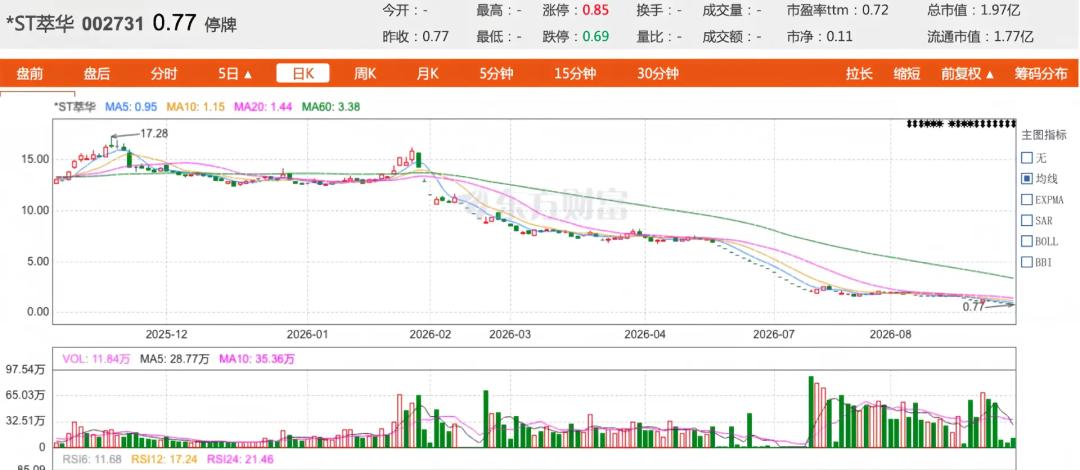
Der Aktienkurs von Cuihua Jewelry ist steil eingebrochen, Quelle: Eastmoney.com
Der direkte Auslöser für die Delistung von Cuihua war die Schwierigkeit bei der Veröffentlichung des Jahresberichts, aber bereits im Februar wurde das Unternehmen wegen des Verdachts auf rechtswidrige Offenlegung von Informationen von der China Securities Regulatory Commission einer Untersuchung unterzogen.
Das Hauptgeschäft von Cuihua konzentriert sich auf den Großhandel mit Goldschmuck, die Bruttomarge liegt seit Jahren bei nur rund 13 %. In den letzten Jahren hat sich der Lagerbestand schrittweise angehäuft. Der Lagerbestand des Unternehmens auf dem Buch beträgt bis zu 3,723 Milliarden Yuan.
Aber nach der neuesten Prüfung „besteht ein erheblicher Unterschied zwischen der tatsächlichen Menge des Lagerbestands und der im Finanzbericht ausgewiesenen Menge“. Das heißt, eine große Menge Gold im Lager ist verschwunden. Das kann man als „Zhangzidao“ in der Goldbranche bezeichnen.
Der Beginn dieses Zusammenbruchs war eigentlich der grenzüberschreitende Erwerb von Lithiumsalz im Jahr 2023, der zu einem hohen Preis getätigt wurde. Zu diesem Zeitpunkt war der Lithiumpreis bereits von seinem Höchststand gefallen, diese Grenzüberschreitung konnte das Unternehmen nicht retten, sondern belastete den Cashflow des Hauptgeschäfts und zog schließlich ein altes Unternehmen in den Strudel der Delistung.
Sogar Hangmin Jewelry, das über eine vollständige Industriekette verfügt, hat kürzlich seine Online-Shops geschlossen, der Grund ist „die strategische Anpassung des Unternehmens und die Optimierung des Online-Geschäfts“.
Hangmin Jewelry hat sich eher aktiv für eine Schrumpfung entschieden. Im ersten Halbjahr betrug das Verkaufsvolumen von Goldschmuck 19,779 Tonnen, was einem Rückgang von 27,40 % gegenüber dem Vorjahr entspricht; der Hauptumsatz des Goldgeschäfts belief sich auf 1,854 Milliarden Yuan, ein Rückgang von 46,09 % gegenüber dem Vorjahr.
Im Halbjahresbericht wird dies darauf zurückgeführt, dass das Goldschmuckgeschäft unter dem doppelten Einfluss der starken Schwankungen des Goldpreises und der Anpassung der Steuerpolitik steht und das Unternehmen bei schwacher Endnachfrage die Produktstruktur aktiv anpasst.
Hangmin hat die ineffizienten E-Commerce-Shops geschlossen und sich auf Produkte mit hoher Bearbeitungsgebühr und hohem Mehrwert konzentriert, sodass das Goldgeschäft nicht mehr die größte Einnahmequelle ist, sondern an zweiter Stelle steht.
Drei Arten des Scheiterns, mit unterschiedlichen Erscheinungsformen, aber demselben makroökonomischen Hintergrund: Der Goldpreis schwankt auf hohem Niveau, der Konsum von Schmuck ist steil eingebrochen, während der Konsum von Goldbarren und Goldmünzen entgegen dem Trend stark angestiegen ist.
Im Januar durchbrach der internationale Goldpreis die Marke von 5500 US-Dollar pro Unze und erreichte einen neuen historischen Höchststand, der gelistete Preis für Goldschmuck chinesischer Marken lag zeitweise bei 1700 Yuan pro Gramm.
Daten der China Gold Association zeigen, dass im ersten Halbjahr der inländische Goldverbrauch 511,412 Tonnen betrug, was einem Anstieg von 1,23 % gegenüber dem Vorjahr entspricht; davon ging der Konsum von Goldschmuck um 33,88 % zurück, während der Konsum von Goldbarren und Goldmünzen um 28,42 % anstieg.
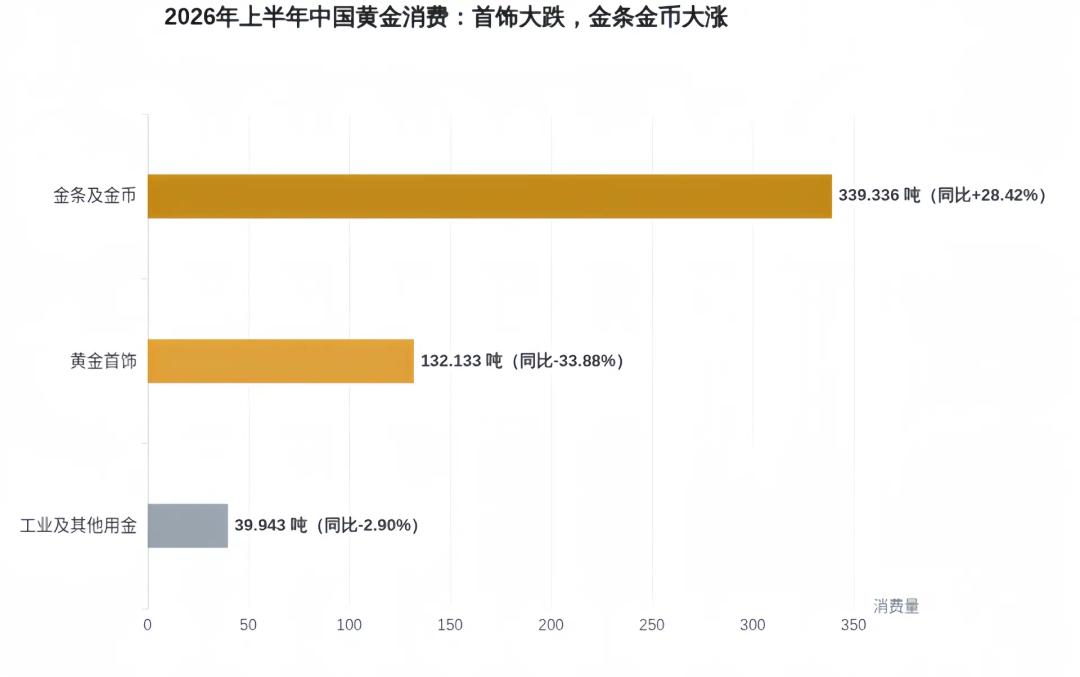
Datenquelle: China Gold Association
Gold ist nach wie vor sehr beliebt, aber die Leute kaufen keinen Schmuck mehr, sondern wenden sich Goldbarren und Goldmünzen zu, die eine stärkere Investitionsattribut und einen höheren Wert zur Werterhaltung haben.
Die Goldgeschäfte hatten bei stabilen und moderat steigenden Goldpreisen bisher keine Probleme mit ihrem Geschäft. Aber der Bullenmarkt hat entgegen der allgemeinen Erwartung eine verheerende Katastrophe herbeigeführt.
Viele neue Geschäfte haben die Reifephase nicht erreicht
Im ersten Halbjahr dieses Jahres stand die Leistung der börsennotierten Unternehmen der Gold- und Schmuckbranche fast unter branchenweitem Druck.
Dabei stehen die traditionellen führenden Marken unter dem größten Druck: Bei Chow Tai Seng sind sowohl der Umsatz als auch der Nettogewinn um mehr als 20 % zurückgegangen; bei Laofengxiang sind Umsatz und Nettogewinn gegenüber dem Vorjahr um mehr als 40 % gesunken.
Die Einnahmen aus dem Franchise-Kanal von Chow Tai Seng sind im ersten Halbjahr von rund 2,4 Milliarden Yuan im gleichen Zeitraum des Vorjahres auf 707 Millionen Yuan eingebrochen, was einem Rückgang von 70,84 % gegenüber dem Vorjahr entspricht, der Anteil der Einnahmen aus dem Franchise-Kanal ist von 52,76 % auf 19,42 % gesunken.
Das traditionelle „Gufa-Gold“ scheint noch gut zu laufen: Laopu Gold erzielte im ersten Halbjahr einen Umsatz von 19,808 Milliarden Yuan, ein Anstieg von 60,30 % gegenüber dem Vorjahr, und dem Mutterunternehmen zuzurechnender Nettogewinn von 4,267 Milliarden Yuan, ein Anstieg von 88,20 % gegenüber dem Vorjahr. Aber wie wir in früheren Artikeln analysiert haben, wenn man die Daten des ersten und zweiten Quartals vergleicht, stammt das Wachstum von Laopu hauptsächlich aus den ersten drei Monaten des rasanten Anstiegs des Goldpreises, im zweiten Quartal ist es im Vergleich zum Vorquartal sehr deutlich zurückgegangen.
Die Gründe für den Einbruch der Leistung traditioneller Marken liegen einerseits im allgemeinen Rückgang des Goldschmuckkonsums, andererseits in den schnellen Veränderungen der Endkanäle.
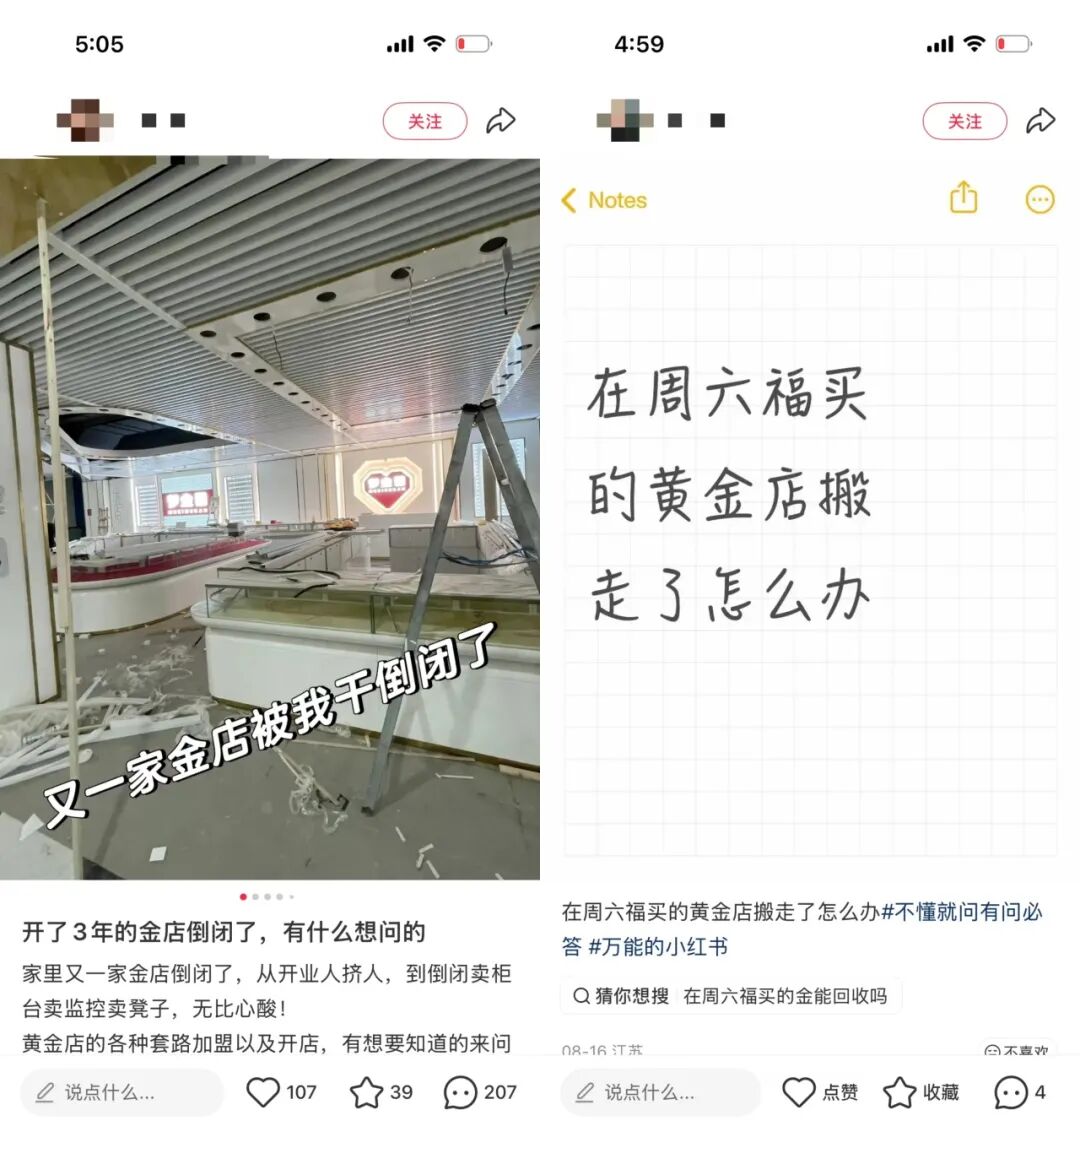
Finanzdaten zeigen, dass bei neun Unternehmen, nämlich Chow Tai Fook, Laofengxiang, Chow Tai Seng, Yuyuan Incorporated, Saturday Fortune, China Gold, Luk Fook Holdings, Mengjinyuan und Chao Hongji, nur Chao Hongji die Anzahl seiner Geschäfte entgegen dem Trend erhöht hat. Die Gesamtzahl der Geschäfte der anderen acht Unternehmen ist von 33828 Ende Juni letzten Jahres auf 29047 Ende Juni dieses Jahres gesunken.
Das heißt, innerhalb eines Jahres hat sich die Anzahl der Geschäfte bei börsennotierten Gold- und Schmuckunternehmen um insgesamt 4781 verringert.
Laut Statistiken anderer Medien hat sich die Anzahl der Franchise-Geschäfte im ersten Halbjahr 2026 um mehr als 2600 netto verringert.
Diese beiden Daten haben unterschiedliche Statistikbereiche, aber tatsächlich konzentriert sich diese Runde von Geschäftsschließungen hauptsächlich auf Franchise-Geschäfte. Von den 473 Geschäften, die Chow Tai Seng im ersten Halbjahr netto geschlossen hat, stammen 454 aus dem Franchise-System; Laofengxiang hat im ersten Halbjahr insgesamt 342 Franchise-Geschäfte mit niedriger Flächeneffizienz in Städten der dritten und vierten Ebene geschlossen, was etwa 63 % der gesamten geschlossenen Franchise-Geschäfte ausmacht.
Derzeit basiert die Kanalstruktur der börsennotierten Gold- und Schmuckunternehmen hauptsächlich auf Franchise-Geschäften, der Anteil der Franchise-Geschäfte bei Marken wie Mengjinyuan, China Gold und Saturday Fortune liegt über 90 %.
Zu den Gründen für die Geschäftsschließungen sagen einige offizielle Mitteilungen nur kurz: „Im ersten Halbjahr 2026 hat das Unternehmen seine Betriebsstellen entsprechend der Situation des regionalen Marktes angepasst.“ Andere wie Chow Tai Seng geben direkt an: „Der Hauptfaktor sind die starken Schwankungen des Goldpreises, die Bereitschaft der nachgelagerten Franchisenehmer, Waren nachzufüllen, ist dauerhaft niedrig, sie verfolgen allgemein die Strategie des Lagerabbaus; zweitens schließt das Unternehmen aktiv ineffiziente Franchise-Geschäfte, um die Gesamtqualität der Kanäle zu verbessern.“
Insgesamt gesehen besteht zwischen Franchise-Geschäften und Marken eine Kooperationsbeziehung: Wenn der Markt gut läuft und man Geld verdienen kann, eröffnet man massenhaft Geschäfte, wenn man kein Geld mehr verdient, schließt man sie natürlich auch massenhaft.
Song Jiangzhen, Direktor des Marktforschungszentrums des Guangdong Southern Gold Market Research Institute, sagte in einem Medieninterview: „Viele kleine Franchisenehmer haben keine Absicherungsinstrumente, sie wagen es nicht, zu hohen Preisen große Mengen Waren nachzufüllen, daher wählen sie allgemein die konservative Strategie ‚Lager abbauen, weniger Waren beziehen‘. Im Gegensatz dazu werden das Kapital und der Lagerbestand der firmeneigenen Geschäfte von den börsennotierten Unternehmen garantiert, sie verfügen über große Kapitalmittel und Absicherungsmaßnahmen in der Lieferkette, können den Lagerbestand über Zyklen hinweg anpassen und phasenweise Verluste ertragen, daher scheitern eher die Franchise-Geschäfte.“
Seit die führenden Marken 2019 mit der Erweiterung der Kanäle begonnen haben, ist die Gesamtzahl der Geschäfte der neun genannten Unternehmen von mehr als 20000 (damals waren einige noch nicht börsennotiert, die Daten werden anhand öffentlicher Berichte geschätzt) auf fast 30000 gestiegen. Von der branchenweiten Expansion in den Jahren 2022 und 2023 bis zur Bremsung ab 2024 hat der Markt tatsächlich eine Achterbahnfahrt erlebt.
Viele dieser neuen Geschäfte haben ihre Anlaufphase nicht abgeschlossen. Früher gab es in der Branche eine Aussage, dass die durchschnittliche Anlaufphase