12-Milliarden-Yuan-Privatplatzierung zielt auf grünen Strom ab: Die Verlagerung des Wertankers des globalen Marktführers für Elektroaluminium
Laut Radar Finance am Abend des 31. Juli hat eine Ankündigung über eine private Platzierung im Wert von 12 Milliarden Yuan Hongqiao Holdings (002379.SZ) ins Rampenlicht gerückt. Die Ankündigung selbst ist nicht kompliziert – 7,9 Milliarden Yuan fließen in Wind- und Solarenergie, 2,3 Milliarden Yuan in die Tiefverarbeitung von Aluminium, und die restlichen 1,8 Milliarden Yuan dienen der Kreditrückzahlung und der Ergänzung des Betriebskapitals. Der Zeitpunkt der Veröffentlichung ist jedoch sehr subtil: Am nächsten Tag, dem 1. August, tritt das „Umsetzungsverfahren für das Ziel des Mindestanteils des Verbrauchs erneuerbarer Energien und das System der Gewichtungsverantwortung für die Aufnahme von Strom aus erneuerbaren Energien“ offiziell in Kraft.
Ab diesem Tag gibt es für alle inländischen Elektrolysealuminium-Unternehmen kein Entkommen vor einer völlig neuen „Prüfung für grünen Strom“.
Dass Hongqiao 12 Stunden vor der Umsetzung der Richtlinie ein 10-Milliarden-Yuan-Programm vorlegt, ist natürlich kein Zufall. Wenn man die Liste der mit den Mitteln finanzierten Projekte aufschlüsselt, verteilen sich 17 Unterprojekte für Wind- und Solarenergie auf die Präfekturen Honghe und Wenshan in der Provinz Yunnan sowie Binzhou in der Provinz Shandong, mit einer installierten Gesamtleistung von 1.055 MW Windenergie und 615 MW Solarenergie. Auf den ersten Blick machen Wind- und Solarenergie fast 70 % der eingeworbenen Mittel aus – das ist der eigentliche Kernwert der gesamten Ankündigung.
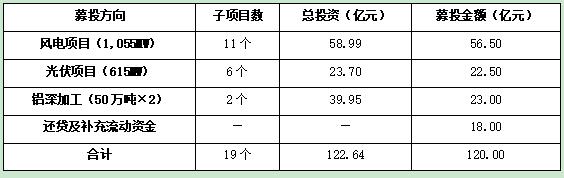
Datenquelle: „Vorschlag für die Ausgabe von A-Aktien an bestimmte Zielgruppen im Jahr 2026“ des Unternehmens vom 31. Juli 2026
Wenn Wind- und Solarenergie auf Wasserkraft treffen: Der tatsächliche Verbleib der 10-Milliarden-Yuan-Mittel
Hongqiao hat in den letzten Jahren mehr als 2,28 Millionen Tonnen seiner Elektrolysealuminium-Kapazität nach Yunnan verlegt, mit einer langfristigen Planung von fast 3,96 Millionen Tonnen, was mehr als 60 % der Gesamtkapazität des Unternehmens entspricht. Der größte natürliche Vorteil von Yunnan ist die Wasserkraft – in der Regenzeit sind die Stromkosten pro Kilowattstunde extrem niedrig, aber in der Trockenzeit sinkt der Wasserfluss drastisch, und die Stromversorgung wird zu einem restriktiven Faktor.
Diese Schwierigkeit ist die gemeinsame Schwachstelle aller Elektrolysealuminium-Unternehmen in Yunnan, und die 1.670 MW Wind- und Solaranlagen von Hongqiao dienen genau dazu, diese Lücke zu schließen.
Aus Sicht der Erzeugungseigenschaften ergänzen sich Wasserkraft, Windenergie und Solarenergie auf natürliche Weise in ihren Spitzenzeiten: Die Windenergie konzentriert sich auf Winter und Nacht, die Solarenergie liefert die stärkste Leistung im Sommer und am Tag, und die Wasserkraft ist im Sommer und Herbst reichlich, im Winter und Frühjahr knapp. Die drei Kräfte gleichen sich gegenseitig aus, sodass die jährliche Versorgung mit grünem Strom zu einer glatteren Kurve wird.
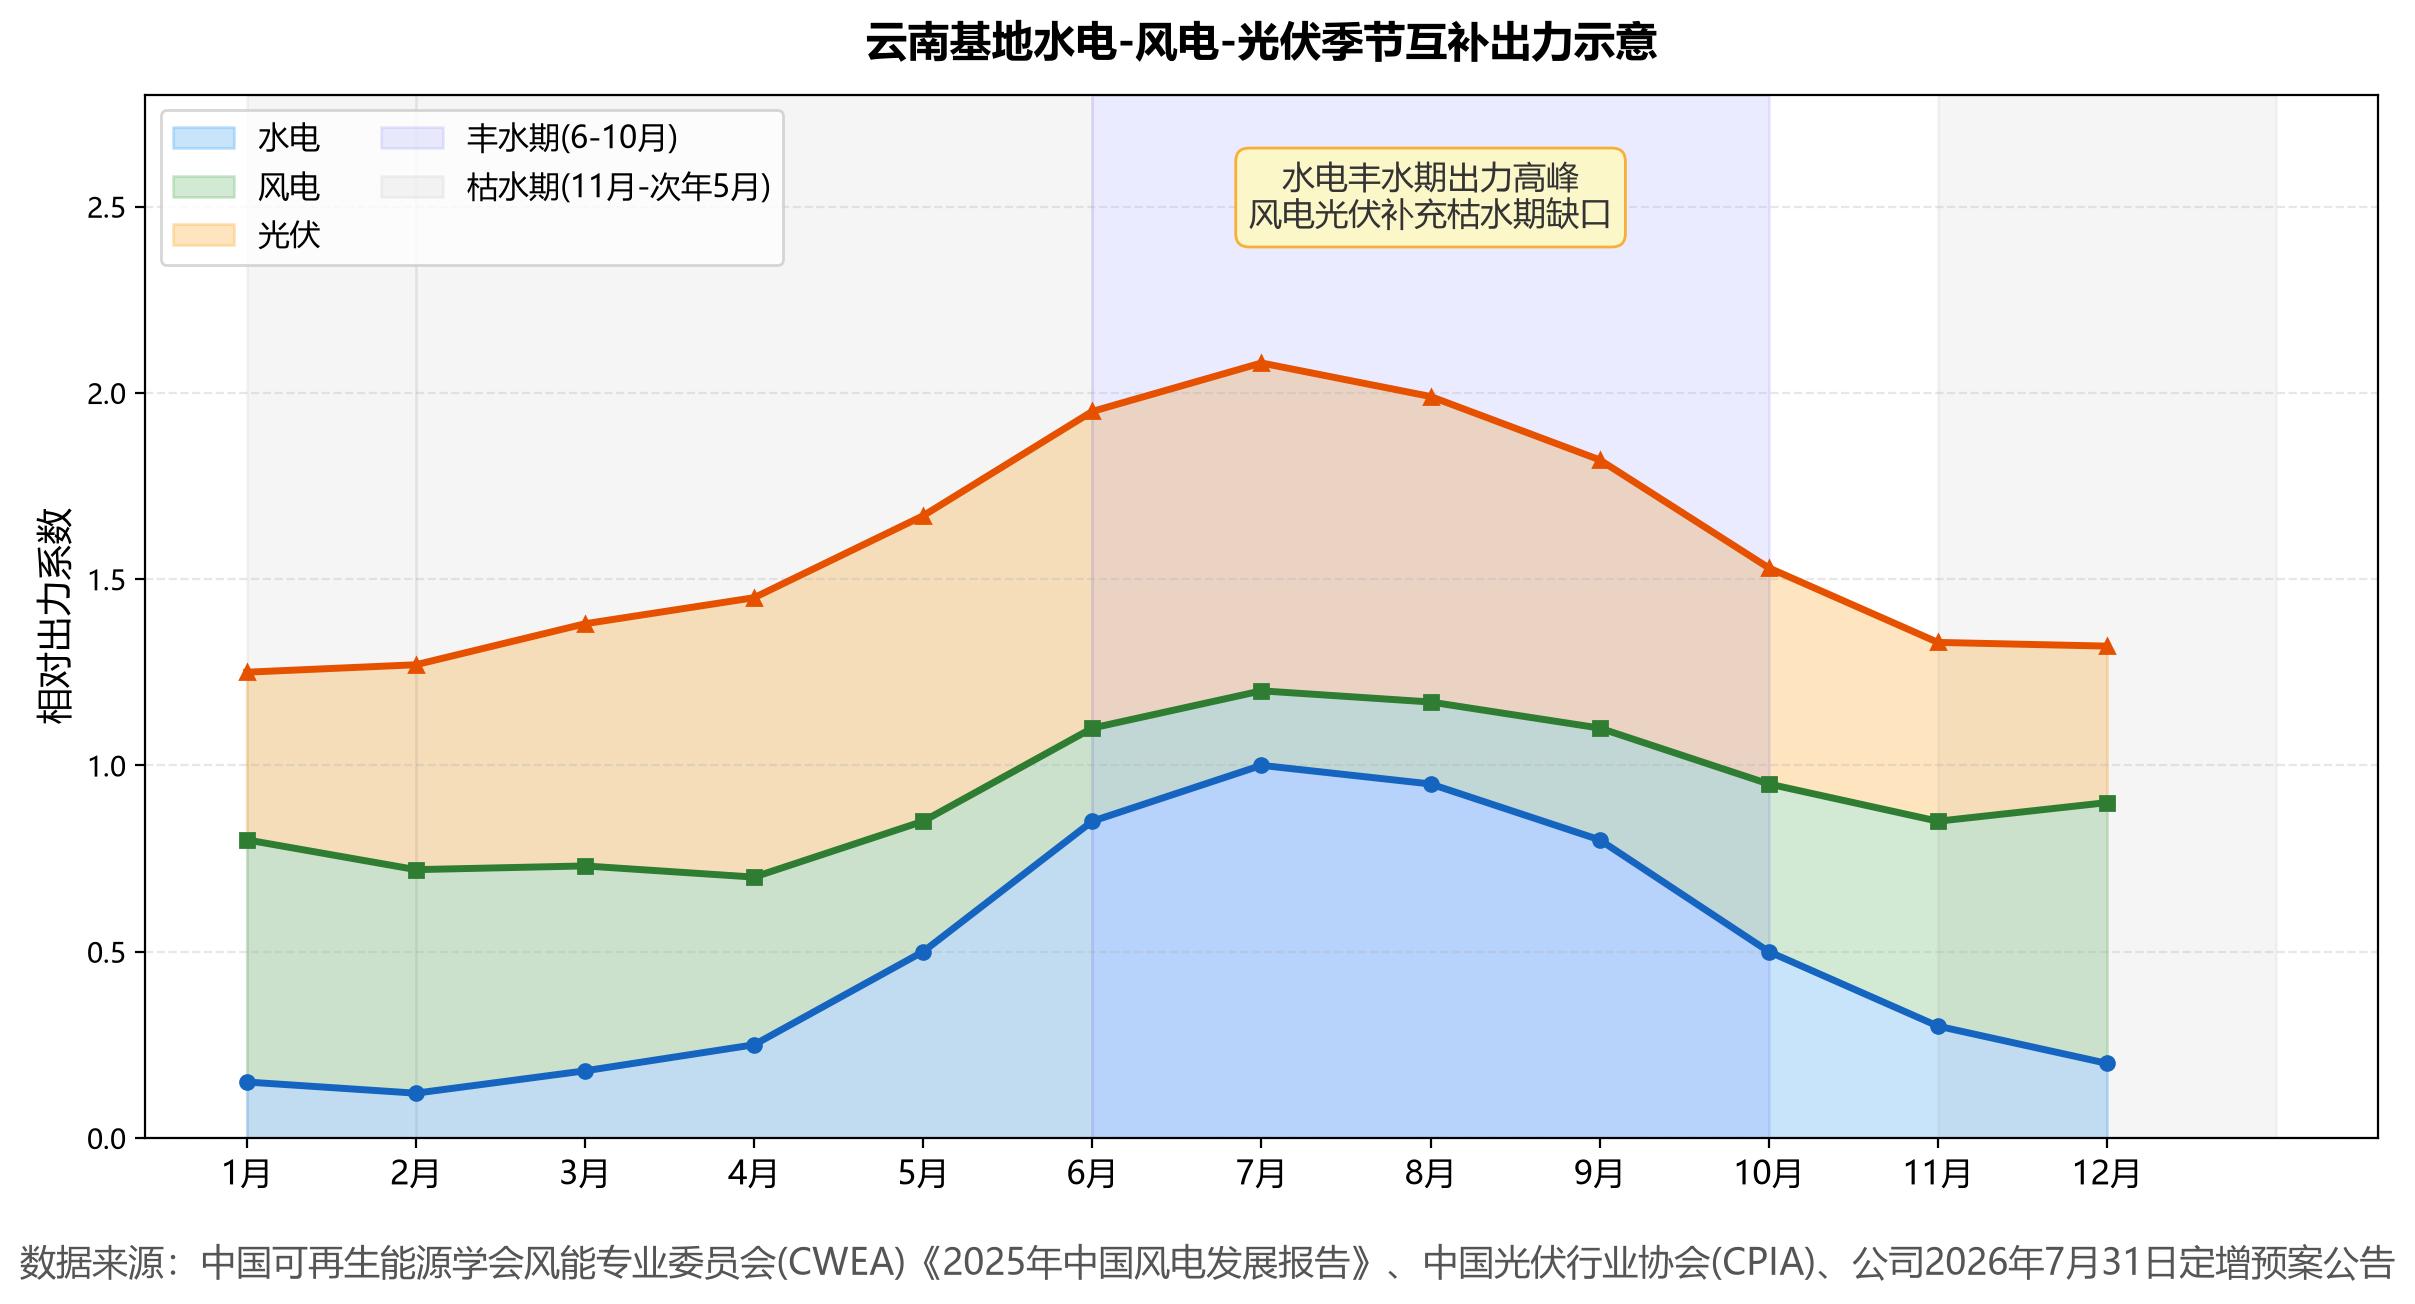
Bis Ende 2025 lag der Anteil des grünen Stroms bei Hongqiao bereits bei 40 %. Nach der Inbetriebnahme dieser neuen Wind- und Solaranlagen wird dieser Anteil in den nächsten zwei bis drei Jahren mit hoher Wahrscheinlichkeit 50 % überschreiten. Der Shanghai Securities News wies in seinem Bericht vom 1. August besonders darauf hin, dass das komplementäre Modell „Windenergie + Solarenergie + Wasserkraft“ die Schwankungen der gesamten Stromversorgung effektiv glätten kann.
Für Hongqiao geht es nicht nur um „grüner“, sondern vor allem um „stabiler“ – die jährliche Versorgung mit grünem Strom weist keine deutlichen saisonalen Lücken mehr auf, und die Schwankungen der Gewinnmarge verringern sich entsprechend.
Politikfenster + Kohlenstoffzoll: Eintrittskarten für zwei Türen
Das am 1. August in Kraft getretene System zur Aufnahme von grünem Strom bietet Elektrolysealuminium-Unternehmen drei konforme Wege an: den Einkauf von externem grünem Strom, den Kauf von Grünstromzertifikaten und den Eigenbau von Anlagen für erneuerbare Energien. Das gemeinsame Problem der ersten beiden Wege ist, dass die Kosten nicht selbst kontrolliert werden können – der Preis für grünen Strom folgt dem Markt und steigt in der Trockenzeit trotzdem auf ein schmerzhaftes Niveau; Grünstromzertifikate dienen nur der Erfüllung der Pflicht, senken aber nicht die tatsächlichen Stromkosten.
Der Eigenbau von Wind- und Solaranlagen erfordert zwar in der Anfangsphase hohe Investitionen, aber nach der Inbetriebnahme sind die Stromkosten pro Kilowattstunde hochgradig vorhersehbar und extrem niedrig.
Branchendaten des chinesischen Photovoltaik-Verbands und des Fachausschusses für Windenergie zeigen, dass die nivellierten Stromkosten pro Kilowattstunde für Onshore-Windenergie derzeit auf 0,10 bis 0,15 Yuan gesunken sind, und die von Photovoltaik unter 0,25 Yuan liegen. In Kombination mit der Wasserkraft als Grundlast können die gewichteten Stromkosten pro Kilowattstunde im Yunnan-Standort von Hongqiao voraussichtlich im niedrigsten Bereich der gesamten Branche festgelegt werden, sodass die Probleme durch Schwankungen der marktorientierten Strompreise vollständig beseitigt werden.
Wenn die neue Politik zur Aufnahme von grünem Strom die „Schubkraft“ ist, ist der EU-Kohlenstoffgrenzausgleichsmechanismus (CBAM) die „Zugkraft“. Ab 2026 tritt der CBAM offiziell in die Phase der Gebührenerhebung ein.
Laut branchenbezogenen Referenzdaten des chinesischen Verbands der Nichteisenmetallindustrie beträgt die Kohlenstoffemission von herkömmlichem, mit Wärmekraft erzeugtem Aluminium etwa 2,2 Tonnen CO₂-Äquivalent pro Tonne. Nach dem durchschnittlichen Auktionspreis von 75,36 Euro pro Tonne für CBAM-Zertifikate im ersten Quartal 2026 belaufen sich die Kohlenstoffzollkosten pro Tonne auf etwa 166 Euro. Die Kohlenstoffemission von grünstrombasiertem Aluminium kann um 80 % reduziert werden, sodass der Kohlenstoffzoll auf etwa 33 Euro sinkt.
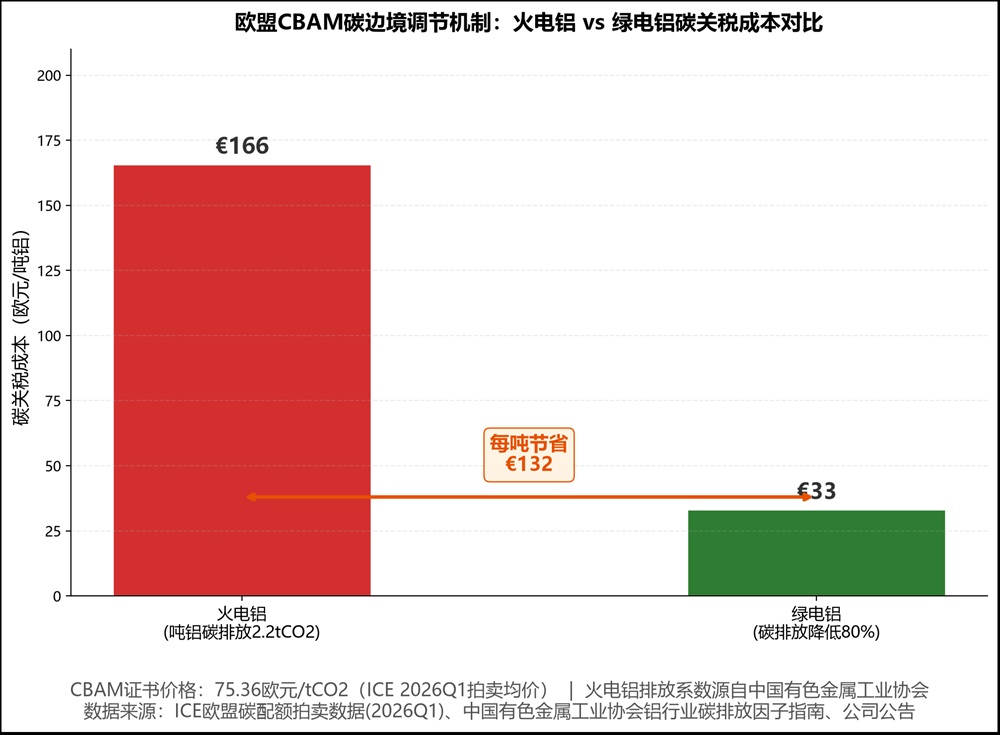
Pro Tonne grünstrombasiertem Aluminium werden im Export mehr als 130 Euro eingespart, was über tausend Yuan entspricht.
Dieser Betrag taucht nicht in der Gewinn- und Verlustrechnung eines einzigen Aluminiumunternehmens an der A-Aktien-Börse auf, aber er spiegelt sich real in den Bestellungen ausländischer Kunden, in der Preismacht und im wechselnden Wettbewerbsvorteil in der globalen Lieferkette wider.
Das Wichtigste ist: Die meisten kleinen und mittleren Elektrolysealuminium-Unternehmen können die Eintrittsgebühr für Investitionen in den Eigenbau von Wind- und Solaranlagen in Höhe von mehreren zehn oder sogar hundert Millionen Yuan überhaupt nicht aufbringen. In dem Moment, in dem die Tür der Politik geöffnet wird, gibt es ohnehin nur wenige Unternehmen, die hineinlaufen können.
Die Kapazität ist bereits gedeckelt, das Wachstum hängt von „Qualität“ statt von „Menge“ ab
In der Elektrolysealuminium-Branche gibt es eine unumgängliche rote Linie der Politik: Die inländische Kapazitätsobergrenze ist auf 45 Millionen Tonnen pro Jahr festgelegt. Die gesamte Branche steht vor dem gleichen Problem – die Obergrenze ist greifbar nah, der Weg des Mengenwachstums ist zu Ende gegangen.
Hongqiao hat zwei Wege gewählt, um aus der Krise auszubrechen.
Der erste Weg besteht darin, die Industriekette von Anfang bis Ende zu vervollständigen. Nach dem vollständigen Erwerb von Hongtu Industrial hat Hongqiao die vollständige Industriekette von Bauxit in Guinea über Aluminiumoxid bis hin zu Elektrolysealuminium und der Tiefverarbeitung von Aluminium durchgängig gemacht. Der Jahresbericht 2025 zeigt, dass mehr als 90 % des Primäraluminiums in Form von direkt geliefertem Aluminiumschmelze an nachgelagerte Verarbeitungsunternehmen verkauft werden – weit über dem Branchendurchschnitt von 75 %, sodass der Energieverbrauch und die Kohlenstoffemissionen im Umschmelzschritt eingespart werden.
Der zweite Weg ist die Erweiterung hin zu hochwertiger Tiefverarbeitung. Mit dieser 2,3 Milliarden Yuan schweren Investition in die Aluminium-Tiefverarbeitung werden jährlich 500.000 Tonnen hochwertig tiefverarbeiteter Aluminiumbänder für Produkte mit technischen Barrieren wie Flüssigkühlplatten und Verbundlötfolien hergestellt, und 500.000 Tonnen hochpräziser Aluminiumlegierungsflachbarren dringen in nachgelagerte Bereiche wie Leichtbau im Automobilsektor und grünes Bauwesen ein. Mi Yanbin, Analyst für die Aluminiumbranche bei Zhuochuang Information, bewertet, dass führende Unternehmen nach der Bildung von Größenvorteilen aktiv in die nachgelagerte Verarbeitung und sogar nahe an die Endverbraucher vorstoßen, und die fortgeschrittenen Industriekluster für Aluminiumverarbeitung beschleunigt gebildet werden.
In Bezug auf die Eigentümerstruktur bringt diese private Platzierung auch eine positive Veränderung mit sich: Sie erfolgt durch eine Platzierung per Anfrage, richtet sich an nicht mehr als 35 professionelle institutionelle Investoren, der kontrollierende Aktionär nimmt nicht an der Zeichnung teil, und die Obergrenze der ausgegebenen Aktien beträgt 10 % des gesamten Aktienkapitals. Die Öffnung der Zeichnung für diverse institutionelle Investoren kann den Umlaufbestand effektiv erweitern und die Liquidität erhöhen.
Die 35 Institutionen bringen nicht nur Kapital, sondern auch die Forschungsabdeckung und die Beteiligung professioneller Investoren an der Preisgestaltung – für eine Eigentümerstruktur, die von hoher Konzentration zu angemessener Diversifizierung übergeht, ist dies ein unvermeidlicher Prozess auf dem Weg zur Reife.
Neubewertung der Bewertung unter dem Einfluss der Leistung
Vor einer Woche hat Hongqiao Holdings gerade seine Leistungsprognose vorgelegt: Der den Mutteraktionären zuzurechnende Nettogewinn im ersten Halbjahr beträgt 15 bis 16 Milliarden Yuan, was einem starken Anstieg von 70 % bis 81 % im Vergleich zum Vorjahr entspricht. Die konsistente Prognose von Wind geht von einem Jahresnettogewinn von etwa 31 Milliarden Yuan aus – das entspricht einem dynamischen Kurs-Gewinn-Verhältnis von nur 8,73 bei einer aktuellen Marktkapitalisierung von 270,7 Milliarden Yuan.
Wenn man diese Zahl in die Branche einordnet, zeigt sich der deutliche Unterschied.
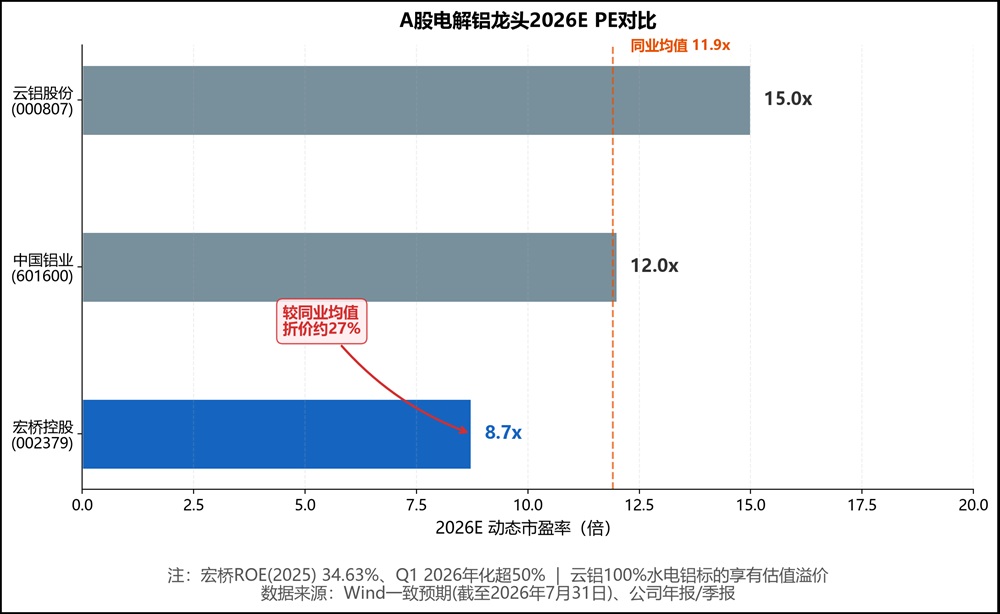
Yun Aluminum, dessen Kernwettbewerbsvorteil ebenfalls auf grünstrombasiertem Aluminium in Yunnan basiert, hat ein dynamisches KGV von etwa 15 im Jahr 2026; der Branchenführer Aluminum Corporation of China hat etwa 12. Hongqiao verfügt über eine Elektrolysealuminium-Kapazität von 6,54 Millionen Tonnen, eine gewichtete ROE von 34,63 % im Jahr 2025 und eine annualisierte Rate von über 50 % im ersten Quartal. Die Tiefe der Industriekette und das Volumen stehen an der Spitze der Branche, aber die Bewertung liegt am unteren Ende der Peer-Gruppe – sie beträgt nur etwas mehr als 60 % des Durchschnitts der Branchenkollegen.
Woher kommt dieser Rabatt? Die Marktpraxis tendiert dazu, Hongqiao als „traditionelles zyklisches Produkt“ zu etikettieren. Aber das, was hinter dem Etikett steckt, hat sich bereits geändert. Wenn der Anteil des grünen Stroms 50 % überschreitet, wenn tiefverarbeitete Produkte beginnen, hochwertige Gewinne zu liefern, und wenn der Unterschied beim Kohlenstoffzoll im Export zu einer echten Preismacht wird, ist die Verschiebung der Bewertungsanker von „zyklisches Produkt“ zu „integrierte Plattform für grünstrombasiertes Aluminium“ keine Frage mehr, ob sie eintritt – sie ist bereits eine feststehende Tatsache.
Unter der konsistenten Prognose von Wind entspricht ein KGV von 12 einem Aktienkurs von etwa 28,6 Yuan, was fast vollständig mit dem aktuellen kombinierten Zielkurs der Institutionen von 29 Yuan übereinstimmt. Das bedeutet: Wenn die Bewertung von Hongqiao leicht über den Durchschnitt der Branchenkollegen angehoben wird – ohne dass ein reiner Grünstrom-Premium wie bei Yun Aluminum entsteht – ist bereits ein Aufwärtspotenzial von fast 40 % impliziert.
Bei dieser privaten Platzierung werden 70 % der Mittel für den Bau von Wind- und Solaranlagen verwendet, 20 % für die Tiefverarbeitung und 10 % für die Kreditrückzahlung. Es handelt sich nicht um blinde Kapitalbeschaffung, sondern um eine konzentrierte Vorbereitung der Mittel für die bestehende Strategie – „Verlagerung des Aluminiums von Norden nach Süden, Umstellung von Wärmekraft auf grünen Strom, Umwandlung von Rohstoffen in Werkstoffe“.
Am 1. August hat sich die Tür der neuen Politik für grünen Strom geöffnet. Indem Hongqiao jetzt 12 Milliarden Yuan investiert, kauft es weit mehr als nur 1.670 MW an Wind- und Solaranlagen – es erwirbt eine Vorreiterposition in diesem branchenweiten Wettbewerb um grünen Strom für die nächsten 20 Jahre, die Konkurrenten nur sehr schwer einholen können.